Qué son los estados financieros: definición clara y para qué sirven
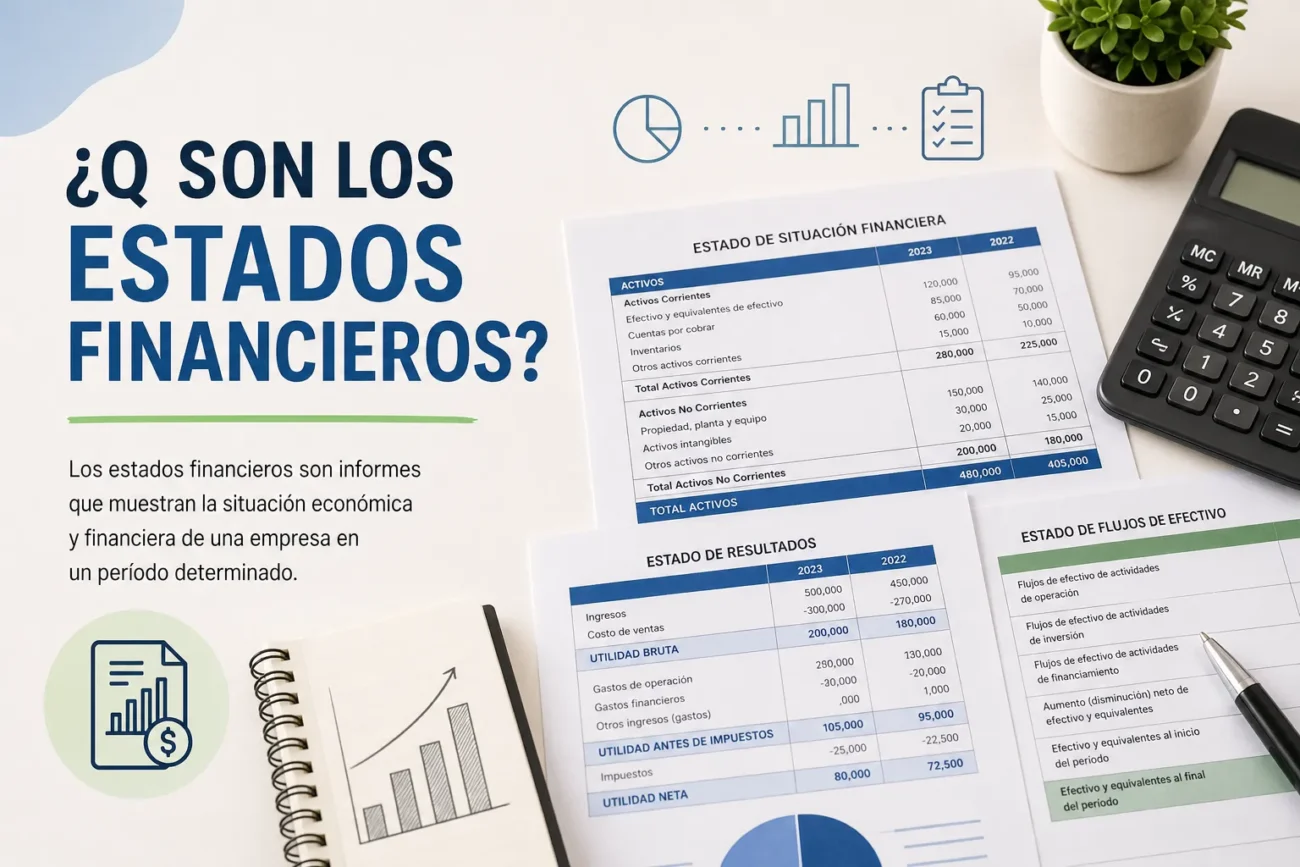
Los estados financieros son informes contables formales que resumen la situación patrimonial, el resultado económico y los flujos de efectivo de una entidad en un periodo determinado. Comprenden documentos como el balance (o estado de situación financiera), la cuenta de resultados (estado de resultados), el estado de flujos de efectivo y las notas explicativas, y se elaboran siguiendo principios y normas contables para ofrecer una imagen fiel de la empresa.
Su finalidad es proporcionar información útil y verificable a distintos usuarios para la toma de decisiones: inversores, acreedores, gerencia, autoridades fiscales y reguladores. Con los estados financieros se evalúa la rentabilidad, la liquidez, la solvencia y la capacidad de generación de efectivo, aspectos clave para otorgar crédito, valorar la empresa, planificar inversiones o diseñar estrategias financieras.
Para cumplir su función, los estados financieros deben ser relevantes, comparables y confiables, preparados periódicamente y, en muchos casos, revisados o auditados por terceros. La presentación y el contenido se rigen por marcos normativos como las Normas Internacionales de Información Financiera (NIIF/IFRS) o los principios contables generalmente aceptados, lo que facilita la comparación entre entidades y mercados.
Tipos de estados financieros: balance, estado de resultados, flujo de efectivo y cambios en el patrimonio
Los estados financieros principales son herramientas esenciales para el análisis contable y la toma de decisiones: el balance (o balance general), el estado de resultados, el flujo de efectivo y el estado de cambios en el patrimonio. Cada uno aporta una perspectiva distinta: el balance muestra la situación financiera en un momento concreto, el estado de resultados refleja la rentabilidad en un periodo, el flujo de efectivo detalla entradas y salidas de caja, y el estado de cambios en el patrimonio explica variaciones en el capital contable.
El balance agrupa activos, pasivos y patrimonio para evaluar solvencia y estructura financiera, mientras que el estado de resultados presenta ingresos, costos y gastos para medir la rentabilidad operativa y neta. Juntos permiten calcular ratios clave para el análisis financiero, como liquidez, margen y retorno sobre el patrimonio, relevantes para inversores, acreedores y directivos.
El flujo de efectivo clasifica flujos operativos, de inversión y de financiación, ofreciendo una visión real de la capacidad de pago y la generación de caja, independiente de criterios contables. El estado de cambios en el patrimonio detalla aportes de socios, utilidades retenidas, distribuciones y otros ajustes que afectan el patrimonio, complementando la interpretación del desempeño y la sostenibilidad financiera.
Componentes clave de los estados financieros: activos, pasivos, patrimonio, ingresos y gastos
Los estados financieros se estructuran alrededor de cinco componentes clave: activos, pasivos, patrimonio, ingresos y gastos. Estos elementos permiten medir la posición financiera y el desempeño económico de una entidad, facilitando el análisis contable y la toma de decisiones. En términos habituales, los primeros tres aparecen en el balance general, mientras que ingresos y gastos se reflejan en el estado de resultados.
Balance general
En el balance general se presentan activos (recursos controlados por la entidad), pasivos (obligaciones presentes) y patrimonio (derechos residuales de los propietarios). Una estructura clara de estos componentes permite evaluar la liquidez, solvencia y la composición del capital de la empresa.
- Activos: corrientes y no corrientes, representan valor económico para la entidad.
- Pasivos: de corto y largo plazo, reflejan compromisos a pagar.
- Patrimonio: capital aportado y resultados acumulados.
Estado de resultados
El estado de resultados muestra ingresos y gastos, determinando el resultado del ejercicio (utilidad o pérdida). Los ingresos derivan de la actividad principal y otras operaciones, mientras que los gastos incluyen costos y desembolsos necesarios para generar esos ingresos; su análisis ayuda a valorar la rentabilidad operativa y neta de la entidad.
Cómo leer y analizar los estados financieros: ratios, indicadores y ejemplos prácticos
Para leer y analizar los estados financieros es fundamental partir de los tres informes básicos: el balance, la cuenta de resultados y el estado de flujos de efectivo. Un análisis eficaz combina lectura horizontal (variaciones año a año), vertical (porcentajes sobre ventas o activos) y la evaluación de la calidad de las cifras (ajustes por partidas no recurrentes), lo que permite detectar tendencias, estacionalidad y efectos contables que distorsionen la imagen económica real.
Ratios e indicadores clave
- Liquidez: ratios como el ratio corriente y el ratio rápido miden la capacidad para cubrir obligaciones a corto plazo.
- Solvencia: deuda sobre patrimonio y ratio de endeudamiento indican riesgo financiero a largo plazo.
- Rentabilidad: márgenes (bruto, operativo, neto), ROA y ROE muestran eficiencia en generación de beneficios.
- Eficiencia operativa: rotación de inventarios y de cuentas por cobrar evalúan gestión de activos y capital circulante.
- Valor de mercado: indicadores como PER o BPA ayudan a relacionar resultados con la valoración por parte del mercado.
En cuanto a ejemplos prácticos, combine ratios para interpretar causas: un ROE alto con apalancamiento elevado sugiere riesgo financiero; una caída de margen operativo con ventas estables apunta a aumento de costes. Use estados comparativos y análisis común para ver componentes relativos (por ejemplo, porcentaje de coste de ventas sobre ventas) y contraste con promedios sectoriales para identificar desviaciones significativas o señales de mejora/alarma.
Importancia de los estados financieros para la toma de decisiones de empresas, inversores y entidades financieras
Importancia de los estados financieros para la toma de decisiones de empresas, inversores y entidades financieras
Los estados financieros son la base objetiva para la toma de decisiones en las empresas, ya que ofrecen información clave sobre liquidez, rentabilidad y solvencia que permite planificar presupuestos, controlar costos y priorizar inversiones. Directivos y responsables financieros utilizan balances, cuentas de resultados y flujos de efectivo para diseñar estrategias operativas, evaluar el desempeño frente a objetivos y ajustar políticas comerciales o de financiación en función de datos verificables.
Para los inversores, los estados financieros facilitan el análisis de valor y riesgo: permiten estimar flujos futuros, analizar márgenes y retornos, y comparar alternativas de inversión entre compañías y sectores. Esta información es esencial en procesos de valuación, due diligence y diversificación de carteras, ya que reduce la incertidumbre sobre la capacidad de generación de caja y la sostenibilidad de beneficios.
Las entidades financieras emplean los estados financieros en la evaluación crediticia y en la fijación de condiciones de préstamo, analizando ratios de cobertura, apalancamiento y calidad de activos para determinar límites, tasas y garantías. Asimismo, sirven para el seguimiento periódico de convenios financieros y para cumplir requisitos regulatorios, permitiendo a bancos y entidades de crédito gestionar el riesgo y protegerse frente a incumplimientos.