¿Qué es un conjunto de estados financieros? Definición, objetivo y quién debe elaborarlo
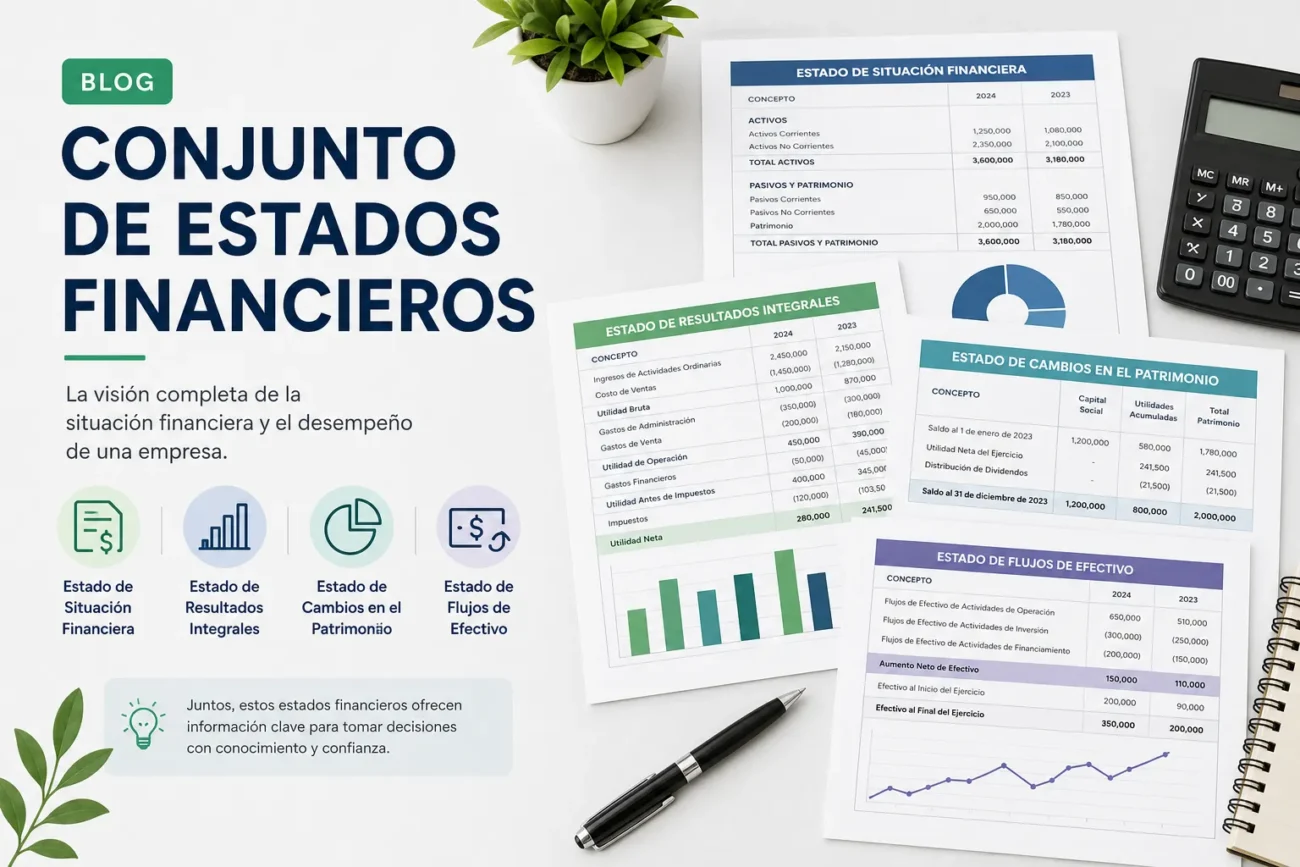
Conjunto de estados financieros se refiere al paquete ordenado de informes contables que presentan la situación patrimonial, financiera y los resultados de una entidad en un periodo determinado. Habitualmente incluye el balance o estado de situación financiera, el estado de resultados o de pérdidas y ganancias, el estado de flujos de efectivo y las notas explicativas; juntos ofrecen una visión coherente y comparable de la posición económica de la entidad. Este conjunto refleja la aplicación de principios y normas contables para asegurar que la información sea consistente y comprensible.
El objetivo principal de un conjunto de estados financieros es suministrar información útil para la toma de decisiones económicas por parte de distintos usuarios: propietarios, inversores, acreedores, autoridades fiscales y otros interesados. Permiten evaluar la capacidad de la entidad para generar efectivo, su solvencia, rentabilidad y cambios en el patrimonio, así como verificar el cumplimiento de obligaciones y la transparencia en la gestión. Además sirven como base para el análisis financiero, la planificación y la fiscalización.
Respecto a quién debe elaborarlo, la responsabilidad recae en la administración o la dirección de la entidad, que debe preparar y presentar los estados financieros conforme a las normas contables aplicables en su jurisdicción. Deben elaborarlos sociedades comerciales, organizaciones sin fines de lucro y otras entidades económicas que requieren rendición de cuentas o que están sujetas a obligaciones legales o regulatorias; en muchos casos estos conjuntos pueden ser revisados o auditados por terceros independientes para aumentar su fiabilidad.
Componentes del conjunto de estados financieros: balance, estado de resultados, flujo de efectivo y notas
El conjunto de estados financieros está compuesto por cuatro elementos clave que, en conjunto, ofrecen una visión integral de la situación y el desempeño económico de una entidad: el balance, el estado de resultados, el flujo de efectivo y las notas explicativas. Estos componentes son esenciales para la elaboración de informes financieros conforme a normas contables (NIIF/GAAP) y para el análisis por parte de inversores, acreedores y gestores.
El balance o estado de situación financiera presenta, en una fecha concreta, la estructura de activos, pasivos y patrimonio, mostrando la posición financiera y la capacidad de la empresa para cubrir sus obligaciones. El estado de resultados refleja el rendimiento durante un periodo determinado, detallando ingresos, costos y gastos para determinar la utilidad o pérdida neta; su análisis permite evaluar la rentabilidad y la eficiencia operativa.
El flujo de efectivo desglosa las entradas y salidas de efectivo en actividades operativas, de inversión y de financiación, clarificando la liquidez y la capacidad de la entidad para generar y emplear efectivo. Las notas explicativas complementan los estados principales con las políticas contables aplicadas, desgloses numéricos, información sobre partidas significativas y contingencias, proporcionando contexto y transparencia necesarios para una comprensión completa.
La interrelación entre estos componentes permite verificar coherencia entre posición financiera, resultados y movimientos de efectivo —por ejemplo, reconciliando la utilidad del estado de resultados con los flujos de efectivo operativos— y, junto con las notas, facilita la toma de decisiones informada por parte de usuarios financieros.
Normativa y requisitos contables para un conjunto de estados financieros (NIIF, NIC y legislación local)
La preparación de un conjunto de estados financieros debe obedecer a la jerarquía normativa aplicable: el Marco Conceptual y las NIIF (IFRS) constituyen la referencia principal para reconocimiento, medición y presentación, mientras que las NIC históricas siguen vigentes en la medida en que no hayan sido reemplazadas por NIIF. Es imprescindible la aplicación coherente de los principios de presentación fiel, materialidad y revelación suficiente para garantizar que los usuarios comprendan la posición financiera y el rendimiento. Además, las normas internacionales exigen que las políticas contables significativas, estimaciones y juicios se expliquen con claridad en las notas.
Requisitos clave
- Componentes obligatorios: estado de situación financiera, estado de resultados o estado de resultados y otro resultado integral, estado de cambios en el patrimonio, estado de flujos de efectivo y notas.
- Divulgaciones: políticas contables, hechos posteriores, partes relacionadas, riesgos financieros y desglose de partidas significativas.
- Presentación y comparabilidad: información comparativa mínima y revelación de cambios en políticas y errores materiales.
- Consolidación y alcance: criterio para preparar estados individuales o consolidados y requisitos para combinaciones y participaciones.
La legislación local puede imponer formatos, requisitos de presentación adicionales, obligaciones de depósito y conciliaciones fiscales o informativas que se deben cumplir junto con NIIF/NIC; en algunos países existe la obligación de incluir un estado y firma de la dirección o un informe de auditoría con formatos específicos. En la práctica, la preparación exige armonizar las exigencias internacionales con las normas y plazos locales, dejando constancia en las notas sobre cualquier desviación o adaptaciones exigidas por la legislación.
Cómo elaborar paso a paso un conjunto de estados financieros confiable y auditables
Para elaborar un conjunto de estados financieros confiable y auditable es fundamental establecer primero un marco contable y de control interno: definir las políticas contables conforme a NIIF o PCGA aplicables, un plan de cuentas coherente y procedimientos de registro claros. Implemente segregación de funciones, autorizaciones y controles de acceso para evitar errores y fraudes, y documente todas las políticas y procesos para asegurar consistencia periodos tras periodo.
Paso a paso
- Registro y clasificación: asiente todas las transacciones con documentos soporte (facturas, contratos, comprobantes) y clasifícalas según el plan de cuentas.
- Conciliaciones y comprobaciones: realiza conciliaciones bancarias, saldos de cuentas por cobrar y por pagar, inventarios y auxiliares para detectar y corregir diferencias.
- Ajustes y cierre: contabiliza provisiones, amortizaciones y ajustes de cierre; elabora una balanza de comprobación ajustada antes de preparar los estados.
- Elaboración de estados y notas: prepara balance, estado de resultados, flujo de efectivo y notas explicativas con revelaciones requeridas por la normativa.
- Revisión y aprobación: somete los estados a revisión interna, controles de calidad y aprobaciones formales por la gerencia y, si aplica, el comité de auditoría.
Para garantizar la auditabilidad, conserve un rastro de auditoría completo: documentos soporte vinculados a asientos, papeles de trabajo con responsables y fechas, control de versiones de los estados y registros de revisiones. Facilite el acceso seguro a la información para auditores externos, mantenga los plazos de retención legal y use conciliaciones y evidencias verificables que permitan reproducir y validar cada cifra.
Errores comunes, buenas prácticas y ejemplos prácticos de conjunto de estados financieros
Los errores más comunes en un conjunto de estados financieros suelen ser la clasificación incorrecta de partidas, la omisión de pasivos contingentes, la falta de periodificación de ingresos y gastos, errores en conciliaciones bancarias y la insuficiente revelación en las notas explicativas; estos fallos dañan la comparabilidad y transparencia y suelen originarse por ausencia de políticas contables documentadas o controles internos débiles. También es habitual encontrar inconsistencias entre estados (por ejemplo, diferencias entre el balance y el flujo de efectivo) y errores de redondeo o transcripción que afectan la fiabilidad global.
Buenas prácticas
Aplicar de forma consistente las normas contables aplicables (NIIF/PCGA locales), establecer políticas contables claras y mantener conciliaciones periódicas y revisiones de cierre mejora sustancialmente la calidad del conjunto. Implementar controles internos para validación de cifras, revisiones por niveles y un proceso formal de elaboración y aprobación reduce errores; además, incorporar notas explicativas completas, descripción de juicios contables y divulgación de partes relacionadas aumenta la transparencia y utilidad para usuarios.
Para ejemplificar de manera práctica, un buen conjunto de estados financieros incluye Balance, Estado de Resultados, Estado de Flujos de Efectivo y Estado de Cambios en el Patrimonio, acompañados de notas explicativas y un cuadro de políticas contables. Algunos ejemplos de controles y comprobaciones prácticos son:
- Conciliación bancaria mensual y ajuste de saldos.
- Verificación de la correcta periodificación de ingresos y gastos.
- Comprobación cruzada entre subtotales del balance y los totales del flujo de efectivo.
- Revisión de revelaciones obligatorias (partes relacionadas, contingencias, políticas).