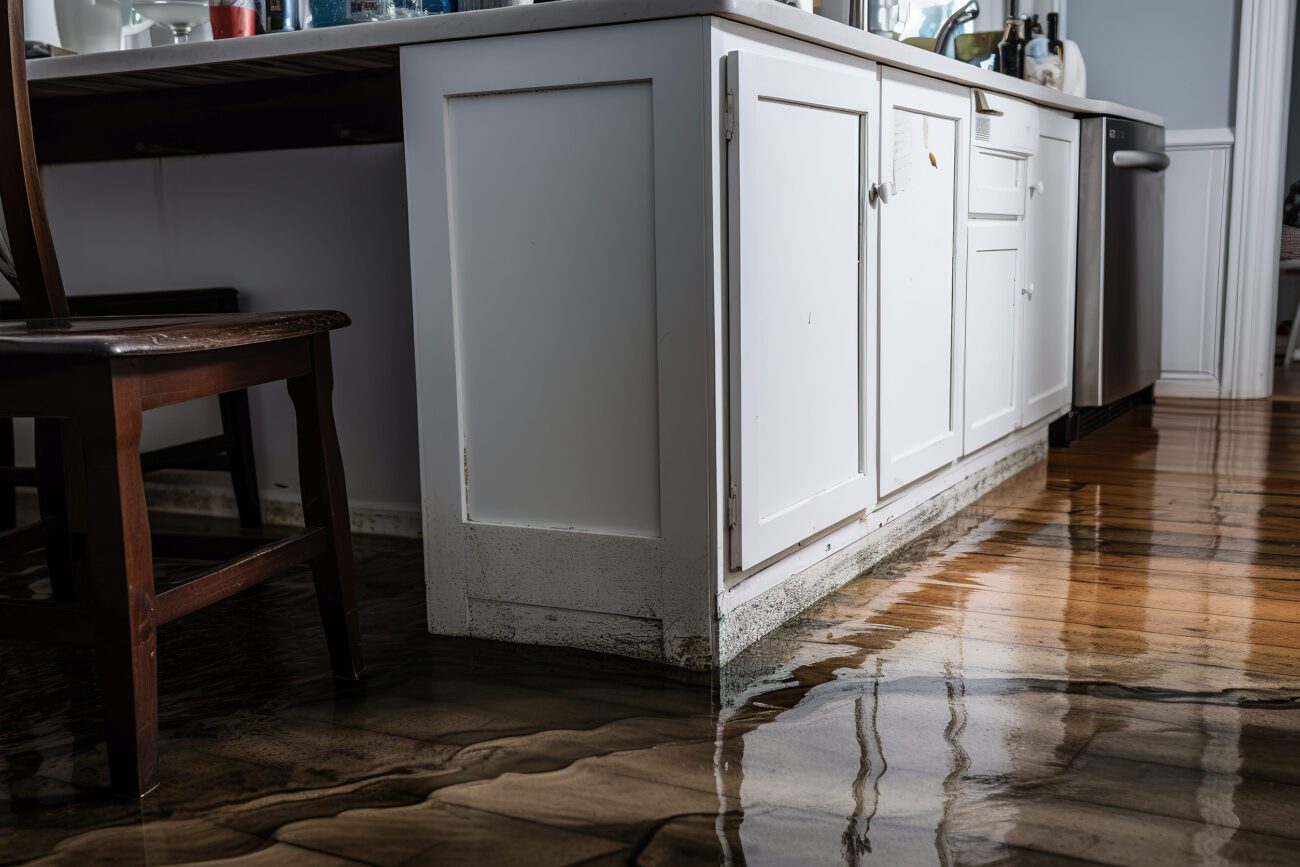
Un escape de agua puede terminar dañando la vivienda del vecino, un cortocircuito puede estropear varios electrodomésticos y una tormenta puede causar desperfectos en ventanas o tejados. Ante estos imprevistos, contar con un seguro de hogar no siempre garantiza que todos los gastos estén cubiertos. La diferencia está en las garantías contratadas, los límites de indemnización y las exclusiones recogidas en la póliza.
Por eso, elegir un seguro no debería reducirse a comparar precios. Conviene analizar qué riesgos pueden ocasionar un mayor perjuicio económico y comprobar cómo responde cada compañía cuando se produce un siniestro. Algunas cláusulas, poco visibles durante la contratación, pueden resultar decisivas cuando llega el momento de solicitar una reparación o una indemnización.
Las coberturas imprescindibles para proteger una vivienda
La primera recomendación es comprobar que la póliza distingue correctamente entre continente y contenido.
El continente comprende los elementos fijos del inmueble, como paredes, techos, instalaciones y ventanas.
El contenido incluye muebles, ropa, electrodomésticos y otros bienes personales. Asegurar únicamente una de estas partes puede dejar una protección incompleta.
El capital asegurado también requiere atención. En el caso del continente, debe calcularse según el coste de reconstrucción de la vivienda, no según su precio de mercado, que incluye el valor del suelo. Para el contenido, conviene realizar un inventario aproximado de los bienes y revisar si la indemnización se calcula a valor de nuevo o descontando la depreciación por uso.
La responsabilidad civil es otra garantía esencial. Cubre, dentro de los límites pactados, los daños que el propietario o los ocupantes puedan causar a terceros. Una fuga que afecte al piso inferior o un objeto que caiga desde una terraza son ejemplos de situaciones en las que esta cobertura puede evitar un desembolso considerable. Interesa contratar un capital elevado y revisar si existen sublímites por víctima o por siniestro.
También merece la pena comprobar las garantías de daños por agua, incendio, fenómenos atmosféricos, robo y daños eléctricos. No basta con que aparezcan en el listado de coberturas: hay que revisar qué circunstancias activan cada garantía y qué situaciones quedan excluidas.
Por último, la defensa jurídica y la reclamación de daños pueden resultar útiles si surge un conflicto con un vecino, un profesional o un tercero responsable de los desperfectos. Es importante conocer los gastos cubiertos y los límites económicos de esta asistencia.
Las cláusulas que conviene revisar antes de firmar
La letra pequeña puede determinar si un daño se repara íntegramente o si el asegurado debe asumir una parte de la factura. Una de las cuestiones más importantes es la posible aplicación de la regla proporcional. Si el capital asegurado es inferior al valor que corresponde asegurar, la compañía puede reducir la indemnización en determinadas circunstancias.
Por eso, conviene preguntar cómo se calculan los capitales y si existe alguna cláusula que limite o excluya esta reducción.
Otro aspecto fundamental son las franquicias. Se trata de la cantidad que queda a cargo del asegurado en determinados siniestros. Una póliza con una prima atractiva puede resultar menos interesante si establece franquicias elevadas o diferentes límites para cada garantía.
Las exclusiones también merecen una lectura detallada. Las humedades por condensación, el deterioro por falta de mantenimiento, ciertas fugas o las averías derivadas del desgaste pueden quedar fuera de la cobertura. En los daños eléctricos, por ejemplo, algunas pólizas establecen condiciones específicas según la antigüedad del aparato o la causa de la avería.
Conviene revisar, además, los límites de gasto para localizar y reparar una fuga, los daños estéticos, la sustitución de cerraduras tras un robo y los gastos de alojamiento temporal si la vivienda queda inhabitable. No todas las pólizas ofrecen las mismas prestaciones ni los mismos importes.
Tres detalles que pueden marcar la diferencia
1. La reposición no siempre equivale a una indemnización completa. Si un electrodoméstico queda inutilizado, la compañía puede valorar su antigüedad y aplicar depreciaciones, según las condiciones contratadas. Revisar si se indemniza a valor de nuevo ayuda a anticipar cuánto costaría sustituirlo.
2. Los objetos valiosos pueden necesitar una declaración específica. Joyas, obras de arte, colecciones y otros bienes de valor elevado pueden estar sujetos a límites particulares. Declararlos expresamente y conservar facturas, fotografías o tasaciones facilita acreditar su existencia y valor.
3. El seguro de la comunidad no siempre cubre todos los daños privativos. En un piso, la póliza comunitaria puede cubrir determinados elementos comunes, pero no necesariamente todos los desperfectos que afecten al interior de la vivienda. Consultar sus garantías antes de contratar permite detectar posibles duplicidades y evitar lagunas.
La mejor elección será aquella que responda a las características reales del inmueble, su equipamiento y los riesgos que se desean cubrir. Antes de firmar, resulta aconsejable comparar las condiciones particulares y generales de varias pólizas, pedir por escrito las aclaraciones necesarias y no dar por cubierta una situación hasta comprobar que figura expresamente en el contrato.