Opciones de financiamiento en Blockchain y fintech: panorama general y tipos principales
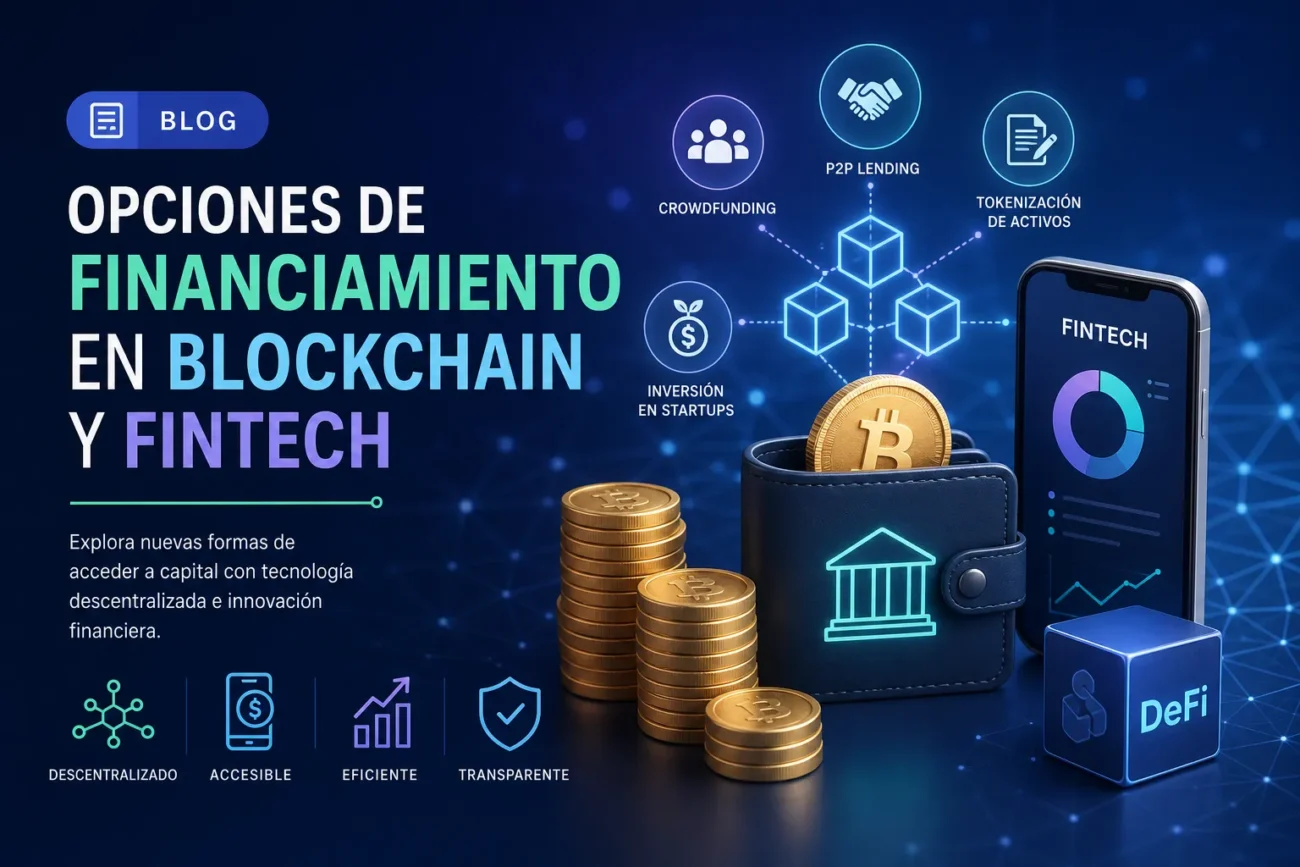
Blockchain y fintech han ampliado las opciones de financiamiento al combinar la eficiencia de los registros distribuidos con la innovación de servicios financieros digitales. Estas tecnologías permiten modelos de financiamiento más accesibles y rápidos para empresas y particulares, reduciendo intermediarios y automatizando procesos mediante contratos inteligentes. Además, la tokenización y las plataformas de DeFi facilitan la fraccionalización de activos y el acceso a liquidez en mercados que antes estaban restringidos.
Tipos principales
- Crowdfunding y crowdlending: Plataformas digitales que conectan inversores con proyectos, ahora también en versiones cripto para recaudar fondos mediante tokens.
- ICO, STO y IEO: Emisiones de tokens para financiación; las STO (Security Token Offerings) integran características regulatorias sobre valores tokenizados.
- DeFi lending y préstamos P2P: Préstamos colateralizados y mercados de crédito descentralizados que ofrecen liquidez sin intermediarios tradicionales.
- Tokenización de activos: Transformación de bienes reales (inmuebles, deuda, facturas) en tokens negociables para mejorar liquidez y accesibilidad.
- Financiación tradicional potenciada por fintech: Venture capital y préstamos bancarios optimizados con análisis de datos, open banking y soluciones de factoring digital.
La adopción de estas opciones de financiamiento está condicionada por factores regulatorios, gestión de riesgo y la volatilidad de activos digitales; por ello, muchas plataformas combinan controles KYC/AML y soluciones híbridas que integran infraestructura bancaria con capas blockchain. Las empresas fintech suelen optar por soluciones modulables —open banking, APIs y servicios de custodia— para ofrecer productos de crédito, pagos y emisión de activos digitales que cumplan con marcos regulatorios y necesidades de escalabilidad.
DeFi, crowdfunding cripto y financiación tradicional en fintech: comparación, ventajas y cuándo usarlas
En el ecosistema fintech conviven tres modelos de financiación con características distintas: DeFi (finanzas descentralizadas) se apoya en contratos inteligentes y mercados on‑chain para ofrecer acceso directo y composabilidad entre productos; el crowdfunding cripto utiliza la tokenización y la comunidad para financiar etapas early‑stage y distribuir incentivos; y la financiación tradicional (bancos, capital riesgo, préstamos) opera sobre marcos regulatorios establecidos, due diligence y canales institucionales.
Entre sus ventajas, DeFi destaca por la rapidez de ejecución, acceso global sin intermediarios y la posibilidad de generar liquidez y rendimiento en pools y protocolos, aunque implica riesgos técnicos y regulatorios. El crowdfunding cripto permite captar comunidad, marketing viral y distribución de tokens como mecanismo de alineación con usuarios, adecuado para proyectos que necesitan tracción temprana; sin embargo, conlleva volatilidad y riesgos de gobernanza. La financiación tradicional ofrece mayor protección legal, estructuras contractuales conocidas y acceso a capital significativo de inversores institucionales, pero suele ser más lenta y con mayores requisitos de cumplimiento.
Cuándo usarlas
- DeFi: cuando se busca acceso inmediato a liquidez, experimentación con productos financieros on‑chain y usuarios con tolerancia al riesgo técnico y regulatorio.
- Crowdfunding cripto: para proyectos early‑stage que necesitan comunidad, visibilidad y una forma de distribuir incentivos/tokenomics a contribuyentes.
- Financiación tradicional: cuando se requieren grandes cantidades de capital, cumplimiento regulatorio, garantías legales y relaciones con inversores institucionales.
Cómo elegir la mejor opción de financiamiento en Blockchain y fintech: costos, requisitos y pasos prácticos
Para elegir la mejor opción de financiamiento en Blockchain y fintech, comienza por evaluar el objetivo financiero y el perfil de riesgo: ¿necesitas capital sin diluir (deuda), crecimiento rápido con visibilidad pública (ICO/IDO/STO/tokenización) o acceso a liquidez a través de DeFi y préstamos colateralizados? Compara los costos directos e indirectos: comisiones de plataforma, tarifas de gas, honorarios legales y de auditoría de smart contracts, además del costo implícito de la dilución para rondas de capital. Considera también la velocidad de ejecución y la reputación del mecanismo elegido para atraer al tipo de inversor que buscas.
Revisa los requisitos regulatorios y operativos antes de decidir: KYC/AML y cumplimiento según la jurisdicción, estructura societaria adecuada, documentación técnica (whitepaper, tokenomics) y financiera, y auditorías de seguridad para contratos inteligentes. Evalúa mínimos de entrada o condiciones de liquidez en plataformas DeFi, las exigencias de inversores institucionales y las obligaciones fiscales y de reporte que cada alternativa implica. La falta de cumplimiento o de auditoría puede incrementar riesgos y costos posteriores.
Sigue unos pasos prácticos para tomar la decisión: define monto y uso del capital, modela el impacto en la estructura accionaria y flujo de caja, compara ofertas y condiciones de varias plataformas o inversores, y realiza due diligence legal y técnica. Prepara la documentación (term sheets, whitepaper, contratos), contrata auditoría de smart contracts y establece procesos de KYC/AML antes del lanzamiento; una vez cerrado el financiamiento, mantiene gobernanza y comunicación transparente con los inversores para mitigar riesgos y optimizar costos futuros.
Riesgos, gobernanza y cumplimiento: regulación y seguridad en las opciones de financiamiento en Blockchain y fintech
La expansión de las opciones de financiamiento en blockchain y fintech trae riesgos específicos que afectan a inversores, plataformas y reguladores. Entre los principales figuran fallos de código en smart contracts, vulnerabilidades de custodia de claves privadas, riesgos de contraparte en plataformas centralizadas y amenazas cibernéticas. Además, la naturaleza transfronteriza de muchas operaciones complica la aplicación de normas locales y aumenta la exposición a fraudes, lavado de activos y sanciones.
La gobernanza de protocolos y plataformas es clave para mitigar conflictos y cambios inesperados en modelos de financiamiento. Modelos de gobernanza on‑chain, DAOs y mecanismos de gobernanza híbrida deben abordar la propiedad de decisiones, la gobernabilidad de actualizaciones (upgradeability) y la gestión de conflictos de interés. La centralización de controles administrativos o de oráculos también introduce riesgos de concentración que pueden afectar la resiliencia y la confianza en las soluciones de financiamiento.
Cumplimiento y marco regulatorio
Las iniciativas de cumplimiento incluyen mecanismos de KYC/AML, clasificación de tokens (utilidad vs. valor mobiliario), requisitos de licenciamiento y obligaciones de reporte que varían entre jurisdicciones. Las fintech suelen apoyarse en soluciones de RegTech para supervisión automática y trazabilidad de transacciones, mientras que las autoridades promueven sandboxes regulatorios y guías para integrar protección al consumidor y prudencialidad sin frenar la innovación.
Para mejorar la seguridad y la confianza en las opciones de financiamiento, las mejores prácticas incluyen auditorías de código, pruebas formales, segurización de claves (HSM, multisig), monitoreo en tiempo real y pólizas de seguro contra brechas.
- Auditorías y verificación formal
- Gestión de claves y custodia
- Monitoreo AML/CFT y reporting
- Gestión de terceros y oráculos
Casos reales y plataformas recomendadas: ICO/IDO, préstamos P2P, tokenización de activos y capital riesgo
ICO/IDO
En la práctica, las ICO/IDO se usan para financiar el desarrollo de proyectos tokenizados y atraer comunidad; las IDO suelen realizarse en launchpads o directamente en DEXs mediante pools de liquidez. Ejemplos de plataformas reconocidas donde históricamente se han lanzado ventas y launchpads incluyen:
- CoinList
- Binance Launchpad
- Polkastarter
- DAOmaker y soluciones de swap como Uniswap o SushiSwap
Es importante verificar requisitos de KYC/AML y la documentación legal del proyecto antes de participar.
Préstamos P2P y lending descentralizado
En cripto, el préstamo peer-to-peer convive con protocolos de lending basados en pools; ambos permiten obtener liquidez contra colateral o prestar activos para obtener rendimiento. Plataformas y protocolos ampliamente usados incluyen:
- Aave, Compound y MakerDAO (protocolos DeFi de préstamos y préstamos garantizados)
- Nexo (servicio centralizado de préstamos cripto)
Cada opción conlleva riesgos distintos (contrapartida, contrato inteligente, regulación), por lo que la elección debe basarse en perfil de riesgo y auditorías disponibles.
Tokenización de activos y capital riesgo
La tokenización permite representar inmuebles, deuda o participaciones en blockchain; existen proveedores especializados en la emisión y custodia de valores tokenizados, así como mercados secundarios y plataformas de inversión en proyectos. Plataformas destacadas en tokenización incluyen:
- Securitize, Tokeny, Polymath
- RealT y Centrifuge para activos reales y deuda tokenizada
En capital riesgo dentro del ecosistema cripto, además de fondos especializados (por ejemplo, firmas de VC cripto), existen plataformas de crowdfunding y token sales como Republic o CoinList que facilitan la participación de inversores; siempre realizar due diligence y revisar el marco regulatorio aplicable.