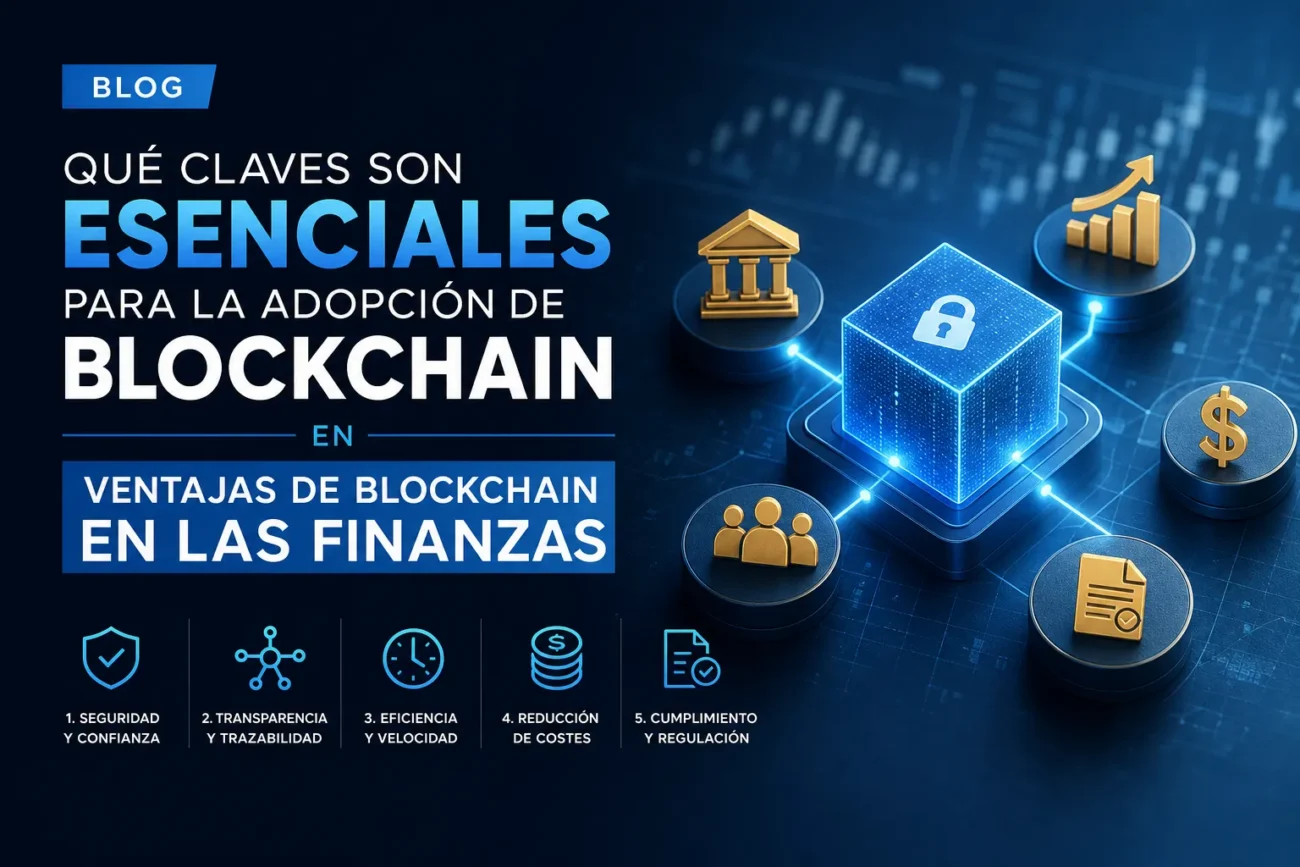
Qué claves son esenciales para la adopción de blockchain en las finanzas: visión general y objetivos
La adopción de blockchain en las finanzas exige una visión clara de objetivos: mejorar la transparencia, reducir costes operativos, acelerar la liquidación de activos y reforzar la seguridad criptográfica. Desde una perspectiva SEO, es importante destacar que la tecnología debe aportar beneficios medibles para bancos, gestores de activos y fintechs, alineándose con metas como la reducción del riesgo de contraparte, la trazabilidad de transacciones y la automatización mediante contratos inteligentes.
Claves técnicas y regulatorias
- Seguridad y privacidad: criptografía robusta, gestión de claves y cumplimiento de normas de protección de datos.
- Escalabilidad e interoperabilidad: capacidad para procesar altos volúmenes y conectarse con sistemas financieros legacy y otras cadenas.
- Regulación y cumplimiento: integración de requisitos KYC/AML y alineamiento con marcos regulatorios nacionales e internacionales.
- Estandarización: protocolos comunes que faciliten la adopción masiva y la confianza entre instituciones.
La implementación práctica depende de factores organizativos: gobernanza clara, modelos de incentivos que promuevan la colaboración entre participantes, y programas de formación para equipos técnicos y directivos. Igualmente crucial es la integración con infraestructuras existentes (custodia, pagos y liquidación) y la definición de casos de uso con retorno de inversión tangible para acelerar la adopción.
Ventajas de blockchain en las finanzas: seguridad, transparencia y eficiencia operativa
En el sector financiero, la tecnología blockchain aporta mejoras significativas en seguridad. Las redes distribuidas emplean criptografía, mecanismos de consenso y registros inmutables que dificultan la manipulación de datos y reducen el riesgo de fraude y errores en transacciones. La descentralización también disminuye puntos únicos de fallo y facilita controles de integridad, lo que aumenta la resiliencia frente a ataques y pérdidas de información.
La transparencia es otra ventaja clave para las finanzas: los libros contables compartidos permiten trazabilidad completa de activos y eventos, mejorando la auditoría y el cumplimiento normativo. El acceso a registros verificables en tiempo real simplifica la supervisión de contrapartes y procesos, y facilita la detección temprana de inconsistencias sin depender exclusivamente de informes internos.
En términos de eficiencia operativa, blockchain habilita la automatización mediante contratos inteligentes que ejecutan condiciones predefinidas, reduciendo la necesidad de intermediarios y la carga administrativa. Esto se traduce en procesos de conciliación y liquidación más rápidos, menores costes operativos y mayor agilidad en la emisión y transferencia de activos, optimizando flujos de trabajo en banca, pagos transfronterizos y mercados de capitales.
Escalabilidad e interoperabilidad: claves técnicas para una adopción masiva en entidades financieras
Para que las entidades financieras alcancen una adopción masiva es imprescindible abordar la escalabilidad desde el diseño: arquitecturas cloud-native, microservicios y patrones de horizontal scaling permiten absorber picos de demanda manteniendo baja latencia y alta disponibilidad. Técnicas como particionado (sharding), cachés distribuídos, procesamiento asíncrono y colas de mensajes reducen la contención en las capas de datos y transacciones, mientras que la observabilidad (trazas, métricas y logs) y pruebas de rendimiento continuas garantizan el cumplimiento de los SLA operativos sin degradar la experiencia del cliente.
Patrones técnicos clave
- Microservicios y contenedores: despliegues independientes que facilitan escalado selectivo y CI/CD.
- Event-driven / Streaming: colas y brokers (mensajería, streams) para desacoplar y procesar eventos en tiempo real.
- APIs y API Gateway: contratos versionados, rate limiting y rutado para integraciones seguras y controladas.
- Particionado y replicación de datos: modelos que aumentan throughput y reducen latencia en operaciones críticas.
La interoperabilidad técnica exige estándares y contratos claros: APIs abiertas (REST/gRPC), modelos de datos comunes, y adopción de estándares sectoriales (por ejemplo, ISO 20022 en pagos) facilitan el intercambio entre bancos, pasarelas y fintechs. Capas de transformación semántica y conectores reutilizables reducen la fricción entre sistemas legados y nuevas plataformas; además, sandboxes y entornos de certificación permiten validar integraciones sin riesgos operativos.
Para convertir estas capacidades en adopción masiva es clave integrar seguridad y cumplimiento en cada capa: autenticación federada (OAuth2/OpenID Connect), cifrado en tránsito y en reposo, gestión de consentimientos y auditoría inmutable. Operacionalmente, la resiliencia (failover, circuit breakers), despliegues controlados (blue/green, canary), gobernanza de APIs y programas de pruebas interoperables permiten que las entidades financieras escalen e integren nuevos actores sin comprometer estabilidad ni regulación.
Regulación y cumplimiento: requisitos legales y governance imprescindibles para usar blockchain en finanzas
Regulación y cumplimiento en proyectos de blockchain en finanzas exige alinearse con marcos existentes como la normativa anti‑lavado (AML/KYC), la regulación de mercados de valores y las leyes de protección de datos (por ejemplo, GDPR). Las entidades deben evaluar si la actividad implica oferta de valores, servicios de pago o custodia, ya que ello determina licencias, obligaciones de reporte y supervisión por parte de autoridades nacionales y supranacionales. Además, la naturaleza transfronteriza de muchas plataformas blockchain obliga a considerar requisitos regulatorios en todas las jurisdicciones relevantes y la aplicabilidad de sanciones económicas y controles de capital.
Gobernanza y controles internos son imprescindibles para mitigar riesgos operativos, legales y reputacionales. Entre las prácticas clave están:
- Auditorías independientes de contratos inteligentes y pruebas de integridad de código.
- Políticas claras de gestión de claves, segregación de funciones y control de accesos.
- Procesos de debida diligencia continua para contrapartes y mecanismos AML/KYC integrados.
- Registros inmutables con retención y acceso que cumplan requisitos de conservación y privacidad.
El cumplimiento exige además capacidad de reportar incidentes, transparencia ante reguladores y pruebas de cumplimiento (p. ej., auditorías y contabilidad forense aplicable a registros distribuídos). Es recomendable involucrar a asesoría legal especializada y, cuando sea posible, participar en sandboxes regulatorios o consultas para ajustar modelos de negocio y demostrar la conformidad de gobernanza, controles y procedimientos operativos antes de escalar servicios financieros basados en blockchain.
Modelo de negocio, ROI y formación: estrategias prácticas para acelerar la adopción de blockchain en el sector financiero
Modelo de negocio: definir un modelo de negocio viable implica mapear claramente la propuesta de valor de blockchain sobre procesos financieros existentes (liquidación, trade finance, KYC) y identificar fuentes de ingresos y ahorro de costes. Empezar con soluciones híbridas que combinen infraestructura distribuida y sistemas legacy reduce riesgos regulatorios y permite diseñar modelos de precios (suscripción, fees por transacción, tokenización de activos) que demuestren beneficios tangibles a clientes e inversores.
ROI: para justificar la inversión, conviene establecer métricas financieras y operativas concretas desde el piloto: reducción de tiempos de liquidación, disminución de costes de reconciliación, menor exposición al fraude y mejora del time-to-market para nuevos productos. Calcular el coste total de propiedad (TCO), horizontes de recuperación y análisis de sensibilidad ayuda a priorizar casos de uso con retorno más rápido y a diseñar fases de escalado basadas en KPIs medibles.
Formación: acelerar la adopción requiere programas de formación role-based que combinen fundamentos técnicos (smart contracts, criptografía básica) con aspectos regulatorios y operativos. Cursos prácticos, talleres de simulación, rotación por pilotos y la creación de “champions” internos facilitan la transferencia de conocimiento y reducen la resistencia al cambio, mientras que alianzas con proveedores y universidades complementan capacidades especializadas.
Acciones prácticas
- Implementar pilotos con KPIs financieros y operativos claros para validar el modelo de negocio y medir el ROI.
- Crear un Centro de Excelencia que centralice metodología, gobernanza y formación continua en blockchain.
- Establecer alianzas con fintechs y reguladores para usar sandboxes y acelerar despliegues controlados.
- Desarrollar programas de upskilling por roles y sesiones hands-on para integrar la tecnología en operaciones diarias.