¿Qué es el defensor del consumidor financiero? Definición y propósito
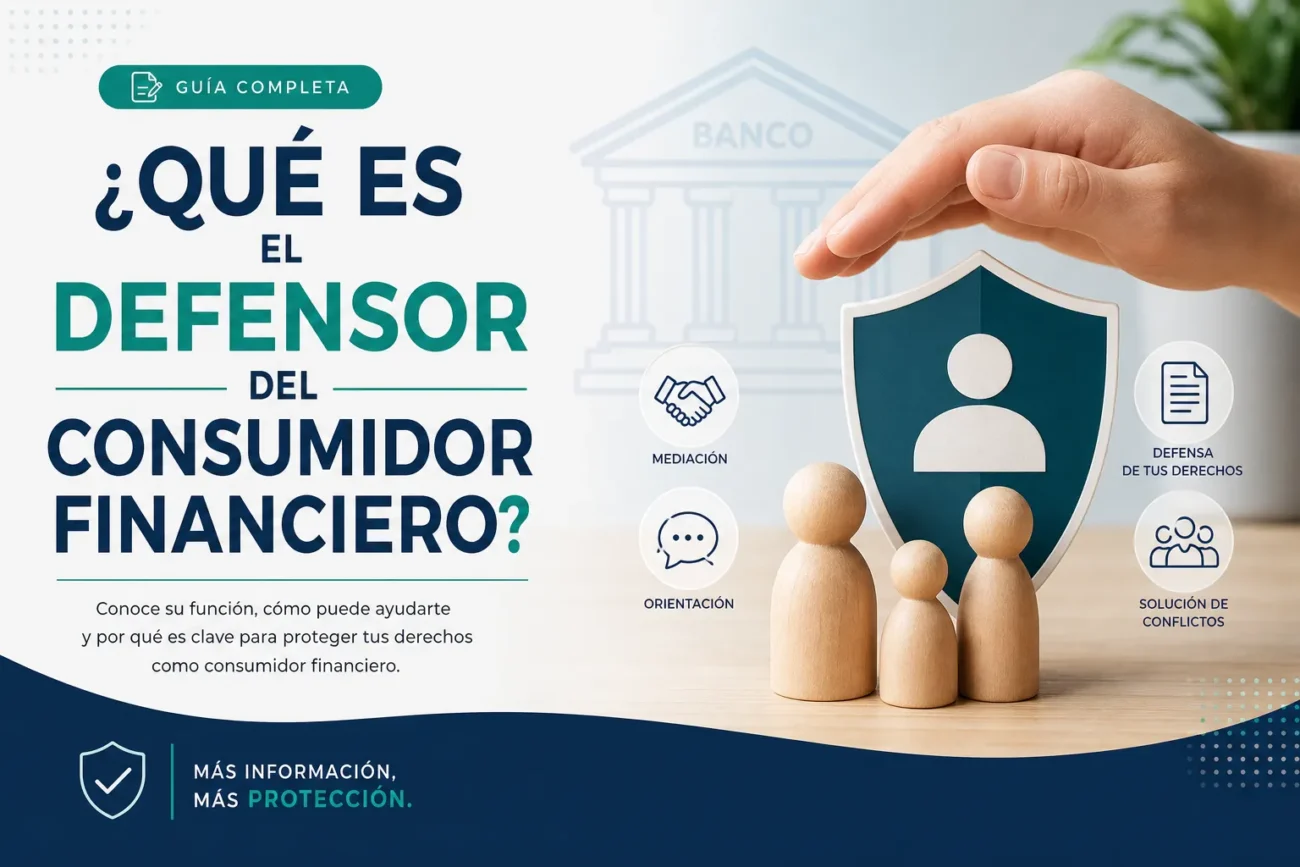
Defensor del consumidor financiero es la figura u oficina especializada encargada de recibir, tramitar e investigar reclamaciones y quejas de los usuarios frente a entidades del sector financiero. No actúa como un juez, sino como un mecanismo extrajudicial de resolución de conflictos que sirve de intermediario entre el consumidor financiero y la institución para buscar soluciones justas y proporcionales a controversias sobre productos y servicios financieros.
Su propósito principal es proteger los derechos e intereses de los usuarios financieros, promoviendo el trato correcto y transparente por parte de bancos, aseguradoras y otras entidades. Entre sus funciones suele estar la mediación, la emisión de recomendaciones o dictámenes no vinculantes, la identificación de fallos sistémicos y la propuesta de mejoras en prácticas y contratos para reducir futuros conflictos.
Además, el defensor del consumidor financiero aporta beneficios directos al mercado: ofrece acceso más rápido y accesible a mecanismos de reclamo, actúa con independencia e imparcialidad, garantiza confidencialidad y orientación al usuario, y contribuye a aumentar la confianza y la responsabilidad de las instituciones financieras mediante la detección y corrección de malas prácticas.
Funciones y responsabilidades del defensor del consumidor financiero
El defensor del consumidor financiero actúa como un órgano independiente encargado de recibir, tramitar y resolver reclamaciones entre usuarios y entidades financieras, con el objetivo de garantizar la protección de los derechos del consumidor. Sus funciones se centran en ofrecer atención y orientación especializada, facilitar mecanismos de mediación y promover soluciones ágiles y equitativas sin necesidad de procedimientos judiciales largos.
Funciones principales
- Recepción y tramitación de reclamaciones: gestionar quejas, verificar documentación y analizar casos para su resolución.
- Mediación y resolución extrajudicial: proponer acuerdos, facilitar el diálogo y emitir propuestas no vinculantes cuando procede.
- Información y educación financiera: orientar a los consumidores sobre derechos, productos y buenas prácticas para prevenir conflictos.
- Supervisión y recomendaciones: identificar patrones de abuso o mala praxis y sugerir medidas correctivas a las entidades y autoridades.
- Informes y transparencia: elaborar reportes públicos y estadísticas que mejoren la rendición de cuentas del sector financiero.
Entre sus responsabilidades destacan garantizar la imparcialidad, la confidencialidad de los reclamantes y el cumplimiento de los plazos establecidos para la resolución de quejas. Además, debe coordinarse con autoridades regulatorias y supervisores para impulsar cambios normativos cuando se detectan fallos sistémicos, y dar seguimiento a las recomendaciones para asegurar el cumplimiento por parte de las entidades financieras.
Quién puede acudir al defensor del consumidor financiero y requisitos para presentar un caso
El defensor del consumidor financiero está orientado principalmente a las personas que han sufrido una afectación por productos o servicios financieros: personas naturales y, dependiendo de la normativa local, también representantes legales o empresas de reducido tamaño cuando actúan en calidad de consumidoras. Para confirmar si puede acudir una entidad concreta (persona jurídica, apoderado o tercero), es importante verificar el alcance y los límites establecidos por la institución responsable en su país.
Requisitos habituales
- Identificación: documento de identidad del reclamante o del representante legal.
- Documentación del caso: contratos, estados de cuenta, comprobantes de pago y cualquier prueba que respalde la reclamación.
- Reclamación previa: copia de la queja presentada ante la entidad financiera y la respuesta recibida, si la hubo.
- Poderes o autorizaciones: en caso de que actúe un apoderado, el mandato o autorización correspondiente.
Es frecuente que el defensor solicite además un resumen claro de los hechos, datos de contacto y, si procede, formularios institucionales cumplimentados. Antes de presentar un caso conviene revisar los requisitos y canales (presencial, telefónico u online) publicados por el organismo competente para asegurar que la documentación y los antecedentes requeridos estén completos.
Cómo presentar un reclamo ante el defensor del consumidor financiero: guía paso a paso
Antes de presentar un reclamo ante el defensor del consumidor financiero, reúna toda la documentación y agote primero las vías de atención de la entidad financiera: copia del contrato, extractos, comunicaciones con la entidad y cualquier comprobante de pago o error. Redacte el reclamo de forma clara y cronológica, indicando datos de identificación, número de contrato, descripción de los hechos, la solución solicitada y las pruebas que lo respaldan; esto facilitará el registro y la evaluación del caso por parte del defensor.
Documentos necesarios y vías de envío
- Identificación del titular y, si procede, autorización del representante.
- Contratos, estados de cuenta, comprobantes y comunicaciones con la entidad.
- Copias del reclamo presentado ante la entidad y su respuesta o constancia de no respuesta.
- Formularios del defensor completos y anexos en los formatos solicitados.
- Vías de envío: formulario web del defensor, correo certificado, entrega presencial o registro telefónico según disponga el organismo.
Al presentar el reclamo, adjunte todas las pruebas y solicite el número de expediente o acuse de recibo; guarde copias y comunicaciones para el seguimiento. El defensor evaluará la documentación y podrá mediar o solicitar información adicional a la entidad; si la respuesta no es satisfactoria o la entidad no responde, utilice los mecanismos de seguimiento y aportación de nueva evidencia, mencionando siempre el número de caso para agilizar la gestión.
Preguntas frecuentes, derechos protegidos y plazos por el defensor del consumidor financiero
Preguntas frecuentes
Las preguntas frecuentes suelen aclarar cómo presentar una reclamación ante el defensor del consumidor financiero, qué documentación aportar y qué canales utilizar (presencial, telefónico o electrónico). También responden sobre el alcance de la intervención del defensor: mediación, recomendaciones o derivación a autoridades competentes. Es útil que las FAQ indiquen si existe asistencia gratuita y cómo solicitar seguimiento del caso.
En cuanto a los derechos protegidos, se enfatiza habitualmente la protección frente a prácticas abusivas, el derecho a la información clara y veraz, la defensa de la privacidad y la conservación de datos financieros, así como el derecho a una respuesta y a un procedimiento de reclamación efectivo. El defensor vela por el cumplimiento de normas de transparencia, trato equitativo y reparación ante errores o cobros indebidos.
Sobre los plazos, las FAQ describen los tiempos típicos del proceso: acuse de recibo de la reclamación, periodos de investigación por parte del defensor y plazos para emitir una resolución o recomendación. Estos plazos varían según la normativa local, la complejidad del caso y el tipo de entidad implicada; por eso se recomienda conservar toda la documentación y consultar expresamente los tiempos aplicables en la jurisdicción correspondiente.