Estructura del mercado financiero: definición y elementos clave
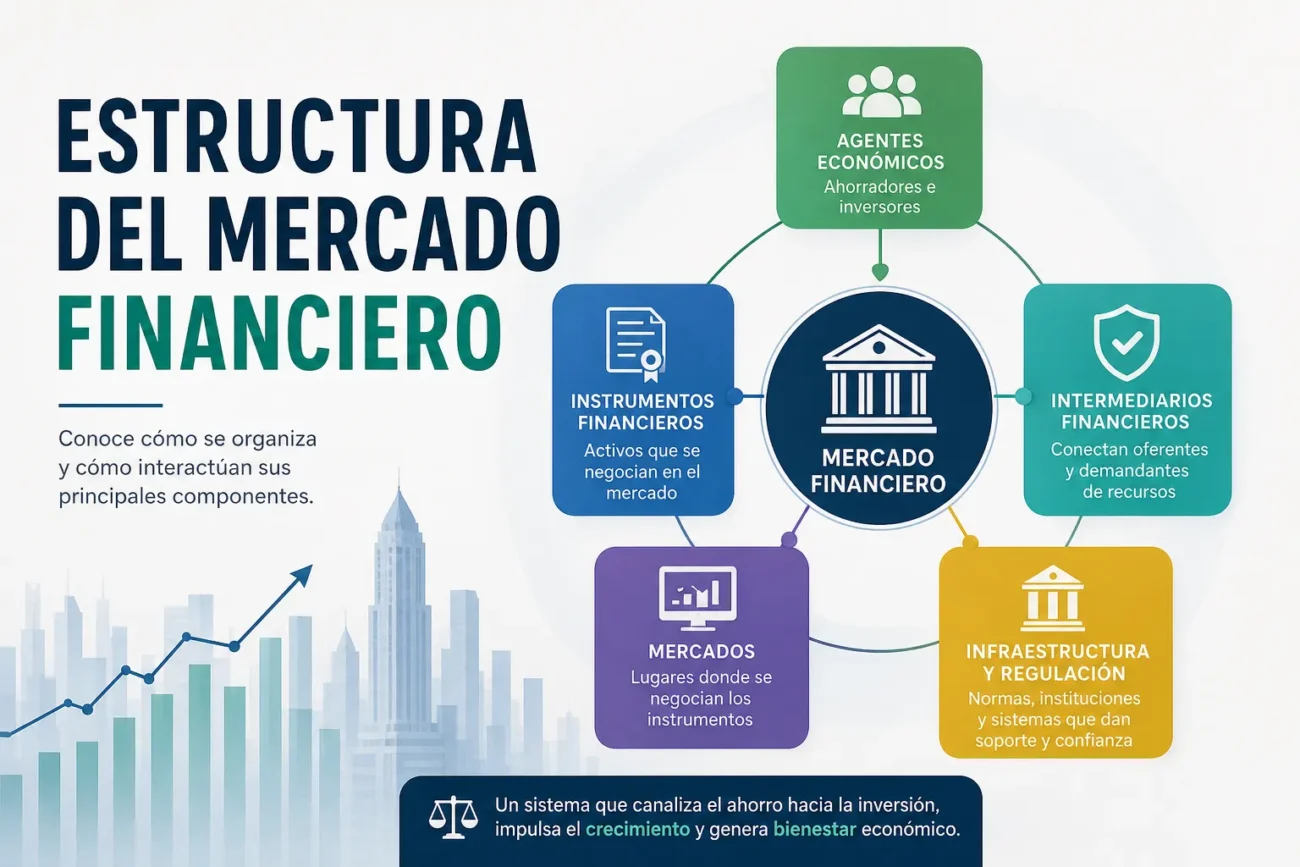
La estructura del mercado financiero se refiere al conjunto organizado de participantes, instrumentos, instituciones y normas que permiten la compraventa de activos y la asignación de recursos en la economía. Incluye tanto los mercados físicos y electrónicos donde se negocian valores como la infraestructura que soporta la negociación, compensación y liquidación, así como el marco regulatorio que garantiza transparencia y protección a los inversores.
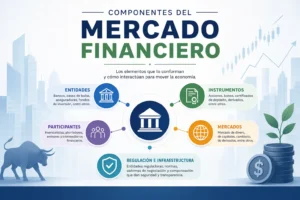
Elementos clave
- Participantes: emisores, inversores, intermediarios y reguladores.
- Instrumentos financieros: renta fija, renta variable, derivados y productos monetarios.
- Mercados y segmentos: mercados primarios y secundarios; mercados de dinero, capitales y derivados.
- Infraestructura: bolsas, sistemas de compensación y liquidación, cámaras de compensación y plataformas electrónicas.
- Regulación y supervisión: normas, autoridades y mecanismos de cumplimiento que aseguran la integridad del mercado.
La interacción entre estos elementos determina la eficiencia del mercado: la liquidez depende de la diversidad de participantes y profundidad de los instrumentos, mientras que la formación de precios (price discovery) surge de la negociación en mercados primarios y secundarios. La infraestructura tecnológica y los procedimientos de compensación son críticos para reducir riesgos operativos y asegurar la finalización de las operaciones.
El marco regulatorio y los requisitos de transparencia influyen directamente en la confianza y estabilidad del sistema financiero; sin ellos, las asimetrías de información y el riesgo sistémico pueden comprometer la función del mercado como canal de financiación y gestión de riesgos.
Componentes y actores de la estructura del mercado financiero
La estructura del mercado financiero se compone de diversos elementos interconectados que permiten la emisión, negociación y liquidación de activos. Entre los componentes principales se encuentran los mercados primarios y secundarios, los instrumentos financieros (acciones, bonos, derivados), las infraestructuras de mercado (bolsas, sistemas de liquidación y cámaras de compensación) y los sistemas de pago que facilitan la transferencia de fondos. Estos elementos conforman el entramado donde se determina el precio de los activos y se canaliza el ahorro hacia la inversión.
Los actores que participan en esta estructura incluyen emisores, inversores y intermediarios. Los emisores son empresas y gobiernos que colocan títulos para financiar actividades; los inversores abarcan desde particulares hasta grandes instituciones como fondos de inversión, aseguradoras y fondos de pensiones. Los intermediarios —bancos comerciales, sociedades de valores, corredurías y gestores de activos— facilitan la ejecución de operaciones, asesoramiento y acceso a los mercados.
- Infraestructuras y proveedores de servicios: bolsas de valores, centros de negociación alternativos, depositarias y cámaras de compensación que garantizan la compensación y liquidación.
- Proveedores de información y calificación: agencias de rating, agencias de noticias y plataformas de datos financieros que aportan transparencia y soporte para la toma de decisiones.
Finalmente, las autoridades regulatorias y los bancos centrales son actores clave en la gobernanza del mercado financiero: establecen normas prudenciales, supervisan la conducta de mercado y aplican políticas monetarias que influyen en la liquidez y el funcionamiento del sistema. Su papel es esencial para proteger a los inversores, asegurar la estabilidad financiera y promover la eficiencia en la asignación de capital.
Tipos de mercados en la estructura del mercado financiero: capitales, dinero y derivados
Los mercados financieros se estructuran según el tipo de instrumento y el horizonte temporal, distinguiéndose principalmente entre el mercado de capitales, el mercado de dinero y el mercado de derivados. Cada uno cumple funciones específicas en la asignación de recursos y el manejo del riesgo: el mercado de capitales facilita la financiación a medio y largo plazo, el mercado de dinero provee liquidez a corto plazo, y el mercado de derivados permite transferir y cubrir riesgos asociados a precios, tipos de interés o divisas.
En el mercado de capitales se negocian instrumentos de renta fija y renta variable como bonos y acciones, orientados a inversiones a plazos más largos y a la captación de fondos por parte de empresas y gobiernos. El mercado de dinero agrupa activos de alta liquidez y vencimiento corto —por ejemplo, letras del tesoro, papel comercial y repos— que son esenciales para la gestión de tesorería y la estabilidad de la liquidez en el sistema financiero.
El mercado de derivados incluye contratos como futuros, opciones y swaps que derivan su valor de activos subyacentes y se utilizan tanto para cobertura como para especulación y discover de precios. Estos mercados juegan un papel clave en la gestión del riesgo financiero y en la eficiencia de los precios, ya que permiten trasladar exposiciones entre participantes y fijar condiciones futuras de pago o entrega.
Cómo funciona la estructura del mercado financiero: procesos, instrumentos y flujos
El funcionamiento de la estructura del mercado financiero se basa en la interacción coordinada de participantes, infraestructuras y reglas que facilitan el intercambio de activos. Los procesos clave incluyen la formación de precios mediante oferta y demanda, la emisión y colocación de instrumentos por parte de emisores, la negociación en mercados organizados o OTC y la supervisión regulatoria que garantiza transparencia y protección al inversor. La liquidez, la profundidad del mercado y la confianza institucional condicionan la eficacia de estos procesos y determinan el coste de acceso al capital.
Instrumentos y su función
- Acciones: representan propiedad en empresas y sirven para financiar crecimiento.
- Bonos: instrumentos de deuda que canalizan ahorro hacia prestatarios públicos y privados.
- Derivados: contratos para cobertura o especulación sobre precios futuros (futuros, opciones, swaps).
- Divisas y mercados monetarios: permiten gestión de liquidez y riesgo cambiario.
- Fondos e instrumentos colectivos: facilitan diversificación y gestión profesional del ahorro.
Los flujos en el mercado financiero implican movimientos de capital desde ahorradores hacia emisores y operadores, retornando en forma de rentas, intereses o plusvalías. Estos flujos requieren procesos de compensación, liquidación y custodia que reducen riesgos de contraparte y garantizan la entrega efectiva de activos y pagos. La infraestructura de mercado (bolsas, cámaras de compensación, sistemas de pago) y las normas contables y regulatorias son las que permiten que estos flujos sean predecibles y trazables.
Regulación, riesgos y tendencias que afectan a la estructura del mercado financiero
La regulación financiera y las políticas macroprudenciales configuran la estructura del mercado financiero al establecer reglas de transparencia, gobernanza y cumplimiento que determinan quién puede participar, cómo se negocian los activos y qué infraestructuras son obligatorias (por ejemplo, sistemas de compensación y liquidación). La normativa orientada a la protección del inversor y la estabilidad sistémica influye en la fragmentación del mercado, los requisitos de capital y las prácticas de divulgación, lo que a su vez afecta la liquidez y la formación de precios en diferentes segmentos.
Los riesgos sistémicos, de liquidez, operativos y de ciberseguridad son factores críticos que modifican la estructura del mercado financiero porque condicionan la asignación de recursos y las estrategias de gestión de riesgos de bancos, intermediarios y plataformas. La creciente interconexión entre entidades y mercados eleva la importancia de mecanismos de supervisión, pruebas de resistencia y estándares de resiliencia operativa para mitigar contagios y preservar la integridad de los mercados.
Las tendencias tecnológicas y de inversión —como la innovación tecnológica, la digitalización de activos, las fintech, el uso de inteligencia artificial y el auge de criterios ESG— están transformando la infraestructura, los modelos de negocio y la competencia entre participantes. Estos cambios requieren una adaptación normativa orientada a equilibrar la promoción de la innovación con la gestión de nuevos riesgos, aumentando la coordinación regulatoria y la supervisión sobre prácticas de mercado, datos y ciberseguridad.