¿Qué son los componentes del mercado financiero? Definición y elementos clave
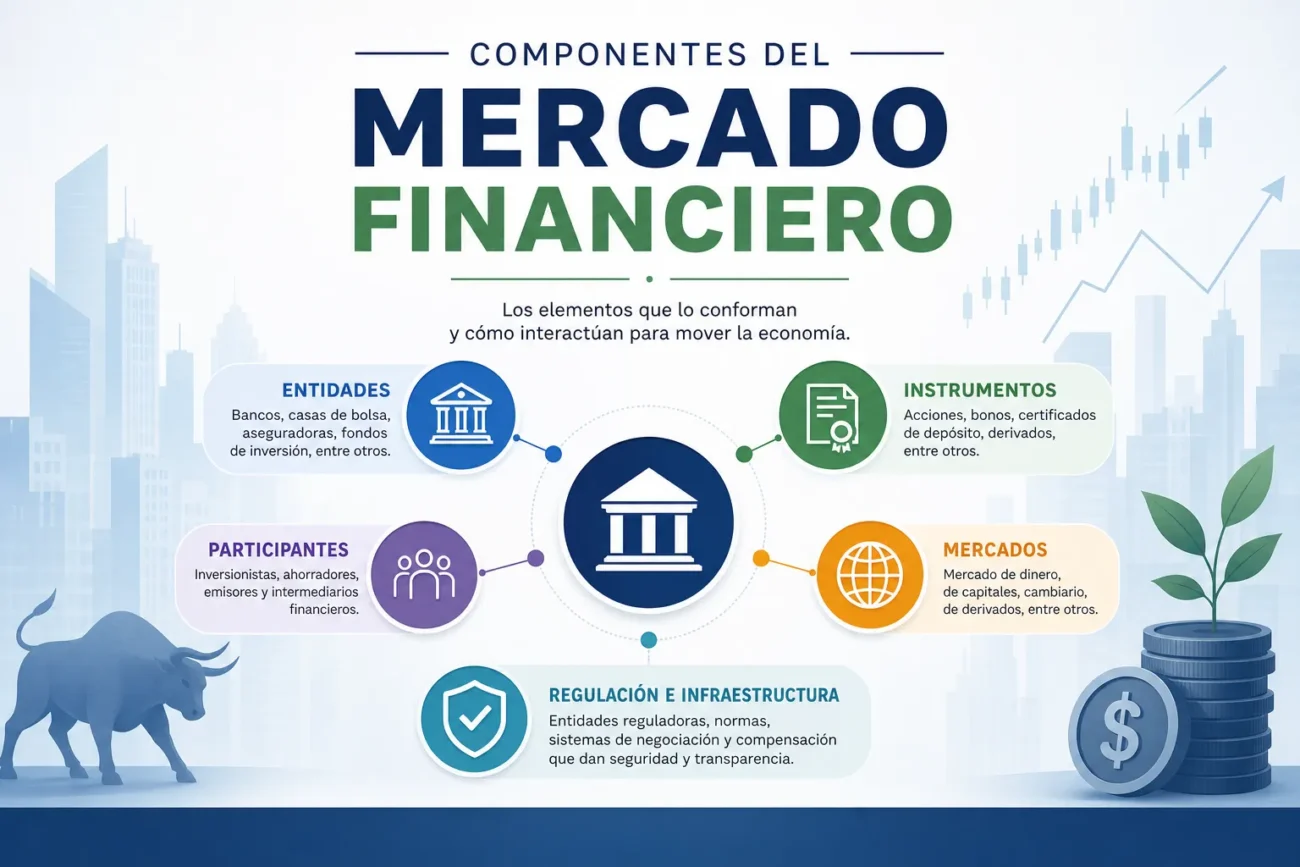
Los componentes del mercado financiero son los elementos que permiten la compraventa de activos y la transferencia de recursos entre agentes económicos; incluyen a los actores (inversores, emisores y intermediarios), los instrumentos financieros, las plataformas e infraestructuras donde se negocian y el marco regulatorio e informativo que garantiza transparencia y confianza. Su conjunto determina cómo se asigna el capital, cómo se forma el precio de los activos y cómo se gestionan los riesgos financieros.
Elementos clave:
- Participantes: hogares, empresas, bancos, gestores de fondos, y gobiernos.
- Instrumentos: acciones, bonos, derivados, divisas y productos estructurados.
- Infraestructura: bolsas, mercados OTC, cámaras de compensación y sistemas de liquidación.
- Regulación e información: supervisores, normas, agencias de calificación y flujos de datos y precios.
La interacción entre estos componentes determina la liquidez, la eficiencia y la estabilidad del mercado: los participantes usan los instrumentos y la infraestructura bajo reglas regulatorias y con información disponible para tomar decisiones, lo que facilita la formación de precios, la cobertura de riesgos y la transmisión de la política monetaria.
Tipos de componentes del mercado financiero: mercados, instrumentos e intermediarios
Los mercados financieros son el conjunto de espacios y plataformas donde se compran y venden activos financieros, facilitando la transferencia de recursos entre ahorradores e inversores. Se distinguen, entre otros, el mercado primario (emisión y colocación de nuevos instrumentos) y el mercado secundario (negociación de títulos ya emitidos), así como segmentos por plazo y activo, como el mercado de dinero y el mercado de capitales. Estas estructuras determinan la liquidez, la formación de precios y la eficiencia en la asignación del capital.
Tipos de instrumentos
Los instrumentos financieros son los activos que se negocian en los mercados y representan derechos u obligaciones. Entre los principales se encuentran:
- Renta fija: bonos y obligaciones que generan pagos periódicos y devolución de principal.
- Renta variable: acciones que confieren participación en el capital y potencial apreciación.
- Derivados: contratos cuyo valor se basa en otro activo (futuros, opciones, swaps) para cobertura y especulación.
- Instrumentos del mercado monetario: activos de corto plazo usados para gestionar liquidez.
Principales intermediarios
Los intermediarios financieros conectan compradores y vendedores y facilitan la circulación de instrumentos. Entre ellos están bancos comerciales, casas de bolsa y agentes de valores, bolsas de valores y plataformas electrónicas, fondos de inversión y aseguradoras, así como cámaras de compensación y custodia. Su función incluye la provisión de liquidez, la ejecución de transacciones, la gestión del riesgo y el acceso a instrumentos y mercados diversificados.
La interacción entre mercados, instrumentos e intermediarios conforma el ecosistema financiero: los mercados proporcionan el entorno de negociación, los instrumentos ofrecen alternativas de inversión y financiación, y los intermediarios permiten el acceso, la transparencia y la eficiencia en las transacciones, influenciando la liquidez y la formación de precios en la economía.
Principales participantes y su papel en los componentes del mercado financiero
Los mercados financieros se componen de diversos participantes cuya interacción determina la liquidez, la formación de precios y el acceso al capital en segmentos como renta fija, renta variable, mercados monetarios y derivados. Cada actor —desde emisores hasta inversores institucionales y minoristas— aporta funciones específicas: los emisores colocan activos, los intermediarios facilitan la negociación y los inversores proporcionan la demanda necesaria para convertir títulos en financiación real.
Actores principales
- Emisores: empresas, gobiernos y entidades públicas que crean instrumentos financieros para financiar actividades.
- Inversores institucionales: fondos de pensiones, aseguradoras y fondos mutuos que movilizan grandes volúmenes de capital y estabilizan la demanda.
- Intermediarios financieros: bancos de inversión, casas de bolsa y brokers que asesoran, colocan y ejecutan operaciones en mercados primarios y secundarios.
- Inversores minoristas: particulares que aportan liquidez y diversifican la base de compradores y vendedores.
Las infraestructuras y entidades de soporte —bolsas, cámaras de compensación, custodios y agencias de calificación— son esenciales para la confianza y el funcionamiento eficiente de cada componente del mercado financiero. Además, los reguladores supervisan la transparencia, mitigación de riesgos y protección del inversor, condicionando la operativa de emisores e intermediarios y, por tanto, el flujo de capitales entre mercados.
Cómo funcionan los componentes del mercado financiero: procesos, infraestructura y regulación
Los componentes del mercado financiero funcionan mediante una cadena de procesos que van desde la transmisión de órdenes hasta la liquidación final de activos. En la fase de negociación se generan órdenes que los intermediarios y plataformas ejecutan y emparejan; a continuación entran en juego los mecanismos de compensación y liquidación que aseguran el intercambio de valores y efectivo, gestionando garantías y márgenes para mitigar el riesgo de contraparte. Estos procesos garantizan la eficiencia de la formación de precios, la liquidez del mercado y la continuidad operativa en las transacciones financieras.
Infraestructura esencial incluye los sistemas y entidades que soportan esos procesos:
- Bolsas y plataformas de trading: donde se originan y ejecutan órdenes.
- Contrapartes centrales (CCP): que intermedian y reducen el riesgo de contraparte mediante neteo y garantías.
- Depositorios centrales de valores (CSD): que custodiar y registran la propiedad de activos.
- Sistemas de pago y liquidación: que mueven efectivo entre participantes.
- Infraestructura de mercado y datos: conectividad, mecanismos de precios y servicios de información.
Estos elementos técnicos y operativos deben coordinarse para minimizar fricciones, evitar errores de ejecución y mantener latencia y resiliencia adecuadas.
La regulación actúa como marco que define reglas de conducta, requisitos prudenciales y obligaciones de transparencia para proteger a los inversores y preservar la estabilidad financiera. Los reguladores exigen normas sobre capital, gobernanza, reportes de transacciones y prevención de abuso de mercado, además de supervisar la resiliencia operativa de la infraestructura crítica. La combinación de supervisión, reglas técnicas y coordinación internacional busca reducir el riesgo sistémico y garantizar que los procesos e infraestructura del mercado financiero funcionen de forma ordenada y confiable.
Impacto y evolución de los componentes del mercado financiero: riesgos, beneficios y consejos para invertir
La evolución de los componentes del mercado financiero —acciones, bonos, derivados, fondos y nuevos activos digitales— ha ampliado su impacto en la asignación de capital y la formación de precios. La digitalización y la tecnología financiera han mejorado la eficiencia y el acceso, mientras que cambios regulatorios y la interconexión entre mercados han aumentado la velocidad de transmisión de choques, afectando la estabilidad y la liquidez de los distintos instrumentos.
Los riesgos principales derivados de esta evolución son la volatilidad, el riesgo de crédito y contraparte, la pérdida de liquidez en periodos de tensión y los riesgos operativos y tecnológicos. Entre los beneficios destacan mayor accesibilidad para inversores minoristas, eficiencia en costes, mayor oferta de productos para diversificar y mecanismos de cobertura que permiten gestionar exposición y buscar rentabilidad ajustada al riesgo.
Consejos para invertir
- Diversificación: repartir inversiones entre clases de activos y geografías para reducir riesgo específico.
- Conocimiento y horizonte: adaptar la selección de componentes al plazo y tolerancia al riesgo.
- Gestión del riesgo: usar límites, liquidez suficiente y herramientas de cobertura cuando proceda.
- Vigilancia regulatoria y tecnológica: mantenerse informado sobre cambios normativos y riesgos tecnológicos que afecten a los activos.