Cómo elegir la mejor estrategia de trading para inversión a corto plazo: factores clave y objetivo
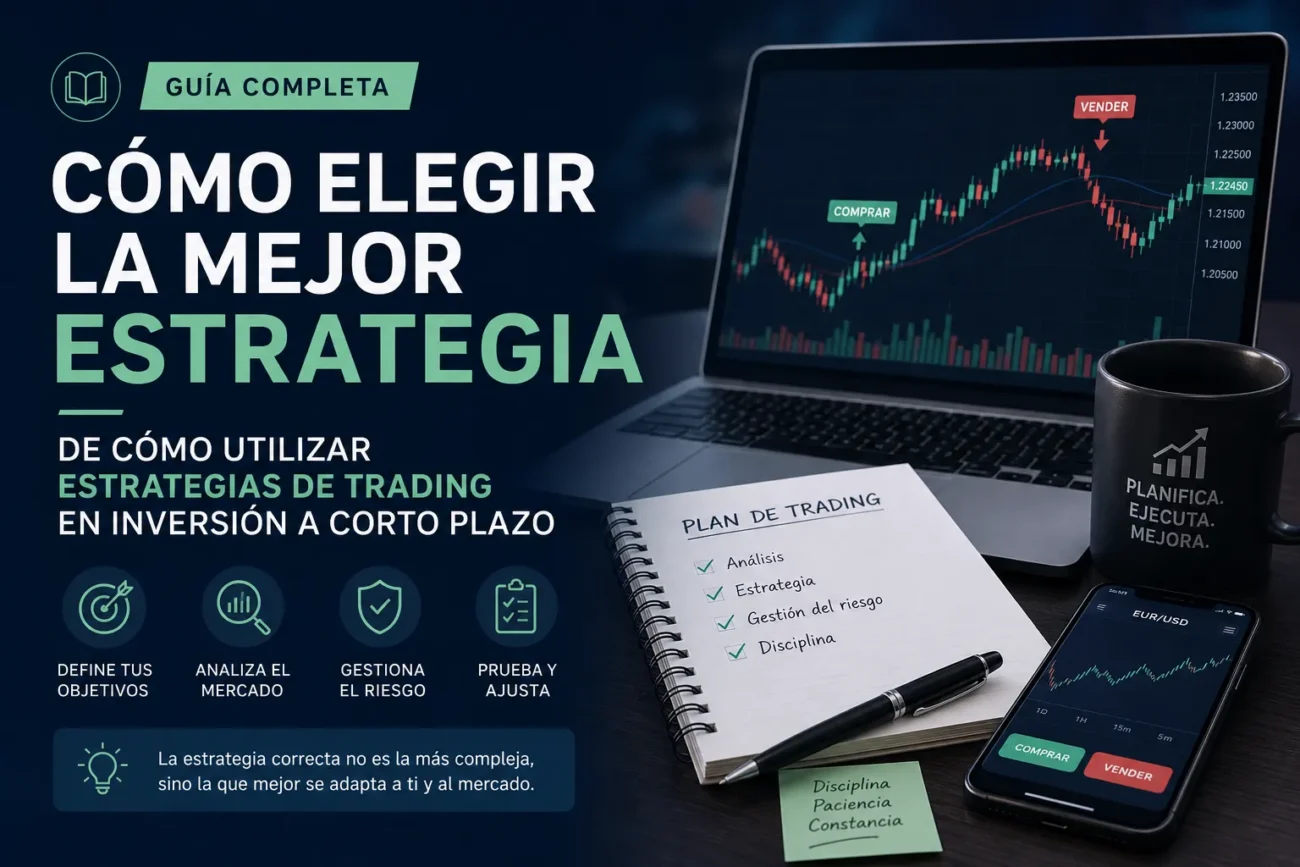
Para elegir la mejor estrategia de trading para una inversión a corto plazo es imprescindible definir primero el objetivo: ¿buscas capturar pequeños movimientos intradía, aprovechar oscilaciones de días a semanas o limitarte a operaciones rápidas? El horizonte temporal y el objetivo de retorno determinan si conviene una estrategia de scalping, day trading o swing trading, así como las herramientas de análisis técnico o indicadores que vas a priorizar.
Entre los factores clave a considerar están la gestión del riesgo (tamaño de posición y stop-loss), la volatilidad del activo, su liquidez y los costes de transacción que pueden erosionar rendimientos en plazos cortos. También es esencial valorar tu disponibilidad horaria y perfil psicológico: una estrategia efectiva debe ajustarse a tu tolerancia al estrés y a la capacidad para ejecutar órdenes en tiempo real.
Para implementar la estrategia seleccionada, realiza backtesting con datos históricos, establece reglas claras de entrada y salida y define métricas de seguimiento (drawdown, ratio beneficio/riesgo). Mantén disciplina en la ejecución, registra cada operación para revisión periódica y adapta la estrategia si cambian las condiciones del mercado o tus objetivos de inversión.
Comparativa de estrategias a corto plazo: scalping, day trading y swing trading para inversores
Scalping, day trading y swing trading son estrategias a corto plazo que se diferencian principalmente por el horizonte temporal y la frecuencia de operaciones: el scalping busca capturar micro-movimientos en minutos o segundos, el day trading cierra todas las posiciones antes de fin de la jornada y el swing trading mantiene posiciones desde varias sesiones hasta semanas. Cada enfoque exige distinto nivel de atención, velocidad de ejecución y gestión de comisiones, por lo que la elección debe alinearse con el perfil del inversor y sus recursos técnicos.
Principales diferencias
- Scalping: horizonte ultra corto, alta frecuencia, dependencia de liquidez y ejecución rápida, foco casi exclusivo en análisis técnico.
- Day trading: operaciones intradía, combinación de análisis técnico y gestión del riesgo, requiere dedicación diaria y control emocional.
- Swing trading: horizonte de varios días a semanas, menor número de operaciones, permite integrar análisis fundamental y técnico y suele tolerar más volatilidad intradiaria.
Para inversores, la elección entre estas estrategias dependerá de la disponibilidad de tiempo, la tolerancia al riesgo y las habilidades operativas: el scalping exige reflejos y plataformas rápidas; el day trading pide disciplina intradiaria y control de costes; el swing trading suele ser más compatible con quienes buscan equilibrar operativa activa y análisis fundamental, siempre priorizando gestión de riesgo y selección de activos con suficiente liquidez.
Criterios y métricas esenciales para evaluar estrategias de trading en inversión a corto plazo
Para evaluar estrategias de trading en inversión a corto plazo hay que priorizar métricas que midan rentabilidad ajustada al riesgo, consistencia operativa y robustez frente a costes y deslizamientos. Los criterios cuantitativos permiten comparar sistemas entre sí (por ejemplo, rentabilidad anualizada vs drawdown máximo) y decidir si una regla de entrada/salida es viable en condiciones reales de mercado sin confiar solo en ganancias brutas.
Principales métricas
- Win rate: porcentaje de operaciones ganadoras; útil junto con otras medidas, no por sí sola.
- Esperanza matemática (expectancy): beneficio medio por operación considerando probabilidad y tamaño de ganancias/pérdidas.
- Ratio riesgo/recompensa: relación entre pérdida promedio esperada y ganancia potencial por trade.
- Profit factor: cociente entre ganancias brutas y pérdidas brutas; indica eficiencia del sistema.
- Max drawdown y drawdown medio: caída máxima del capital y su recurrencia, críticos para evaluar tolerancia al riesgo.
- Sharpe y Sortino: rentabilidad ajustada por volatilidad total o por la volatilidad negativa.
- Duración y frecuencia de las operaciones: afectan coste por oportunidad, exposición al riesgo y necesidad de capital.
- Impacto de comisiones y slippage: ajuste imprescindible para estrategias intradía o de alta frecuencia.
Además de estas métricas, las mejores prácticas exigen comprobar tamaño de muestra y riesgo de sobreajuste mediante backtests fuera de muestra y pruebas en forward testing/paper trading. Monitoriza las métricas en ventanas móviles, controla la correlación con condiciones de mercado (liquidez, volatilidad) y aplica reglas claras de gestión del riesgo y posicionamiento para que las cifras históricas reflejen la probabilidad de rendimiento en operativa real.
Guía paso a paso para probar e implementar estrategias de trading a corto plazo (backtesting, demo y live)
Backtesting: Empieza definiendo reglas claras, horizonte temporal y variables de entrada/salida; utiliza datos históricos de calidad y ajusta por survivorship bias y eventos corporativos. Al backtestear, incorpora comisiones y slippage realistas y separa conjuntos in‑sample y out‑of‑sample o aplica walk‑forward para reducir el riesgo de sobreajuste. Verifica métricas clave como expectativa por trade, drawdown máximo, tasa de aciertos y relación beneficio/riesgo, y comprueba la robustez con pruebas de sensibilidad a los parámetros.
Demo / forward testing: Tras un backtest sólido, ejecuta la estrategia en una cuenta demo o simulador que reproduzca la latencia y condiciones de mercado reales; mantén el mismo tamaño de posición, reglas de gestión y calendario de operaciones que en el backtest. Lleva un diario de operaciones y compara métricas en demo con las proyectadas por el backtest para identificar desviaciones por ejecución, slippage o supuestos erróneos, sin ajustar parámetros prematuramente hasta obtener una muestra representativa de trades.
Live / implementación real: Al pasar a trading live, comienza con capital reducido y escala progresivamente si la performance y la ejecución coinciden con lo esperado; aplica límites de riesgo por operación y por día, órdenes de stop claras y gestión de tamaño de posición. Monitoriza continuamente rendimiento, latencia, llenados y correlaciones con otros activos, automatiza alertas y establece reglas de parada o reevaluación si la estrategia muestra degradación sostenida.
Gestión del riesgo, psicología y herramientas indispensables para optimizar estrategias de trading a corto plazo
La gestión del riesgo en el trading a corto plazo debe centrarse en reglas claras: definir riesgo máximo por operación (por ejemplo 1–2% del capital), usar stop loss y órdenes OCO para limitar pérdidas, calcular tamaño de posición según volatilidad (ATR) y establecer ratio riesgo/beneficio mínimo. Controlar la exposición agregada y el drawdown acumulado, aplicar trailing stops y revisar comisiones y slippage en cada backtest son prácticas esenciales para que una estrategia intradía o de swing corto sea sostenible.
La psicología del trading influye directamente en la ejecución de la gestión del riesgo: mantener disciplina, seguir un plan de trading escrito y utilizar un diario para registrar entradas, salidas y razones detrás de cada operación reduce la toma de decisiones impulsiva. Técnicas prácticas incluyen definir señales objetivas, limitar el número de operaciones diarias para evitar sobretrading, practicar la aceptación de pérdidas pequeñas y repasar métricas emocionales (evasión de pérdidas, FOMO, revancha) como parte del proceso de mejora.
Herramientas indispensables
- Plataformas de charting con datos en tiempo real y ejecución (p. ej. TradingView, plataformas de brokers) para análisis técnico rápido.
- Sistemas de backtesting y simuladores para validar estrategias con slippage y comisiones reales.
- Scanners/screener de mercados para identificar oportunidades según criterios predefinidos.
- Calculadoras de tamaño de posición y gestión del riesgo, VPS para ejecución automatizada y feeds de noticias económicas en tiempo real.
- Software o plantillas de diario de trading que permitan medir expectativa, tasa de éxito y drawdown.
Para optimizar estrategias de corto plazo conviene integrar las tres áreas: aplicar reglas de gestión del riesgo automatizadas, mantener rutinas que fortalezcan la psicología del trading y apoyarse en herramientas que permitan backtesting fiable, ejecución rápida y seguimiento de métricas. Revisar periódicamente rendimiento real vs. backtest, ajustar tamaños según volatilidad y usar checklists pre-mercado ayuda a reducir la influencia emocional y mejorar la consistencia operativa.