Mejores financieras para reunificar deudas: comparativa de tasas, plazos y requisitos
Al buscar las mejores financieras para reunificar deudas conviene centrar la comparativa en tres pilares: tasas (TAE y tipo nominal), plazos (duración y flexibilidad) y requisitos (documentación, historial y garantías). Un contenido optimizado para SEO debe mencionar claramente estos términos y explicar cómo influyen en el coste final y en la viabilidad de la operación, sin entrar en nombres concretos ni cifras que puedan variar según mercado y perfil.
En cuanto a las tasas, diferencia entre TAE y tipo nominal, y ten en cuenta comisiones de apertura y cancelación anticipada; el TAE refleja el coste real del producto. También revisa si la oferta incluye tipos fijos o variables y cómo afectan a la cuota mensual. Evita centrarte solo en la tasa más baja: compara el conjunto de costes asociados para saber cuál es realmente más barata para tu situación.
Requisitos y plazos
Los plazos influyen en la cuota y el coste total: plazos más largos reducen la cuota mensual pero aumentan intereses acumulados. Los requisitos habituales suelen ser:
- Documentación de ingresos y trabajo (nóminas, contratos, declaraciones).
- Comprobación de historial crediticio y posible scoring.
- Garantías adicionales o avales en casos de riesgo alto.
- Edad, residencia y cuenta bancaria domiciliada.
Para comparar ofertas, utiliza simuladores y solicita la Ficha de Información Precontractual con el TAE y todas las comisiones; verifica plazos, posibilidades de amortización anticipada y condiciones de vinculación (seguros o productos asociados). Prioriza financieras con condiciones transparentes, atención clara y herramientas comparativas que permitan ver el impacto real de tasas, plazos y requisitos en tu presupuesto.
Cómo elegir la financiera para reunificar deudas: criterios clave y señales de alarma
Al elegir una financiera para reunificar deudas es clave priorizar la transparencia y el coste total del crédito: compara la TAE, las comisiones de apertura y estudio, y la duración del préstamo para calcular la cuota mensual y el coste final. Revisa que la entidad ofrezca simuladores personalizados y ejemplos de amortización por escrito; una oferta aparentemente barata puede encarecerse con comisiones ocultas o plazos excesivos que aumenten el interés pagado.
Valora también la reputación y la regulación: comprueba si la financiera está registrada y autorizada por el organismo supervisor correspondiente (por ejemplo, Banco de España u otro regulador local), busca opiniones y reclamaciones en foros y organismos de consumo, y verifica la claridad del contrato (cláusulas de amortización anticipada, garantías exigidas, cláusulas suelo o penalizaciones). Pregunta por requisitos de documentación y condiciones para modificar pagos en caso de imprevistos; la flexibilidad y el servicio al cliente son determinantes para evitar problemas posteriores.
Señales de alarma
- Presión para firmar rápido: insistencia telefónica o por mensajería para cerrar sin tiempo de leer el contrato.
- Pagos por adelantado: petición de comisiones iniciales antes de formalizar el préstamo.
- Falta de información clara: ausencia de TAE, ejemplos de coste total o contrato por escrito.
- Entidades no localizables: direcciones, teléfono o datos registrales incompletos o contradictorios.
Solicita siempre varias ofertas y compara simulaciones en detalle antes de decidir; conserva toda la documentación y exige el contrato final para comprobar que las condiciones coinciden con lo pactado verbalmente.
Requisitos y documentación necesarios para solicitar reunificación de deudas en una financiera
Para solicitar la reunificación de deudas en una financiera es fundamental presentar una serie de requisitos básicos que permitan evaluar la capacidad de pago y el riesgo crediticio. Entre los criterios habituales se incluyen la identificación personal vigente, acreditación de ingresos y antigüedad laboral, así como un detalle claro de las deudas a unificar. Las entidades financieras también revisan el historial crediticio y la puntuación de crédito para determinar condiciones, plazos y el importe máximo financiable.
Documentación habitual
- Documento de identidad (DNI, NIE o pasaporte).
- Últimas nóminas o justificantes de ingresos (pensión, prestaciones o ingresos por cuenta propia).
- Declaración de la renta o extractos bancarios recientes.
- Detalle de las deudas a unificar: contratos, saldos pendientes y cuotas mensuales.
- Comprobante de domicilio (factura o contrato de alquiler) y, si procede, información sobre avalistas o codeudores.
Además de la documentación, la financiera suele solicitar la autorización para realizar consultas en ficheros de morosidad y en centrales de riesgo, y puede requerir informes adicionales según el perfil del solicitante (por ejemplo, balances en caso de autónomos). Los requisitos concretos y la lista final de documentos varían entre entidades, por lo que es recomendable verificar la documentación precisa con la financiera elegida antes de formalizar la solicitud.
Ventajas, riesgos y alternativas a las financieras para reunificar deudas
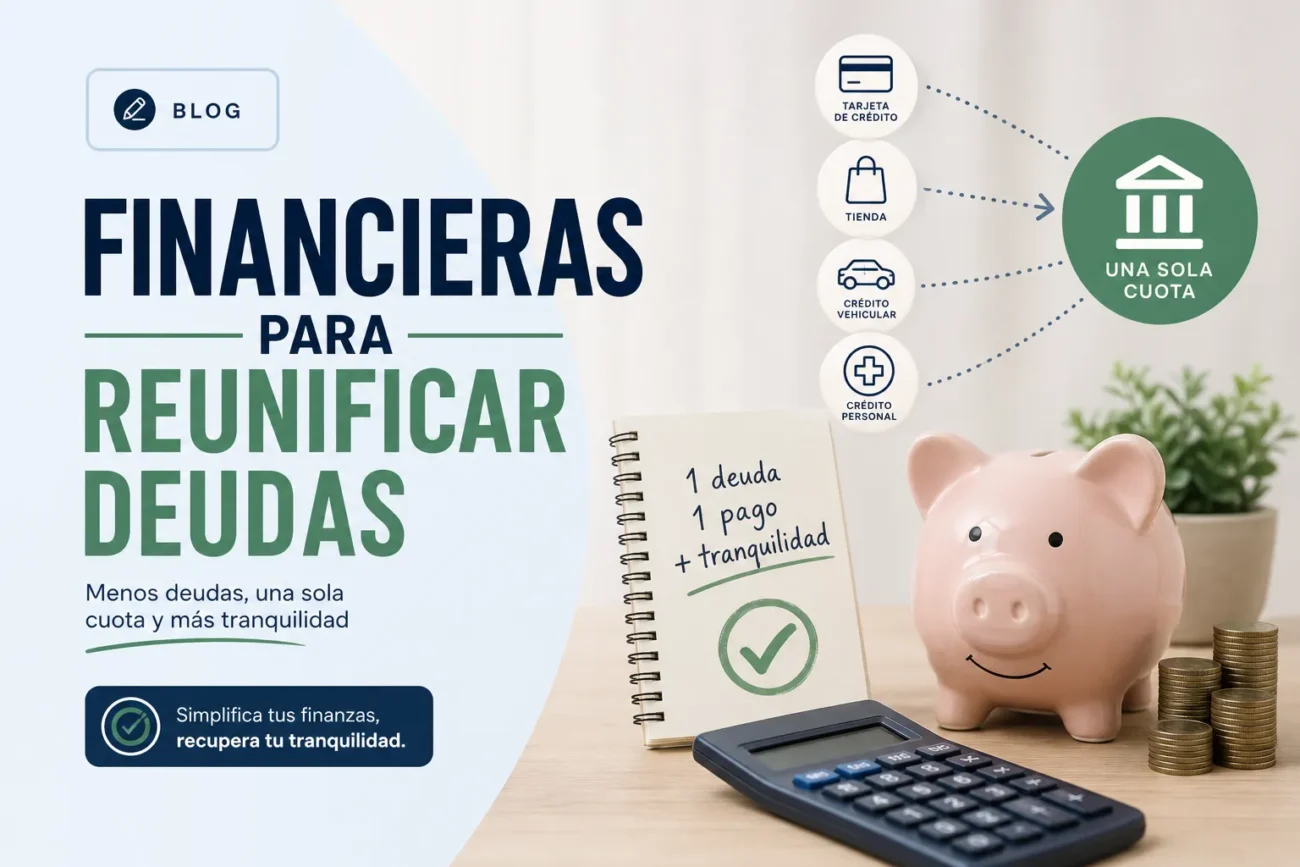
Ventajas: Reunificar deudas con una financiera puede simplificar la gestión al convertir múltiples pagos en una sola cuota mensual, lo que facilita el control del presupuesto y reduce el riesgo de retrasos. También permite negociar condiciones —plazo, tipo de interés y comisiones— que en ocasiones bajan la presión de liquidez a corto plazo y mejoran la previsibilidad de los pagos en la consolidación de deuda.
Riesgos: Sin embargo, agrupar deudas puede aumentar el coste total si se alarga el plazo o se aplican comisiones y un tipo de interés elevado; además, algunas ofertas requieren garantías (por ejemplo, convertir deudas en una hipoteca) con riesgo de perder bienes si no se cumple. Las condiciones pueden variar según el historial crediticio, y existe riesgo de cláusulas onerosas o de empeorar el perfil crediticio si no se evalúan bien los términos.
Alternativas a las financieras: Antes de optar por una entidad, conviene valorar otras vías que no impliquen necesariamente un nuevo préstamo:
- Negociación directa con cada acreedor para conseguir plazos o quitas.
- Asesoramiento de asociaciones de consumidores o servicios de mediación bancaria.
- Reestructuración formal de la deuda (acuerdos extrajudiciales o procedimientos concursales en casos de insolvencia).
- Revisión de presupuesto, venta de activos o acuerdos personales con familiares para reducir la carga sin contratar financiamiento adicional.
Guía paso a paso: cómo solicitar a una financiera para reunificar deudas y evitar errores comunes
Antes de solicitar a una financiera la reunificación de deudas, reúne y organiza toda la información necesaria: lista de préstamos y tarjetas, saldo pendiente, cuotas mensuales y quiénes son los acreedores. Comprueba tu historial crediticio y prepara documentos habituales (identificación, nóminas, extractos y contratos actuales). Con estos datos podrás calcular tu deuda total y elaborar un presupuesto realista que facilite comparar ofertas y determinar si la opción de reunificar conviene según tu capacidad de pago.
Sigue un proceso claro al solicitar la reunificación: pide simulaciones y condiciones por escrito a varias financieras, solicita una pre-aprobación para conocer la tasa y el plazo, y presenta la documentación completa para que te ofrezcan una propuesta vinculante. Revisa y compara TAE, cuota mensual, plazo, comisiones y el coste total del préstamo consolidado; negocia condiciones si es posible y confirma cláusulas sobre pago anticipado o comisiones por impago antes de firmar.
Evita errores comunes que encarecen la reunificación: no te quedes solo con la cuota mensual, no ignores las comisiones ni el coste total del crédito, y no aceptes plazos largos sin comprobar el impacto en intereses. Tampoco firmes sin leer las cláusulas sobre productos vinculados o penalizaciones y pide siempre una simulación detallada para verificar que la reunificación mejora tu situación financiera. Mantén un colchón de ahorro y actualiza tu presupuesto tras la operación para asegurarte de que la consolidación cumple su objetivo.