Cómo organizar la información financiera de forma eficiente: pasos clave y plantilla práctica
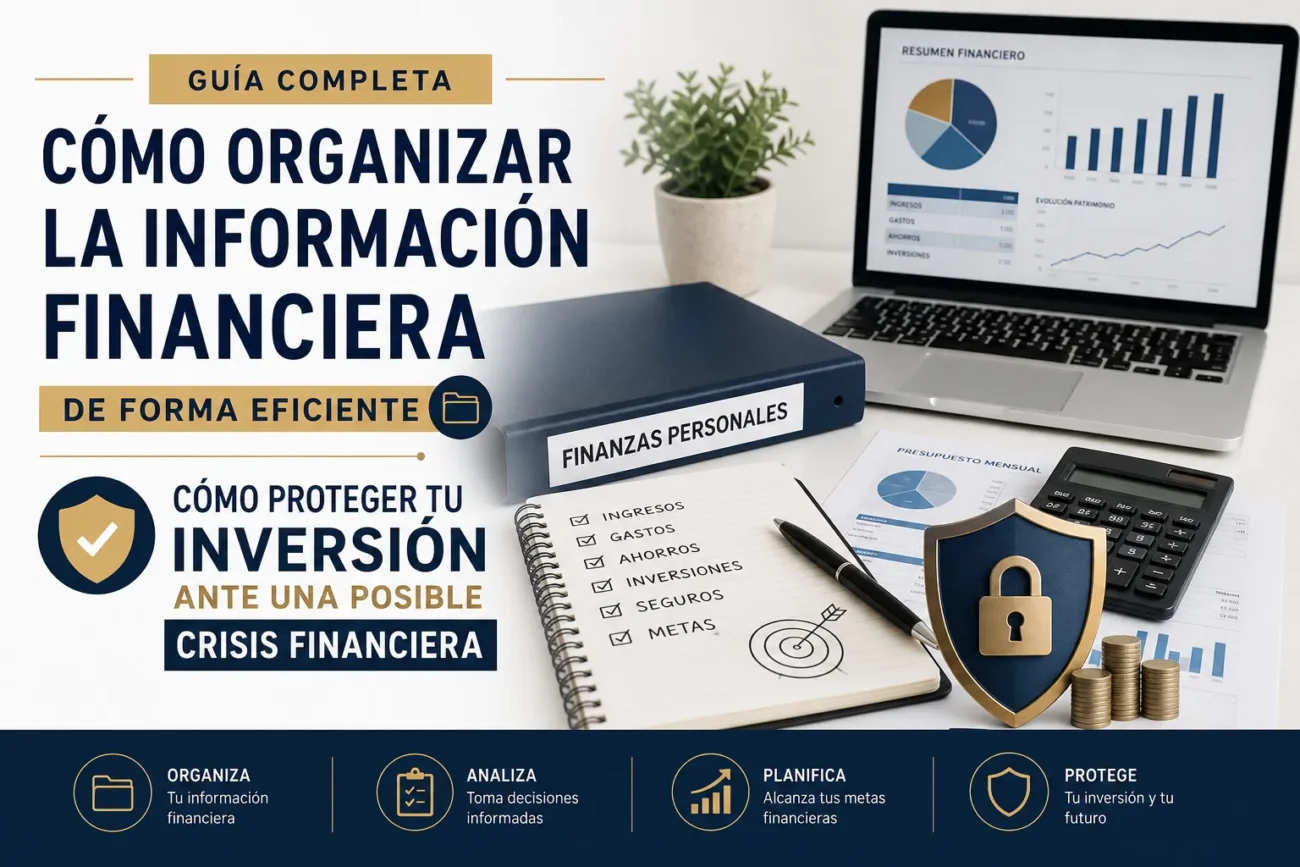
Organizar la información financiera de forma eficiente empieza por centralizar y estandarizar los documentos: digitaliza facturas y extractos, asigna nombres consistentes y guarda todo en una carpeta o nube accesible. Establece categorías claras (ingresos, costes fijos, variables, impuestos) y un responsable que valide y actualice los registros con periodicidad determinada para evitar retrasos y duplicidad de datos.
Pasos clave
- Recolectar: reunir facturas, recibos, contratos y extractos bancarios mensuales.
- Clasificar: asignar cada documento a una categoría y subcategoría estándar.
- Registrar: introducir cada movimiento en la plantilla con fecha, descripción y cuenta.
- Conciliar: comparar registros con extractos bancarios y corregir discrepancias.
- Respaldar y revisar: hacer copias periódicas y revisar informes para detectar tendencias.
Plantilla práctica (estructura mínima)
- Fecha: día del movimiento.
- Categoría/Subcategoría: p. ej. Ventas → Online.
- Descripción: breve detalle del concepto.
- Monto: cifra con signo o columna separada para ingreso/gasto.
- Cuenta: cuenta bancaria o caja asociada.
- Método de pago: efectivo, transferencia, tarjeta.
- Estado/Conciliado: indicador que muestre si ya se verificó con el extracto.
- Enlace/Archivo: ruta o enlace al documento digitalizado.
Mantén revisiones mensuales para generar reportes básicos (flujo de caja y resumen de gastos por categoría), automatiza importes recurrentes cuando sea posible y asigna filtros y permisos en la nube para que solo personal autorizado edite registros, garantizando así integridad y accesibilidad de la información.
Herramientas y sistemas para centralizar y automatizar tus datos financieros
Centralizar y automatizar tus datos financieros requiere elegir herramientas que unifiquen fuentes como cuentas bancarias, software de facturación y libros contables en una única plataforma. Las soluciones en la nube y los sistemas SaaS facilitan la consolidación en tiempo real, reducen errores manuales y permiten reportes financieros actualizados para la toma de decisiones. Busca herramientas que ofrezcan conectividad directa con bancos y sistemas contables mediante APIs o conectores preconfigurados.
Componentes clave
- ERP y software de contabilidad: centralizan transacciones, asientos y registros fiscales.
- Herramientas de integración / ETL: extraen y transforman datos desde múltiples fuentes hacia un repositorio unificado.
- Plataformas de BI y dashboards: permiten visualizar y analizar tendencias financieras.
- RPA y conciliación automática: automatizan tareas repetitivas como emparejar pagos y facturas.
Al evaluar sistemas, prioriza funciones como sincronización en tiempo real, conciliación automática, y dashboards personalizables que simplifiquen el acceso a KPIs financieros. La seguridad y el cumplimiento son esenciales: busca controles de acceso basados en roles, encriptación de datos en tránsito y reposo, y opciones de auditoría que garanticen trazabilidad.
Para una implementación efectiva, planifica el mapeo de datos y las reglas de negocio antes de conectar fuentes; utiliza workflows y alertas para automatizar aprobaciones y excepciones; y elige sistemas escalables con soporte para integraciones futuras. Una arquitectura modular con APIs abiertas facilita añadir nuevas fuentes y extender la automatización sin reconstruir toda la infraestructura.
Cómo proteger tu inversión ante una posible crisis financiera: estrategias de diversificación y cobertura
Proteger tu inversión ante una posible crisis financiera pasa por diseñar una estrategia combinada de diversificación y cobertura que reduzca la volatilidad y limite pérdidas potenciales. La diversificación busca repartir el riesgo entre diferentes clases de activos (renta variable, renta fija, activos alternativos y liquidez), mercados y sectores para que el impacto de una caída no concentre las pérdidas en una sola posición. Es clave ajustar la asignación de activos al horizonte temporal y al perfil de riesgo, y aplicar rebalanceos periódicos para mantener la estrategia vigente frente a cambios de mercado.
Estrategias de diversificación
- Asignación de activos: combinar acciones, bonos y activos alternativos para equilibrar riesgo y rendimiento.
- Diversificación geográfica y sectorial: reducir exposición a una sola economía o industria.
- Fondos y ETFs: acceder a carteras diversificadas y reducir riesgo idiosincrático.
- Activos refugio: incluir bonos gubernamentales de alta calidad y metales preciosos como protección.
- Rebalanceo y tamaño de posición: ajustar porcentajes y límites para controlar la exposición.
La cobertura complementa la diversificación y se aplica cuando se busca protección más directa frente a caídas. Entre las técnicas de cobertura se incluyen el uso prudente de derivados (opciones de venta, futuros), ETFs inversos o estrategias de pares que reducen la dependencia de la dirección del mercado. También es esencial mantener niveles adecuados de liquidez para aprovechar oportunidades o cubrir pérdidas, evaluar costes de las coberturas y adaptar la intensidad de la protección según la volatilidad esperada y el coste-beneficio.
Checklist de seguridad y respaldo: copias, acceso seguro y controles para tus documentos financieros
Mantén tus documentos financieros protegidos con un enfoque en tres pilares: copias de seguridad, acceso seguro y controles. Las copias deben ser automáticas y versionadas para evitar pérdida por errores o ransomware; el acceso debe gestionarse mediante autenticación fuerte y políticas de mínimos privilegios; y los controles incluyen cifrado, auditoría de accesos y políticas de retención claras que garanticen integridad y cumplimiento. Prioriza soluciones que ofrezcan cifrado en tránsito y en reposo, historial de versiones y almacenamiento redundante.
Checklist esencial
- Copias automatizadas y versionado: configurar backups regulares con historial para poder restaurar versiones anteriores.
- Almacenamiento redundante: mantener copias en ubicaciones separadas (local/externa/cloud) para resiliencia ante desastres.
- Cifrado: cifrar datos en tránsito y en reposo para proteger la confidencialidad de los documentos financieros.
- Acceso mínimo y RBAC: aplicar principio de menor privilegio y roles para limitar quién puede ver o modificar documentos.
- Autenticación multifactor (MFA): exigir MFA para accesos a sistemas que almacenan o gestionan documentos sensibles.
- Registro y auditoría: registrar accesos, cambios y exportaciones para detectar actividad anómala y cumplir con auditorías.
- Pruebas de restauración y DR: realizar simulacros periódicos de recuperación para validar que las copias son recuperables.
- Política de retención y eliminación segura: definir tiempos de conservación y procedimientos para eliminar datos de forma segura.
Asigna responsables y establece revisiones periódicas de la seguridad y del plan de respaldo para mantener controles actualizados. Implementa monitorización y alertas sobre fallos de backup o accesos inusuales, y ofrece formación a quienes manejan documentos financieros para reducir riesgos operativos y humanos.
Plan de contingencia y monitorización: alertas, revisiones periódicas y cuándo ajustar tu estrategia
Un buen plan de contingencia y un sistema de monitorización efectivo comienzan por definir umbrales claros y responsables asignados para cada alerta: qué metricas se vigilan (rendimiento, disponibilidad, seguridad, costes), quién recibe la notificación y qué acción inicial se debe tomar. Las alertas deben ser accionables y priorizadas para evitar la fatiga, con notificaciones automatizadas que permitan una respuesta rápida y registro de incidentes para análisis posteriores.
Alertas y métricas clave
- Disponibilidad: umbrales de tiempo de inactividad y latencia que disparen alertas inmediatas.
- Rendimiento: indicadores de degradación que requieran escalado o rollback.
- Seguridad: detección de anomalías y accesos no autorizados.
- Costes y recursos: picos de gasto o consumo que indiquen desperdicio o maldimensionamiento.
Las revisiones periódicas deben planificarse con frecuencia adecuada al riesgo (semanal o mensual para operaciones críticas, trimestral para controles estratégicos), incluyendo revisión de alertas disparadas, análisis de falsos positivos y actualización de playbooks. Estas revisiones combinan métricas cuantitativas con feedback cualitativo del equipo y deberían documentar cambios, lecciones aprendidas y nuevas prioridades de monitorización.
Saber cuándo ajustar tu estrategia implica identificar gatillos objetivos: aumento sostenido de incidentes, variaciones en patrones de tráfico, cambios regulatorios o indicadores de coste que superen umbrales aceptables. Los ajustes deben probarse en entornos controlados, aplicarse de forma incremental y medirse tras su implementación para validar que reducen riesgo y mejoran la eficiencia sin introducir nuevas vulnerabilidades.