Estados financieros BBVA: qué son y por qué son importantes para inversores y clientes
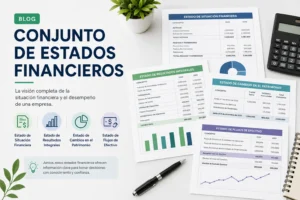
Los estados financieros BBVA son los documentos contables y notas explicativas que reflejan la situación económica y patrimonial del banco: balance, cuenta de resultados y estados de flujos de efectivo, junto con memoria y informes de gestión. Estas piezas permiten ver de forma ordenada activos, pasivos, ingresos, gastos y cambios en la liquidez, y suelen publicarse en los informes anuales y reportes periódicos de resultados para cumplir con obligaciones regulatorias y de transparencia.
Para los inversores, los estados financieros BBVA son esenciales porque permiten evaluar la rentabilidad, la calidad de los activos, la capacidad de generar beneficios y la exposición a riesgos financieros. A partir de estos documentos se calculan ratios clave (solvencia, liquidez, eficiencia y rentabilidad) que ayudan a comparar al banco con otros competidores, valorar expectativas futuras y tomar decisiones de inversión informadas.
Los clientes también se benefician de revisar estos estados, ya que ofrecen señales sobre la solidez del banco, su capacidad para atender compromisos (incluidos depósitos) y la calidad del crédito que concede. Conocer la salud financiera de BBVA contribuye a tomar decisiones sobre abrir cuentas, solicitar préstamos o contratar productos financieros con mayor confianza.
Qué mirar en los estados
- Capital y solvencia: indicadores que miden la resistencia frente a pérdidas.
- Liquidez y flujos de efectivo: capacidad para afrontar pagos a corto plazo.
- Calidad de activos: niveles de morosidad y provisiones por posibles impagos.
- Rentabilidad: márgenes y retorno sobre capital e inversiones.
Últimos estados financieros BBVA: resumen de cifras clave y resultados consolidados
Los últimos estados financieros de BBVA recogen las magnitudes esenciales que permiten evaluar su desempeño: ingresos por intereses, margen neto, comisiones, resultados de operaciones financieras, costes de explotación y el beneficio atribuido del periodo. En el informe consolidado se detallan además las variaciones interanuales y las principales partidas extraordinarias que afectan al resultado, así como la comparativa por segmentos y áreas geográficas para identificar fuentes de crecimiento y riesgos.
En la sección de resultados consolidados se explican las políticas contables aplicadas, las provisiones para créditos y la evolución de la cartera de clientes, elementos clave para valorar la calidad del balance. También se incluyen indicadores prudenciales como el ratio de capital CET1 y medidas de liquidez, que reflejan la solvencia y la capacidad de respuesta ante estrés financiero sin aportar cifras concretas en este resumen.
Cifras clave a revisar
- Ingresos y margen neto: evolución de intereses y comisiones que sustentan el negocio bancario.
- Gastos y eficiencia: ratio de costes sobre ingresos y medidas de control de costes.
- Resultados por segmentos: rendimiento por negocio y por región.
- Calidad crediticia: morosidad, cobertura y provisiones.
- Ratios regulatorios: capitalización y liquidez consolidados.
Los estados financieros incluyen notas y anexos explicativos con desglose por partidas, flujos de efectivo y eventos posteriores, información relevante para analistas e inversores que buscan entender la evolución operativa y financiera del grupo BBVA en el periodo reportado.
Cómo descargar y consultar los estados financieros BBVA (informe anual, trimestral y notas)
Dónde buscar
Para descargar estados financieros BBVA accede a la sección de Relación con Inversores / Investor Relations en la web corporativa del banco o consulta el registro público de la CNMV. En la web de inversores encontrarás apartados dedicados al informe anual, resultados intermedios/trimestrales y comunicaciones regulatorias; en la CNMV se publican las versiones oficiales remitidas por la entidad.
Pasos para descargar
- En la sección de Investor Relations, selecciona Informes o Resultados y filtra por año o trimestre.
- Descarga el informe anual (incluye estados financieros consolidados, memoria y notas) o los informes trimestrales (estados financieros condensados y notas).
- Si necesitas solo las notas, busca dentro del PDF la sección “Notas a los estados financieros” o descarga los documentos complementarios publicados junto al informe.
Al consultar los archivos, verifica la fecha de publicación y la versión (definitiva o comunicada a la CNMV). Para análisis técnicos busca las notas explicativas dentro del propio informe o los ficheros oficiales (PDF y, cuando estén disponibles en el registro, formatos XBRL) en la CNMV para asegurarte de usar la versión regulatorias y auditada.
Análisis práctico de los estados financieros BBVA: balance, cuenta de resultados y flujo de caja
Balance
Analiza el balance de BBVA atendiendo a la composición de activos y pasivos: proporción de créditos frente a carteras de renta fija y liquidez, calidad de activos (morosidad y provisiones) y estructura de financiación (depósitos versus deuda mayorista). Revisa las notas sobre capital regulatorio y ratios clave como el CET1 y el apalancamiento para entender la solvencia, y examina el perfil de vencimientos y la concentración por divisa o sector para evaluar riesgos de liquidez y mercado.
Cuenta de resultados
En la cuenta de resultados distingue ingresos recurrentes (margen de intereses, comisiones) de elementos extraordinarios o de mercado y analiza la evolución de los costes operativos y las provisiones para pérdidas crediticias. Utiliza ratios de rendimiento y eficiencia —por ejemplo, NIM (margen de intereses), coste/ingreso, ROE— para medir la rentabilidad subyacente y detectar tendencias positivas o presiones por deterioros de activos o incremento de costes.
Flujo de caja y coherencia entre estados
Valora el flujo de caja operacional frente al beneficio contable para comprobar la capacidad de generación de caja; revisa flujos de inversión (compras/ventas de activos y cartera) y de financiación (dividendos, recompras, emisiones). Cruzar las tres cifras permite identificar ajustes contables, impactos de provisiones y movimientos regulatorios; consulta además las notas sobre modelos contables (p. ej. IFRS 9) y cualquier desglose que explique variaciones significativas entre periodos.
Cómo interpretar los estados financieros BBVA: ratios, tendencias históricas y señales para la toma de decisiones
Para interpretar los estados financieros de BBVA conviene centrarse en tres bloques: el balance, la cuenta de resultados y el flujo de caja. A partir de ellos se extraen ratios que resumen solvencia, rentabilidad y liquidez; además, analizar las tendencias históricas de esos indicadores permite distinguir variaciones puntuales de cambios estructurales. Para la toma de decisiones es clave cruzar esos números con información cualitativa del mercado y del propio banco (política de provisiones, estrategia de crédito, exposición geográfica).
Ratios clave
- Rentabilidad: ROE y ROA, miden retorno sobre capital y activos y ayudan a evaluar la eficiencia en generación de beneficios.
- Solvencia: ratio CET1 y capital total, indican capacidad para absorber pérdidas.
- Márgenes: margen de interés neto (NIM) y margen neto, muestran la calidad y evolución del negocio bancario.
- Calidad de activos: tasa de morosidad y cobertura de crédito, advierten sobre riesgo crediticio y provisiones.
- Liquidez: ratio LCR y otras métricas, esenciales para evaluar capacidad de hacer frente a salidas de fondos.
Al estudiar tendencias históricas, compare series trimestrales y anuales para identificar ciclos, estacionalidad o cambios regulatorios que afecten comparabilidad. Analizar la dirección y velocidad de variación de los ratios —por ejemplo, una morosidad en alza o una caída sostenida del ROE— ofrece señales tempranas sobre deterioro o mejora. Complementar con benchmarking frente a competidores permite situar a BBVA en su sector y valorar si movimientos son idiosincráticos o sistémicos.
Para la toma de decisiones integre señales cuantitativas con información cualitativa: comunicados de gestión, pruebas de estrés y contexto macroeconómico. Busque señales de alarma (descenso persistente de capital, aumento de morosidad sin cobertura suficiente, caída de liquidez) y señales positivas (recuperación de márgenes, fortalecimiento de capital, mejora en la eficiencia). Estas señales, combinadas con horizonte de inversión y tolerancia al riesgo, orientan decisiones sobre compra, venta o seguimiento.