Superintendencia de Sociedades: estados financieros — qué son y por qué son obligatorios
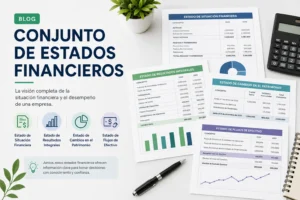
Los estados financieros son el conjunto de documentos contables que reflejan la situación económica y los resultados de una empresa: balance general, estado de resultados, flujo de efectivo y estado de cambios en el patrimonio, junto con notas explicativas. Para la Superintendencia de Sociedades estos informes permiten conocer de manera estandarizada la salud financiera de las sociedades bajo su vigilancia y ofrecen información clave para accionistas, acreedores y autoridades.
La obligatoriedad de presentar estados financieros responde a la necesidad de transparencia, control y protección de los intereses públicos y privados. Al ser documentos oficiales, sirven para verificar el cumplimiento de obligaciones societarias y tributarias, detectar riesgos de insolvencia o irregularidades y facilitar la supervisión administrativa y judicial por parte de la Superintendencia.
Además, la presentación y elaboración de estos estados debe ajustarse a las normas contables aplicables en Colombia (por ejemplo, las NIIF) y suele estar sujeta a revisión y auditoría para garantizar su veracidad y confiabilidad. Esta exigencia facilita la comparabilidad entre empresas y permite a la Superintendencia tomar medidas de intervención, orientación o sanción cuando la información revela incumplimientos o riesgos relevantes.
Requisitos y formatos oficiales para reportar estados financieros a la Superintendencia de Sociedades
La presentación de estados financieros a la Superintendencia de Sociedades debe realizarse siguiendo los formatos oficiales y las instrucciones publicadas por la entidad en sus actos administrativos y en su sitio web. Estos formatos determinan la estructura, el nivel de detalle y los anexos exigidos; por lo tanto, las empresas deben ajustarse estrictamente a las plantillas y a los modelos oficiales para que la información sea válida y comparable.
Elementos que suelen exigirse
- Estados financieros básicos: balance general, estado de resultados, estado de cambios en el patrimonio y estado de flujos de efectivo.
- Notas y revelaciones: explicaciones a partidas significativas, políticas contables aplicadas y demás información complementaria requerida por las plantillas oficiales.
- Informes de auditoría y anexos: cuando apliquen, el informe del revisor fiscal o auditor y los anexos o formularios estadísticos previstos por la Superintendencia.
- Soportes y anexos técnicos: conciliaciones, cuadros auxiliares y demás documentos que respalden las cifras reportadas.
Los requisitos técnicos para la entrega incluyen el uso de los formatos y extensiones admitidas por la Superintendencia (según los instructivos vigentes), la presentación en medios electrónicos a través de las plataformas habilitadas y la inclusión de la firma electrónica o la representación legal requerida. Es clave consultar los instructivos técnicos actuales para garantizar el correcto armado de ficheros y el cumplimiento de validaciones automáticas.
Se debe mantener actualizada la normativa aplicable —resoluciones, circulares e instructivos— y conservar la documentación soporte para responder a requerimientos o procesos de verificación. Además, la Superintendencia contempla mecanismos de subsanación y, en caso de incumplimiento de formatos o plazos, podrán aplicarse las medidas establecidas en la normativa vigente.
Cómo preparar y presentar los estados financieros ante la Superintendencia de Sociedades paso a paso
Preparación inicial: Antes de elaborar los estados financieros verifique la normativa contable y tributaria aplicable a su sociedad y deje al día la contabilización de operaciones, conciliaciones bancarias y ajustes por provisiones y depreciaciones. Realice una revisión de sus libros auxiliares y documentos soporte para garantizar que todas las transacciones del periodo estén registradas y puedan sustentarse ante la Superintendencia de Sociedades.
Elaboración de los estados y anexos: Conforme a los principios contables vigentes, prepare el balance general, estado de resultados, estado de cambios en el patrimonio y estado de flujos de efectivo, junto con las notas explicativas necesarias y el informe de gestión. Si la compañía requiere dictamen de revisor fiscal o auditoría externa, asegúrese de integrar el informe correspondiente y de que el representante legal y el contador público responsable firmen y certifiquen los estados.
Presentación y cumplimiento: Verifique los formatos y requisitos electrónicos exigidos por la Superintendencia, adjunte los anexos y declaraciones requeridas y presente la información por la plataforma virtual habilitada dentro de los plazos legales. Conserve los soportes documentales y prepare respuestas a posibles requerimientos o solicitudes de aclaración por parte de la entidad.
Errores frecuentes al reportar estados financieros a la Superintendencia de Sociedades y cómo evitarlos
La presentación de los estados financieros ante la Superintendencia de Sociedades suele verse afectada por errores recurrentes que comprometen la claridad y el cumplimiento. Entre los más comunes están la presentación fuera de plazo, inconsistencias entre estados y notas, omisión de partidas relevantes y formatos incompatibles con los requeridos por la entidad. Estos fallos no solo retrasan la aprobación del reporte, sino que dificultan la transparencia y la comparabilidad de la información financiera.
Errores frecuentes
- Plazos incumplidos: no respetar las fechas de presentación; evitarlo estableciendo cronogramas internos y alertas tempranas.
- Inconsistencias contables: cifras que no cuadran entre balances, estados de resultados y notas; prevenir mediante conciliaciones y revisiones cruzadas.
- Falta de memoria o notas explicativas: información complementaria insuficiente; corregir con plantillas estandarizadas que incluyan todos los reveladores exigidos.
- Errores en clasificaciones y rubros: partidas mal reclasificadas que alteran indicadores; aplicar políticas contables documentadas y revisión por un contador calificado.
- Documentación soporte incompleta: ausencia de soportes electrónicos o físicos; mantener un archivo organizado y accesible que respalde cada cifra.
Para evitar estos problemas, implemente controles internos como listas de verificación, revisiones por pares y conciliaciones periódicas antes de generar los informes. El uso de software contable con formatos estandarizados, capacitación continua del personal responsable y revisiones finales por un revisor independiente reducen la probabilidad de errores. Además, mantener un calendario de cumplimiento con recordatorios y responsables asignados facilita la presentación puntual y coherente ante la Superintendencia de Sociedades.
Consultas, sanciones y recursos: qué hacer si la Superintendencia de Sociedades objeta tus estados financieros
Revisar la notificación y actuar con rapidez: Lo primero es leer atentamente el fundamento de la objeción y respetar los plazos impuestos por la Superintendencia de Sociedades. Revisar la notificación, identificar los rubros cuestionados y conservar toda la documentación original y los soportes contables que respalden las cifras objetadas. Es imprescindible consultar de inmediato con el revisor fiscal o el auditor externo y, si procede, con asesoría legal para coordinar la respuesta técnica y procesal.
Subsanación y respuesta documentada: Prepare una respuesta escrita que explique las diferencias detectadas, adjunte la documentación soporte y, si son necesarias, las correcciones a los estados financieros. Reúna de forma ordenada:
- estados financieros originales y versiones corregidas;
- soportes contables y contratos relacionados;
- informes de auditoría o dictámenes que respalden la posición de la sociedad.
Envíe la aclaración dentro del término señalado y registre todas las comunicaciones con la Superintendencia.
Recursos y medidas preventivas: si la entidad considera que la objeción no procede, puede explorar los recursos administrativos y, en su caso, las vías judiciales pertinentes; por ello la asesoría legal especializada es clave. Mantenga un expediente cronológico de actuaciones, evalúe el impacto contable y fiscal de las correcciones y adopte medidas internas de control para evitar futuras objeciones; recuerde que la Superintendencia puede imponer medidas administrativas si persisten las inconsistencias.