Qué es la tokenización y por qué importa: ventajas de blockchain en las finanzas
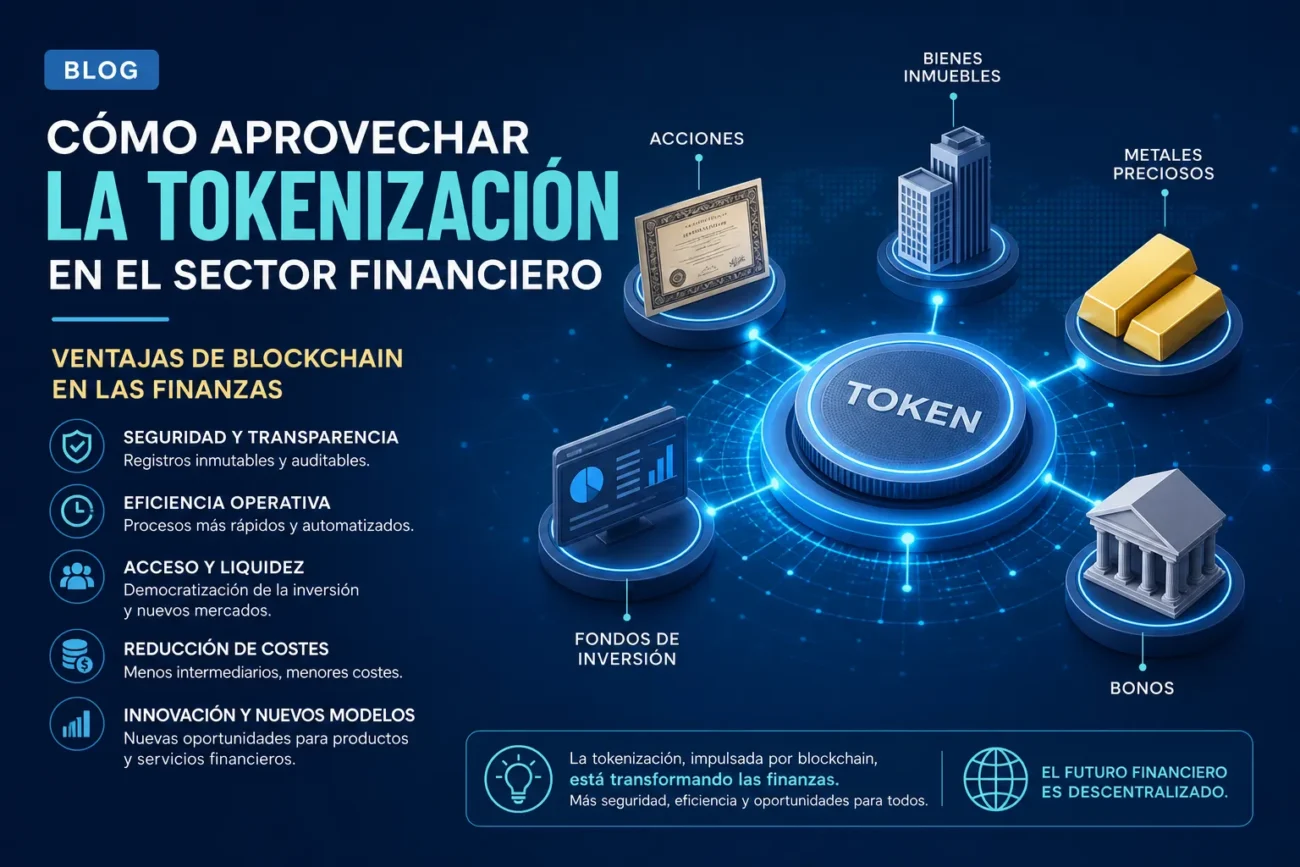
La tokenización es el proceso por el cual se representa digitalmente la propiedad o derechos sobre un activo (físico o financiero) mediante tokens registrados en una blockchain. Estos tokens actúan como unidades digitales transferibles que integran información sobre titularidad, fraccionamiento y reglas de transferencia, permitiendo que activos tradicionales —como inmuebles, bonos o participaciones— se gestionen y negocien en entornos digitales.
En el ámbito de las finanzas, la tokenización importa porque facilita la liquidez y la accesibilidad al permitir la división de activos en fracciones negociables, reduce la dependencia de intermediarios tradicionales mediante la automatización con smart contracts, y mejora la transparencia y trazabilidad de las transacciones gracias al registro inmutable de la blockchain. Además, puede acelerar la liquidación de operaciones y optimizar costes operativos al digitalizar procesos de custodia y transferencia.
Ventajas clave de la tokenización en finanzas
- Mayor liquidez: facilita la negociación y acceso a mercados secundarios mediante fraccionamiento.
- Eficiencia operativa: automatiza pagos y cumplimiento con smart contracts, reduciendo tiempos y costes.
- Transparencia y trazabilidad: registros inmutables que simplifican auditorías y seguimiento.
- Acceso democratizado: permite a más inversores participar en activos previamente ilíquidos o caros.
- Interoperabilidad: posibilita la integración de activos digitalizados en plataformas y ecosistemas financieros.
Cómo aprovechar la tokenización en el sector financiero: pasos prácticos para implementar activos tokenizados
Primero, define el caso de uso y el modelo de negocio para la tokenización (liquidez, fraccionamiento, acceso a inversores). Evalúa el entorno regulatorio y de cumplimiento local para activos digitales, y establece gobernanza y criterios legales antes de diseñar el producto. Selecciona la arquitectura tecnológica adecuada: tipo de blockchain (pública, privada o permissioned), estándar de token y requisitos de interoperabilidad con sistemas bancarios existentes.
Pasos prácticos
- Diseñar el token y la estructura jurídica del activo tokenizado.
- Desarrollar y auditar los smart contracts y la infraestructura de custodia/wallet.
- Implementar procesos de KYC/AML y controles de acceso conforme a la normativa.
- Integrar APIs para reconciliación con core bancario, sistemas de pagos y registros contables.
En la fase de emisión y mercado, configura mecanismos de distribución y restricciones transferenciales (p. ej., whitelist, límites de transferencia) y planifica la estrategia de liquidez: acuerdos con creadores de mercado, listado en plataformas secundarias o pools de liquidez. Asegura la trazabilidad y la transparencia de la titularidad mediante registros inmutables y certificados legales que vinculen el token al activo subyacente.
Por último, establece operaciones continuas: monitoreo de seguridad, actualización de contratos si procede, reporting regulatorio y auditorías periódicas. Diseña políticas de gestión de riesgos, planes de contingencia y seguros para custodias, y mide indicadores clave (liquidez, cumplimiento, incidentes) para iterar la implementación de activos tokenizados.
Ventajas de blockchain en las finanzas: mayor liquidez, seguridad y eficiencia operativa
Blockchain en el ámbito financiero aporta ventajas claras en tres frentes: mayor liquidez, seguridad y eficiencia operativa. Al digitalizar derechos y flujos de valor sobre un libro mayor distribuido, se facilita la transferencia inmediata de activos y la ejecución automática de reglas mediante contratos inteligentes, lo que reduce tiempos de liquidación y amplía la disponibilidad del mercado.
En cuanto a la liquidez, la tokenización de activos permite la fraccionalización y la creación de mercados secundarios más líquidos, con operaciones 24/7 y menor dependencia de intermediarios. Esto libera capital al acortar períodos de compensación y facilita el acceso a instrumentos anteriormente poco líquidos, favoreciendo una mejor formación de precios.
La seguridad proviene de la criptografía, la inmutabilidad de las transacciones y los mecanismos de consenso que reducen puntos únicos de fallo y dificultan el fraude o la manipulación. Además, la trazabilidad on‑chain y los contratos automatizados disminuyen el riesgo de contraparte y mejoran la gobernanza sobre custodia y cumplimiento.
En términos de eficiencia operativa, blockchain reduce la necesidad de conciliaciones manuales y procesos paralelos, automatiza liquidaciones y auditorías, y baja costos administrativos. La visibilidad en tiempo real y la estandarización de datos facilitan el reporting, agilizan procesos KYC/AML y permiten integrar servicios financieros con menos fricción operativa.
Casos de uso y ejemplos reales: tokenización en banca, préstamos, fondos y mercados de capitales
La tokenización en el sector financiero convierte derechos sobre activos tradicionales en tokens digitales transferibles sobre blockchain, con impacto claro en banca, préstamos, fondos y mercados de capitales al mejorar la liquidez, facilitar el fraccionamiento y automatizar procesos mediante smart contracts. Estos avances permiten operaciones más rápidas y trazables, reduciendo intermediarios y costos operativos sin cambiar la naturaleza jurídica del activo subyacente.
En banca y préstamos, la tokenización se aplica a préstamos sindicados y carteras de crédito para habilitar la venta parcial de participaciones, facilitar la gestión de garantías y soportar pagos programables. La digitalización de flujos de pago y la posibilidad de trading secundario sobre tokens favorecen la gestión del riesgo y la eficiencia en la redistribución de activos crediticios.
En fondos, la emisión de participaciones tokenizadas posibilita la inversión fraccionada y el acceso a inversores globales las 24 horas, además de simplificar la administración mediante registros on-chain y cumplimiento automático de reglas de suscripción y distribución. En mercados de capitales, la tokenización de bonos, acciones y otros valores ayuda a modernizar la emisión primaria y a crear mercados secundarios más líquidos y accesibles, optimizando la custodia y el settlement.
Ejemplos reales contemplan la tokenización de bonos soberanos y corporativos, la titulización de carteras de préstamos transformadas en tokens negociables y la estructuración de fondos tokenizados que permiten compra fraccionada de activos ilíquidos; en todos estos casos se observan mejoras en transparencia, trazabilidad y potencial de mercado secundario, sujeto siempre al marco regulatorio aplicable.
Retos, regulación y mejores prácticas para aprovechar la tokenización en el sector financiero
La tokenización en el sector financiero enfrenta retos relevantes que condicionan su adopción: la incertidumbre y fragmentación regulatoria entre jurisdicciones, la necesidad de garantizar protección del cliente y privacidad de datos, el riesgo de ciberataques y de custodia de claves, y desafíos operativos como escalabilidad, interoperabilidad entre plataformas y liquidez de los activos tokenizados. Además, la valoración y clasificación jurídica de tokens puede variar según el caso, lo que complica la integración en modelos de negocio tradicionales y aumenta los costes de cumplimiento.
Para mitigar estos riesgos es imprescindible un enfoque regulatorio claro y colaborativo: las entidades deben diseñar procesos que incorporen cumplimiento KYC/AML, reporting transparente y capacidades de auditoría, así como participar en el diálogo con supervisores para clarificar obligaciones y responsabilidades. La gobernanza interna y los marcos de control deben contemplar evaluación continua de riesgos, segregación de funciones y transparencia en la trazabilidad de los tokens, sin depender de supuestos tecnológicos no verificados.
Como mejores prácticas para aprovechar la tokenización en el sector financiero conviene aplicar evaluaciones de riesgo previas, políticas de seguridad criptográfica y gestión de llaves robustas, e integrar principios de privacy by design. Es recomendable iniciar con pilotos controlados, adoptar estándares e interfaces que favorezcan la interoperabilidad, establecer controles KYC/AML automatizados, someter infraestructuras a auditorías y pruebas de penetración periódicas, y formar equipos multidisciplinares que combinen conocimiento legal, tecnológico y de mercado.