Qué aspectos considerar al invertir en distintos mercados: guía práctica
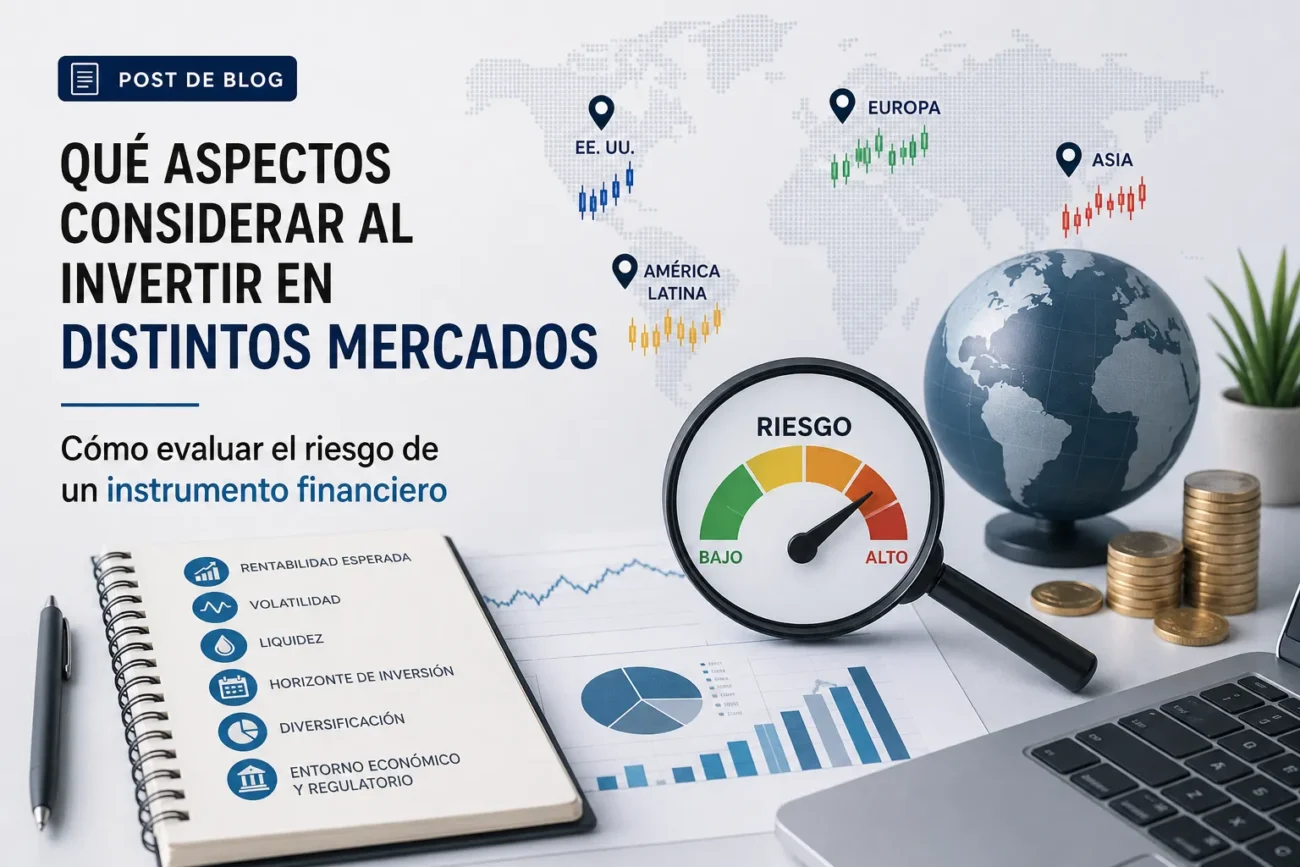
Para invertir en distintos mercados es clave evaluar primero las características específicas de cada uno: liquidez, volatilidad, estructura de costes y el marco regulatorio. Los mercados desarrollados suelen ofrecer mayor profundidad y protección legal, mientras que los emergentes pueden implicar más riesgo de precio y de divisa; por eso conviene analizar el contexto macroeconómico, las noticias sectoriales y la disponibilidad de datos antes de abrir posiciones.
La gestión del riesgo y la asignación de capital varían según el mercado: determine su horizonte temporal, tolerancia al riesgo y límites de posición, considere la correlación entre activos para lograr una diversificación eficaz y evalúe el impacto del apalancamiento. No olvide contabilizar todos los costes (comisiones, spreads, impuestos) y la facilidad de ejecución y liquidación, así como la calidad de la información y la custodia cuando opere en mercados internacionales.
Checklist práctico
- Liquidez y volumen: comprobar si puede entrar/salir sin slippage relevante.
- Regulación y protección: verificar supervisión, requisitos de transparencia y garantías.
- Costes totales: incluir comisiones, spreads, tasas de cambio e impuestos.
- Riesgo de divisa: evaluar exposición y necesidad de cobertura (hedging).
- Horizonte y correlación: ajustar la estrategia según plazo y diversificación deseada.
Cómo evaluar el riesgo de un instrumento financiero: métricas y métodos (VaR, beta, volatilidad)
Para evaluar el riesgo de un instrumento financiero es clave combinar métricas cuantitativas y métodos que reflejen tanto la probabilidad como la magnitud de pérdidas. Entre las métricas más utilizadas destacan el VaR, la beta y la volatilidad, que aportan visión complementaria: el VaR estima pérdidas extremas bajo un horizonte y nivel de confianza determinados, la beta sitúa el instrumento frente al riesgo sistémico del mercado y la volatilidad mide la dispersión de rendimientos. La elección del método y del horizonte (intradiario, diario, mensual) condiciona la interpretación y la gestión del riesgo.
El Value at Risk (VaR) se expresa como la pérdida máxima esperada que no se superará con una determinada probabilidad (por ejemplo, 95% o 99%) en un periodo dado. Se calcula mediante enfoques paramétricos (suposición de distribuciones), históricos (simulación con datos pasados) o por Monte Carlo (simulación estocástica), y debe complementarse con backtesting para evaluar su eficacia. Sus limitaciones incluyen la subestimación del riesgo de cola y la dependencia de supuestos sobre distribución y correlaciones, por lo que es recomendable usar VaR junto a medidas que capturen pérdidas extremas y liquidez.
La beta mide el riesgo sistemático relativo a un índice de referencia mediante regresión de rendimientos y ayuda a anticipar la sensibilidad del instrumento a movimientos del mercado; su estimación depende de la ventana de datos y puede cambiar con el tiempo. La volatilidad, normalmente calculada como desviación estándar de rendimientos, puede ser histórica (realizada), implícita (derivada de precios de opciones) o prevista, y sirve para dimensionar posiciones y evaluar expectativas de fluctuación. Juntas, beta y volatilidad permiten distinguir entre riesgo de mercado y riesgo idiosincrático y diseñar estrategias de cobertura o ajuste de exposición según la tolerancia al riesgo.
Diferencias de riesgo por mercado: locales, emergentes y desarrollados
En la comparación entre mercados locales, mercados emergentes y mercados desarrollados destacan diferencias claras en la naturaleza y magnitud del riesgo. Los mercados desarrollados suelen ofrecer mayor liquidez, marcos regulatorios sólidos y menor volatilidad histórica, lo que reduce la prima por riesgo exigida por los inversores. En contraste, los mercados emergentes presentan mayor volatilidad y una prima de riesgo superior debido a factores macroeconómicos y estructurales; los mercados locales, especialmente si son pequeños o concentrados sectorialmente, combinan menor liquidez con una mayor exposición a eventos idiosincráticos.
Los tipos de riesgo varían según el mercado: en los emergentes y locales el riesgo político y el riesgo de tipo de cambio suelen ser más relevantes, así como la menor transparencia y la posibilidad de control de capitales. En los mercados desarrollados predominan riesgos financieros más estructurales y cíclicos, como la sensibilidad a tipos de interés y a shocks económicos globales, pero con menores sorpresas regulatorias. La diversificación y la correlación entre activos también difieren, afectando la gestión del riesgo en carteras internacionales.
Para inversores y gestores, estas diferencias implican decisiones concretas de asignación: mayor exigencia de prima por riesgo en emergentes y locales, uso de coberturas cambiarias y mayor due diligence en gobernanza y liquidez. La selección entre local, emergente o desarrollado dependerá del horizonte, la tolerancia al riesgo y la capacidad para absorber volatilidad, así como de la estrategia de diversificación global empleada.
Factores clave antes de invertir: liquidez, horizonte temporal y marco regulatorio
Evaluar los factores clave antes de invertir —especialmente la liquidez, el horizonte temporal y el marco regulatorio— es esencial para ajustar la selección de activos al perfil de riesgo del inversor. Antes de tomar decisiones, comprueba cómo cada producto financiero responde a necesidades de salida, tolerancia a la volatilidad y cumplimiento normativo, ya que estos elementos influyen directamente en la capacidad para alcanzar los objetivos financieros.
La liquidez determina la facilidad y el coste de convertir una inversión en efectivo sin pérdidas significativas; activos como acciones de mercados líquidos permiten salidas rápidas, mientras que inmuebles o inversiones alternativas pueden requerir plazos largos y comisiones mayores. Considerar la liquidez ayuda a planificar reservas y evitar vender en momentos de caída de precios, minimizando el riesgo de ejecución en condiciones adversas.
El horizonte temporal guía la selección entre estrategias de corto, medio o largo plazo: cuanto más largo sea el horizonte, mayor es la capacidad para absorber volatilidad y aprovechar crecimiento compuesto, mientras que horizontes cortos suelen priorizar instrumentos de baja volatilidad y alta liquidez. Ajustar el horizonte al objetivo (jubilación, compra, ahorro) permite seleccionar productos compatibles con la tolerancia al riesgo y la necesidad de disponibilidad de fondos.
Aspectos del marco regulatorio a revisar
- Protecciones al inversor: existencia de organismos supervisores y mecanismos de reclamación.
- Transparencia y divulgación: obligación de información periódica y claridad en costes y riesgos.
- Regulación fiscal: tratamiento impositivo de rendimientos y posibles beneficios fiscales.
- Requisitos de solvencia: controles sobre entidades que gestionan o custodiar los activos.
Revisar estos puntos del marco regulatorio permite reducir riesgos legales y operativos antes de invertir.
Estrategias para mitigar riesgo y diversificar la cartera según el mercado
Asignación estratégica de activos: adapta la distribución entre renta variable, renta fija, efectivo y activos alternativos según el ciclo del mercado y tu perfil de riesgo. Prioriza la diversificación entre clases de activo para reducir la correlación y la exposición a la volatilidad específica; una mezcla de activos con distintos comportamientos ante shocks de mercado ayuda a mitigar pérdidas sistémicas sin depender de predicciones precisas sobre la dirección del mercado.
Diversificación dentro de mercados: diversifica geográficamente, por sectores y por capitalización dentro de la renta variable, e incluye bonos con distintas calidades crediticias y duraciones en la renta fija. Utiliza fondos indexados y ETFs para acceder a exposición amplia y de bajo coste, y valora la inclusión de activos no correlacionados (inmobiliario, materias primas, estrategias alternativas) según la liquidez y horizonte temporal de la cartera.
Tácticas prácticas
- Rebalanceo periódicos para restaurar la asignación objetivo y capturar ventas de activos sobrecomprados.
- Gestión de duración en renta fija para ajustar sensibilidad a tipos de interés según el entorno macro.
- Coberturas selectivas (por ejemplo, opciones o futuros) para protegerse ante riesgos específicos o eventos extremos.
- Políticas de liquidez y stop-loss claras para preservar capital y gestionar riesgos operativos.