
¿Qué es el dinero, la banca y los mercados financieros? Definición y conceptos clave
Dinero es cualquier activo aceptado de forma generalizada como medio de intercambio, unidad de cuenta y reserva de valor. Sus formas incluyen efectivo, depósitos bancarios y formas digitales, y sus funciones clave —medio de pago, unidad de cuenta y reserva de valor— facilitan el intercambio económico y la medición del valor en la economía. La liquidez y la confianza son atributos esenciales que determinan la eficacia del dinero en mercados y transacciones cotidianas.
La banca comprende a las instituciones que intermedian entre ahorradores y prestatarios, gestionan pagos y contribuyen a la creación de dinero a través del crédito. Los bancos comerciales captan depósitos, conceden préstamos y ofrecen servicios de pago, mientras que los bancos centrales supervisan la política monetaria, la estabilidad financiera y la provisión de liquidez. La regulación y la supervisión financiera buscan mitigar riesgos sistémicos y proteger a los depositantes.
Los mercados financieros son los mecanismos donde se compran y venden instrumentos financieros, facilitando la asignación de capital y la gestión del riesgo. Se distinguen por segmentos como el mercado monetario (instrumentos a corto plazo), el mercado de capitales (renta fija y renta variable) y los mercados de derivados; todos contribuyen a la formación de precios, la liquidez y la financiación de empresas y gobiernos. Estos mercados, junto con la banca y el dinero, constituyen el sistema financiero que soporta la actividad económica.
Cómo funcionan el dinero, la banca y los mercados financieros: actores, instrumentos y mecanismos
Función del dinero y el papel de la banca
El dinero actúa como medio de intercambio, unidad de cuenta y reserva de valor, facilitando las transacciones entre agentes económicos y sirviendo de referencia para precios y contratos. La banca transforma depósitos en crédito mediante la intermediación financiera: los bancos captan recursos (depósitos, pasivos) y los canalizan hacia préstamos e inversiones, gestionando riesgos y proporcionando servicios de pago y custodia. El dinero físico y las formas electrónicas (depósitos bancarios, dinero digital) son los instrumentos básicos sobre los que se apoyan estos procesos.
Actores principales
- Hogares: ahorran, consumen y demandan crédito.
- Empresas: emiten deuda y capital, financian inversión y operan en mercados.
- Entidades financieras: bancos comerciales, fondos, aseguradoras y plataformas que intermedian y gestionan riesgos.
- Bancos centrales y reguladores: proporcionan liquidez, emiten moneda y supervisan estabilidad financiera.
- Inversores: institucionales y minoristas que compran instrumentos en mercados primarios y secundarios.
Instrumentos y mecanismos de mercado
Los instrumentos incluyen efectivo, depósitos, préstamos, bonos, acciones y derivados; cada uno cumple funciones distintas en liquidez, riesgo y rendimiento. Los mecanismos abarcan los sistemas de pago que permiten la circulación del dinero, la intermediación crediticia que crea crédito y multiplica la actividad económica, y los mercados financieros donde se realiza el descubrimiento de precios y se asigna capital. La transmisión de la política monetaria opera sobre estos canales: cambios en tipos o liquidez afectan costes de financiación, precios de activos y decisiones de ahorro/inversión.
Impacto económico y social del dinero, la banca y los mercados financieros
Impacto económico y social del dinero, la banca y los mercados financieros
El dinero actúa como medio de intercambio, unidad de cuenta y depósito de valor, y su disponibilidad y estabilidad influyen directamente en la actividad económica: determinan niveles de consumo, inversión y precios. Las políticas monetarias que regulan la oferta de dinero afectan la inflación y el crecimiento, mientras que la confianza en la moneda condiciona el poder adquisitivo de hogares y empresas, repercutiendo en la demanda agregada y en la asignación de recursos en la economía.
La banca cumple funciones clave de intermediación financiera y provisión de crédito, canalizando ahorro hacia inversión productiva y facilitando sistemas de pago que sostienen la actividad económica diaria. Una banca eficiente mejora la productividad y la inclusión financiera; sin embargo, la concentración o la fragilidad del sistema bancario puede generar riesgos sistémicos que traduzcan pérdidas de empleo y recortes del crédito en fases de crisis.
- Intermediación: financiamiento de empresas y hogares.
- Estabilidad: gestión de riesgos y liquidez.
- Inclusión: acceso a servicios financieros para sectores vulnerables.
Los mercados financieros aportan liquidez, descubrimiento de precios y mecanismos para la transferencia y cobertura de riesgos, favoreciendo la financiación empresarial y el desarrollo de proyectos a largo plazo. Al mismo tiempo, la volatilidad de los mercados y la concentración de activos pueden amplificar ciclos económicos y afectar la distribución de la riqueza, influyendo en la desigualdad y la movilidad social. La interacción entre dinero, banca y mercados determina tanto la eficiencia económica como las consecuencias sociales de las políticas financieras y regulaciones.
Riesgos, regulación y buenas prácticas en el dinero, la banca y los mercados financieros
Los riesgos en el dinero, la banca y los mercados financieros abarcan crédito, mercado, liquidez y riesgo operacional —incluida la ciberseguridad— y se manifiestan en volatilidad de precios, incumplimientos, concentración de contrapartes y contagio sistémico. La correcta identificación y medición de estos riesgos es clave para la estabilidad financiera; por eso los actores del sistema financiero deben integrar análisis cuantitativos y cualitativos en sus procesos de gestión.
La regulación y la supervisión buscan mitigar esos riesgos mediante normas prudenciales, requisitos de capital y liquidez, políticas macroprudenciales y controles contra el lavado de dinero (AML/CFT), así como mecanismos de protección al consumidor y transparencia en mercados financieros. Los marcos regulatorios evolucionan para responder a la innovación fintech y a nuevos vectores de riesgo, manteniendo el equilibrio entre estabilidad financiera y eficiencia del mercado.
Entre las buenas prácticas destacan gobernanza sólida, gestión integral de riesgos, pruebas de estrés periódicas y planificación de liquidez, junto a cumplimiento normativo y controles internos robustos. Acciones concretas incluyen:
- Implementación de políticas de capital y reservas contracíclicas.
- Monitoreo continuo de exposición de contrapartes y límites de concentración.
- Protocolos de respuesta a incidentes de ciberseguridad y protección de datos.
- Transparencia en comunicaciones con clientes y debida diligencia en KYC/AML.
Estas prácticas reducen vulnerabilidades y facilitan la resiliencia frente a tensiones en los mercados.
Guía práctica: cómo invertir y proteger tu patrimonio en el contexto del dinero, la banca y los mercados financieros
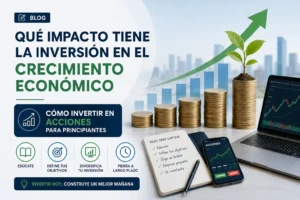
Invertir y proteger tu patrimonio comienza por definir objetivos claros, horizonte temporal y tolerancia al riesgo. En el contexto del dinero, la banca y los mercados financieros, prioriza primero liquidez suficiente (fondo de emergencia) y luego asigna capital según plazos: corto para liquidez, medio-largo para crecimiento. La asignación de activos (renta fija vs renta variable, efectivo, inmuebles) debe alinearse con tu perfil y revisarse periódicamente para mitigar la volatilidad del mercado.
Checklist práctico
- Usa instituciones reguladas: elige bancos y plataformas con protección de depósitos y supervisión.
- Diversifica: por clase de activo, sectores y geografías para reducir riesgo idiosincrático.
- Controla costes y fiscalidad: prefierе instrumentos de bajo coste (por ejemplo ETFs/fondos indexados) y planifica impuestos.
- Haz due diligence: revisa historial, liquidez y comisiones antes de invertir.
Para proteger tu patrimonio incorpora medidas de gestión de riesgo: seguros adecuados, límites de endeudamiento, custodia segura de documentos y uso de órdenes o stop-loss según convenga. Mantén una disciplina de rebalanceo y revisiones periódicas y, cuando necesites asesoramiento, recurre a profesionales regulados y con transparencia en comisiones y conflictos de interés.