Cómo afecta la inflación a tus inversiones: impacto en renta fija y poder adquisitivo
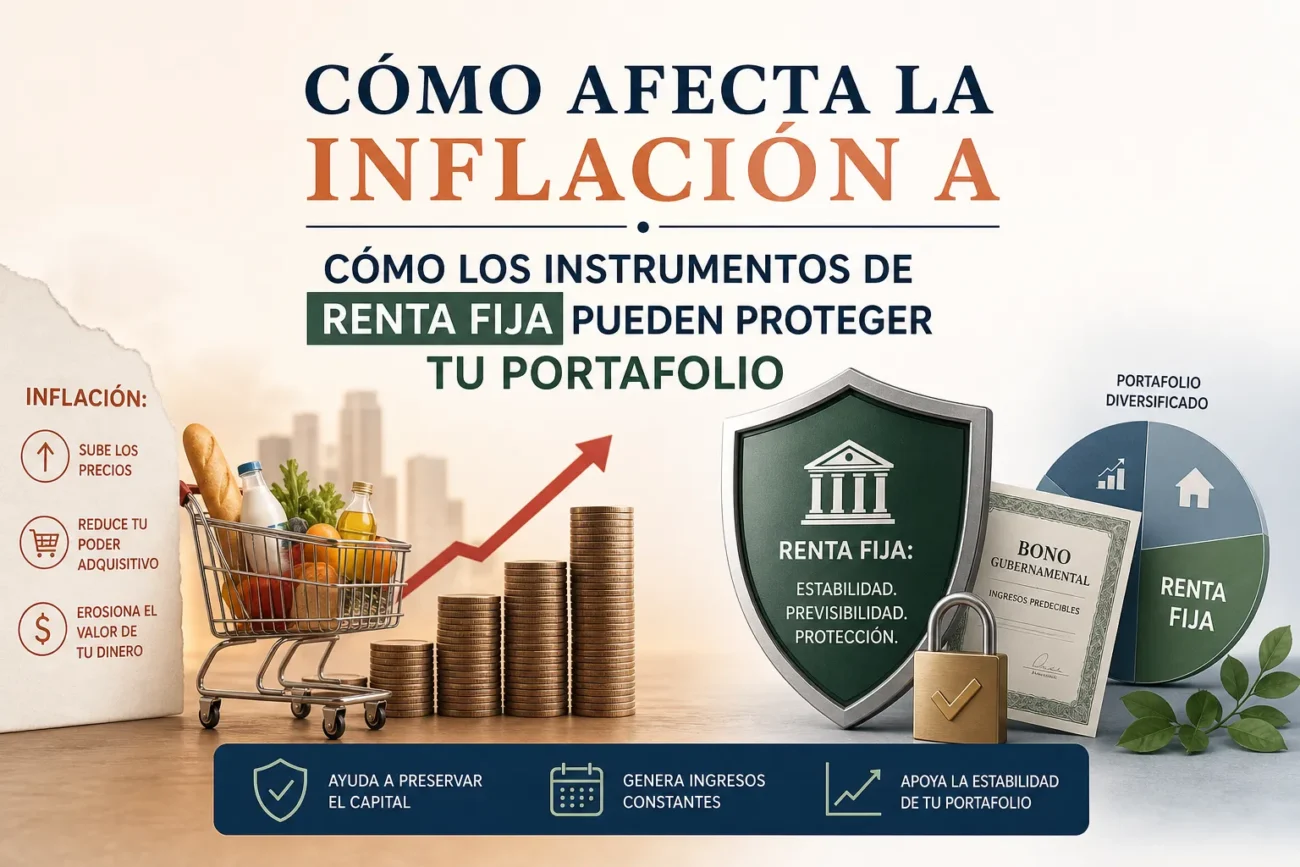
La inflación reduce el poder adquisitivo de los flujos futuros: si tus inversiones generan pagos nominales constantes, el dinero que recibes comprará menos bienes y servicios con el tiempo. En términos financieros la diferencia clave es entre rendimiento nominal y rendimiento real (rendimiento nominal menos inflación); para que una inversión aumente realmente tu riqueza debes obtener un rendimiento real positivo.
En el caso de la renta fija, el efecto es especialmente directo: los bonos y depósitos que pagan cupones fijos pierden valor real cuando la inflación sube o cuando las expectativas de inflación aumentan. Cuando los mercados anticipan mayor inflación, los tipos de interés suben y los precios de los bonos existentes caen, afectando más a los títulos de mayor duración. Por el contrario, los bonos indexados a la inflación protegen el principal o los pagos contra subidas del índice de precios, reduciendo ese riesgo de pérdida de poder adquisitivo.
Para los ahorradores e inversores esto implica revisar la composición de la cartera según el horizonte y la sensibilidad a la inflación: priorizar instrumentos con posibilidad de ajustar sus flujos (por ejemplo, renta fija de corto plazo o renta variable con pricing power), considerar exposición a activos indexados a inflación y seguir las expectativas del mercado y la política monetaria, que determinan el impacto sobre tipos y precios de los activos.
Cómo los instrumentos de renta fija pueden proteger tu portafolio frente a la inflación
Los instrumentos de renta fija pueden mitigar el impacto de la inflación porque algunos están diseñados para ajustar sus pagos o principal en función del índice de precios, de modo que la pérdida del poder adquisitivo se compensa parcialmente. Ejemplos típicos son los bonos indexados a la inflación (que ajustan el capital y/o los cupones) y los títulos con cupones variables cuyo rendimiento se mueve con tasas de referencia, lo que ayuda a preservar el rendimiento real cuando suben los precios.
El mecanismo de protección suele basarse en la indexación: el principal o los cupones se actualizan según el IPC u otro índice de precios, generando un rendimiento real positivo si la prima por riesgo lo permite. Otra vía es la gestión de la duración —reduciendo vencimientos o usando instrumentos a corto plazo— para disminuir la sensibilidad del portafolio a subidas rápidas de la inflación y de las tasas de interés.
En la práctica, integrar bonos indexados junto con bonos nominales de alta calidad y fondos/ETFs de renta fija permite una mayor diversificación y liquidez, ajustando la exposición según la expectativa de inflación. Estrategias como el laddering de vencimientos o la combinación de bonos con cupones fijos y ajustables ayudan a equilibrar la protección frente a la inflación con objetivos de rentabilidad y riesgo.
Qué tipos de renta fija funcionan contra la inflación: bonos indexados, TIPS y renta fija de corta duración
Bonos indexados son instrumentos cuyo principal y/o cupones se ajustan según un índice de precios (por ejemplo, el IPC) para preservar el poder adquisitivo. Funcionan como protección directa contra la inflación porque el valor nominal sube cuando el índice sube, de modo que tanto el capital como los pagos periódicos reflejan la variación del nivel de precios. Su efectividad depende del índice que se use y del plazo del bono: protegen frente a la inflación registrada pero no frente a cambios inesperados en la demanda de mercado.
TIPS (Treasury Inflation-Protected Securities) son la versión estadounidense de los bonos indexados; ajustan el principal con el índice de precios al consumidor y pagan intereses sobre ese principal ajustado, ofreciendo así un rendimiento real conocido en el tiempo. Son emitidos por el Tesoro de EE. UU. y se usan como referencia de rendimiento real; la diferencia entre la rentabilidad de un bono nominal y un TIPS equivalente (el “break-even inflation”) indica la inflación esperada por el mercado. Su principal ventaja es la protección directa del capital contra el IPC, aunque su rendimiento real puede variar según las condiciones de mercado.
La renta fija de corta duración protege frente a la inflación por un mecanismo distinto: al tener menor riesgo de duración y vencimientos próximos permite reinvertir en plazos cortos aprovechando subidas de tipos y rentabilidades reales crecientes. Ejemplos incluyen fondos monetarios, bonos a corto plazo y papel comercial; su trade-off es que ofrecen menos cobertura real inmediata frente a subidas bruscas e inesperadas de inflación que los bonos indexados. En carteras tácticas, combinar bonos indexados/TIPS con papel de corta duración y, en su caso, activos de tasa variable puede equilibrar protección frente a inflación y liquidez.
Estrategias prácticas para usar renta fija y diversificación en un portafolio anti-inflación
Aplicaciones prácticas
Para mitigar el impacto de la inflación con renta fija, combina instrumentos indexados a la inflación (por ejemplo, bonos ligados a precios) con bonos nominales de corta duración y títulos de tasa flotante. Esta mezcla reduce la sensibilidad del portafolio a subidas de precios y a movimientos de tipos, ya que los bonos indexados protegen el poder adquisitivo mientras que la corta duración y los cupones variables limitan las pérdidas de capital cuando suben los tipos.
Integra la diversificación en varias dimensiones: plazo, calidad crediticia, emisor y vehículo de inversión.
- Laddering de vencimientos para escalonar reinversiones.
- Bonos ligados a la inflación y ETFs especializados para exposición directa.
- Títulos de mayor calidad y una pequeña porción en crédito cupón elevado o mercados emergentes para diversificar rendimiento y riesgo.
- Instrumentos de tasa flotante para reducir duration efectiva.
Mantén prácticas de gestión activas: vigilar la duration, los breakevens de inflación y el coste de transacción, usar ETFs o fondos para liquidez y eficiencia, y rebalancear periódicamente para preservar la asignación objetivo. La combinación de renta fija indexada, nominal de corto plazo y diversificación por calidad y vehículo permite construir un portafolio más resistente a la inflación sin depender de supuestos predictivos extremos.
Cómo medir la efectividad: rendimiento real, vencimientos, impuestos y cuándo ajustar tu protección
Para medir la efectividad de tu protección debes partir del rendimiento real: calcula el rendimiento anualizado neto restando inflación, comisiones y otros costos operativos, y compara ese resultado con el objetivo o benchmark relevante. Utiliza métricas como rendimiento neto anualizado e IRR para flujos de caja irregulares y analiza el desempeño tanto en términos absolutos como relativos a alternativas con riesgo similar.
En cuanto a vencimientos, revisa el calendario de flujos y la duración media para entender la sensibilidad a tipos y la liquidez disponible; los vencimientos concentrados pueden crear riesgo de reinversión mientras que una estructura escalonada (laddering) reduce este riesgo. Controla el tiempo hasta el próximo vencimiento y la proporción del capital que vence en cada horizonte para anticipar necesidades de ajuste.
Los impuestos afectan directamente al rendimiento real: modela el impacto de retenciones, tributación de intereses, plusvalías y beneficios fiscales por vehículo (cuentas protegidas o diferidas) para obtener el rendimiento después de impuestos. Haz simulaciones fiscales para distintos escenarios y usa la rentabilidad neta fiscal como criterio decisorio al comparar opciones de protección.
Ajusta la protección cuando exista una desviación significativa respecto a tus parámetros (rendimiento objetivo, tolerancia al riesgo, horizonte temporal) o ante cambios en el entorno (subida de tipos, deterioro crediticio, cambios regulatorios). Señales prácticas para revisar o modificar: variación porcentual mayor al umbral prefijado en rendimiento, reducción del horizonte hasta vencimiento, rebalanceos periódicos o eventos crediticios; las acciones pueden incluir rebajar duración, redistribuir vencimientos, aumentar liquidez o trasladar posiciones a vehículos con mejor tratamiento fiscal.