Cómo evaluar la viabilidad de Blockchain y fintech: criterios clave y enfoque práctico
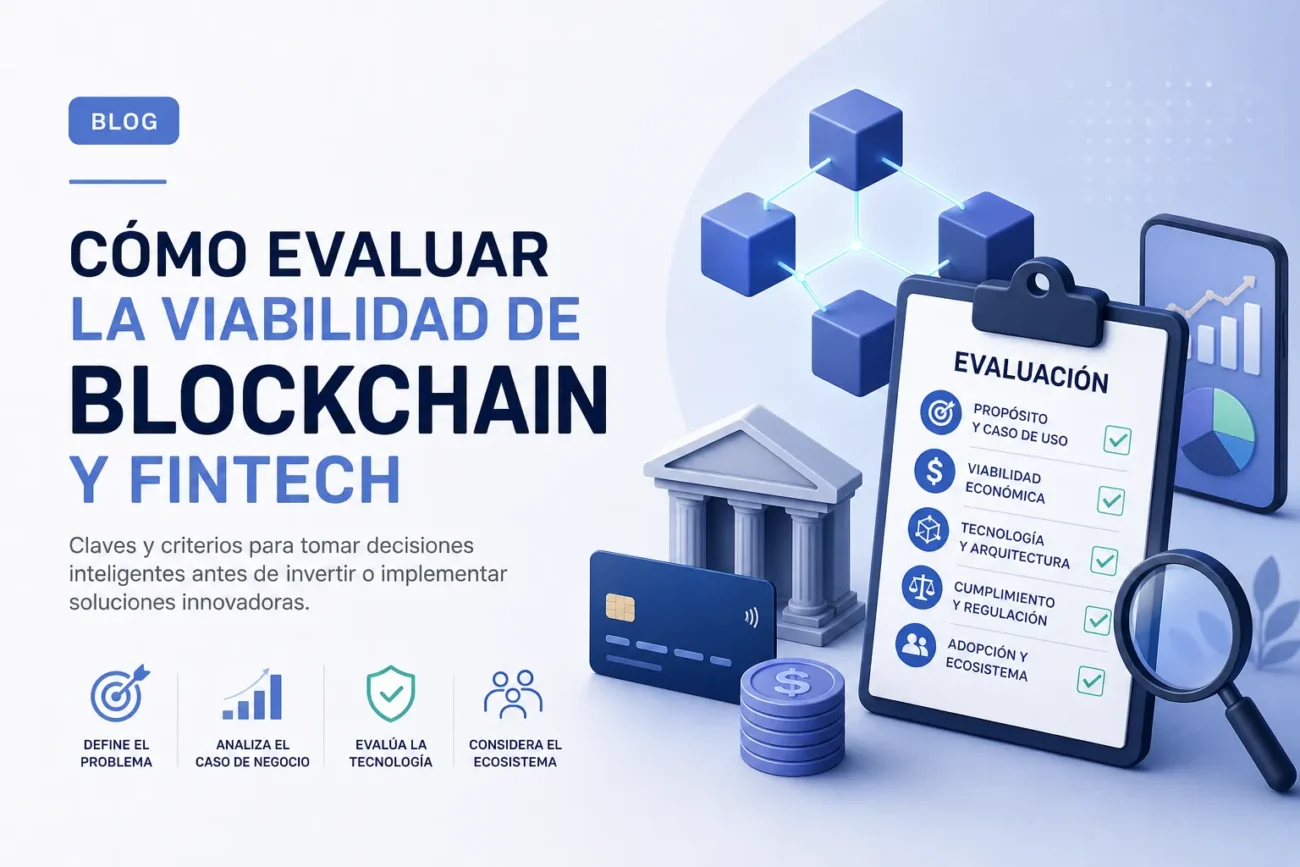
Para evaluar la viabilidad de Blockchain y fintech conviene centrarse en unos criterios clave: ajuste del caso de uso (si blockchain aporta valor frente a bases de datos tradicionales), costes y modelo de negocio, escalabilidad y rendimiento, seguridad y privacidad de datos, interoperabilidad con sistemas existentes y exigencias regulatorias. Un análisis inicial debe priorizar si la tecnología reduce fricciones operativas, mejora la trazabilidad o aporta ventajas competitivas medibles frente a alternativas centralizadas.
El enfoque práctico incluye pasos claros y medibles: definir el caso de uso y requisitos funcionales, realizar un análisis coste-beneficio comparando opciones técnicas, desarrollar una prueba de concepto (PoC) o piloto para validar supuestos, y establecer KPIs relevantes (coste total de propiedad, tiempo de respuesta, tasa de adopción, y métricas de seguridad). Durante el piloto es esencial recopilar datos cuantitativos y feedback de usuarios para decidir si escalar, ajustar o abandonar la iniciativa.
La evaluación debe integrar gestión de riesgos y gobernanza desde el inicio: auditar requerimientos de cumplimiento normativo, diseñar controles de seguridad, evaluar privacidad y soberanía de datos, y definir modelos de gobernanza y responsabilidad entre participantes. Finalmente, planifica la integración con sistemas legados y un roadmap de iteración basado en métricas operativas y de negocio para asegurar que la solución fintech/blockchain sea sostenible y adaptable.
Evaluación técnica: arquitectura, escalabilidad y compatibilidad en proyectos Blockchain y fintech
La evaluación de la arquitectura en proyectos Blockchain y fintech debe centrarse en la separación de responsabilidades (capa de consenso, capa de ejecución y capa de datos), en la decisión entre soluciones on‑chain y off‑chain y en patrones de contrato inteligente que prioricen la seguridad y la auditabilidad. Revisar la estructura modular facilita actualizaciones y pruebas, mientras que la gestión de estados, almacenamiento y acceso determinan la viabilidad de integraciones con sistemas legados y APIs financieras.
Para valorar la escalabilidad es esencial medir rendimiento bajo carga —latencia, throughput y consumo de recursos— y considerar estrategias como sharding, soluciones Layer 2 o batching de transacciones según el caso de uso. La elección del mecanismo de consenso, el diseño de persistencia y la capacidad de escalar horizontalmente influirán directamente en la experiencia de usuario y en el coste operativo, por lo que la evaluación debe incluir pruebas de estrés y escenarios de fallo.
Aspectos clave de compatibilidad e interoperabilidad
- Compatibilidad con estándares (p. ej. tokens, mensajes) y formatos de datos para facilitar integraciones.
- APIs y adaptadores para conectarse con wallets, pasarelas de pago y sistemas bancarios.
- Mecanismos seguros de puente entre cadenas, oráculos y servicios externos para mantener la coherencia de datos.
La evaluación técnica debe completarse con métricas y procesos reproducibles: pruebas automatizadas de integración, análisis de seguridad de contratos, benchmarks de rendimiento y planes de monitorización y observabilidad en producción. También es crítico verificar la capacidad de actualización y la compatibilidad hacia atrás para minimizar el riesgo operativo en entornos regulatorios y financieros.
Evaluación económica: ROI, modelo de ingresos y análisis coste‑beneficio para soluciones Blockchain y fintech
La evaluación económica de soluciones Blockchain y fintech debe centrarse en medir el ROI en términos de valor incremental y ahorro operativo, considerando horizontes temporales y riesgos técnicos. Es clave cuantificar beneficios como la reducción de costes por conciliación, mejora en la velocidad de liquidación, menor fraude y cumplimiento más eficiente, y contrastarlos con métricas financieras habituales (NPV, IRR, payback) y el TCO para proyectos distribuidos.
KPI y modelo de ingresos
- Ingresos por transacción y comisiones: volumen transaccional y tarifas unitarias.
- ARR / MRR: ingresos recurrentes en modelos por suscripción o plataforma.
- CAC y LTV: coste de adquisición frente al valor de vida del cliente en servicios fintech.
- Ahorro operacional: reducción de costes de procesos manuales y conciliación.
- Métricas de tokenómica (si aplica): oferta, inflación, mecanismos de quemado o staking que impactan ingresos y liquidez).
En el análisis coste‑beneficio deben incluirse costes iniciales (desarrollo, integración, auditorías de seguridad, infraestructuras de nodos y licencias), costes variables (gas/fee, escalado, soporte) y beneficios tangibles e intangibles (nuevas fuentes de ingresos, acceso a mercados, reputación). El modelo de ingresos puede combinar tarifas por uso, suscripciones, licenciamiento de tecnología, comisiones sobre flujo de valor, y en proyectos tokenizados, mecanismos de captura de valor mediante emisiones o tarifas sobre el ecosistema; para cada opción conviene proyectar escenarios conservador, base y optimista y calcular sensibilidad ante variaciones de adopción y costes operativos.
Regulación, riesgos y cumplimiento: aspectos legales, de seguridad y privacidad en Blockchain y fintech
La intersección entre blockchain y fintech exige un marco regulatorio dinámico: reguladores y supervisores buscan equilibrar la innovación con la protección del consumidor y la integridad del sistema financiero. Empresas y proyectos deben evaluar requisitos de licencia, registros y los mecanismos de supervisión aplicables en cada jurisdicción, además de alinearse con normas anti‑lavado de dinero (AML) y conocer al cliente (KYC). La existencia de sandboxes regulatorios y guías específicas ayuda a testar modelos de negocio, pero la fragmentación normativa incrementa el riesgo de incumplimiento en operaciones transfronterizas.
Áreas clave de cumplimiento
- Licencias y registros: autorización para operar servicios de pago, intercambio o custodia.
- AML/KYC y reporting: procesos para la detección de actividades ilícitas y obligaciones de reporte.
- Protección del consumidor: transparencia en tarifas, condiciones y gestión de reclamaciones.
- Gobernanza y auditoría: controles internos, revisión de smart contracts y registros contables.
Los riesgos de seguridad son específicos y críticos: vulnerabilidades en smart contracts, gestión de claves privadas, custodia de activos digitales y ataques a oráculos o infraestructuras de red pueden provocar pérdidas financieras y fallos regulatorios. Por ello, las buenas prácticas incluyen auditorías de código, pruebas de penetración, políticas robustas de gestión de claves y planes de respuesta a incidentes que demuestren diligencia ante supervisores y clientes.
En materia de privacidad, la naturaleza inmutable y pública de muchas cadenas plantea retos para el cumplimiento de normas como el GDPR. Es necesario distinguir datos on‑chain y off‑chain, aplicar principios de minimización y evaluaciones de impacto, y valorar técnicas de privacidad (por ejemplo, pruebas de conocimiento cero o arquitecturas híbridas) que permitan cumplir obligaciones legales sin sacrificar la trazabilidad exigida por AML y reguladores. La implementación de privacidad‑by‑design y marcos de gobernanza de datos es clave para reducir riesgos legales y reputacionales.
Checklist y métricas accionables para decidir: guía paso a paso para validar la viabilidad de tu proyecto Blockchain y fintech
Checklist y métricas accionables empiezan por traducir tu hipótesis de negocio en indicadores medibles: define el problema que resuelves, el mercado objetivo y el modelo de ingresos. Mide tamaño de mercado (TAM/SAM/SOM), demanda inicial (conversiones en landing, tasa de respuesta a entrevistas) y viabilidad técnica (pruebas de concepto, rendimiento de la red, costes por transacción). Complementa con métricas fintech clave: CAC, LTV, churn, ARPU y con métricas blockchain específicas como TVL, número de usuarios activos (MAU), volumen on‑chain y slippage medio en operaciones.
Checklist paso a paso
- Validación de mercado: test de oferta (landing + ads), entrevistas cualitativas y tasa de conversión inicial — KPI: conversion rate y tiempo medio de cierre.
- MVP y pruebas técnicas: POC/MVP desplegado, pruebas de rendimiento y coste — KPI: TPS/latencia, coste por tx y tasa de fallos.
- Regulatorio y compliance: matriz de requisitos KYC/AML/licencias y checklist de riesgos legales — KPI: número de requisitos pendientes y tiempo hasta aprobación.
- Seguridad: auditorías de smart contracts, pruebas de penetración y programa de bug bounty — KPI: vulnerabilidades críticas encontradas y tiempo de mitigación.
- Economía y liquidez: diseño de tokenomics, provisión de liquidez y simulación de flujo — KPI: TVL, velocity del token y spread medio.
- Unit economics y escalabilidad comercial: coste de adquisición vs valor del cliente y pruebas de crecimiento — KPI: CAC/LTV, retention cohorts y coste marginal por usuario.
Para ejecutar la guía paso a paso, establece criterios de éxito antes de cada experimento (por ejemplo, umbrales de conversión, retención y coste por transacción), lanza pilotos controlados, analiza cohortes y realiza A/B tests en producto y pricing. Registra métricas en dashboards y revisa semanalmente los indicadores críticos (adopción, coste, rendimiento y cumplimiento) para decidir pivote, iteración o escalado.
Para tomar la decisión final, convierte el checklist en una matriz de decisión con pesos para cada métrica clave y puntos de corte claros: si las métricas críticas (viabilidad técnica, cumplimiento, CAC/LTV y adopción inicial) superan los umbrales definidos, pasa a la siguiente fase; si no, prioriza acciones de mitigación identificadas en el checklist y repite las pruebas.