¿Qué son los intermediarios financieros? Definición, funciones y por qué importan
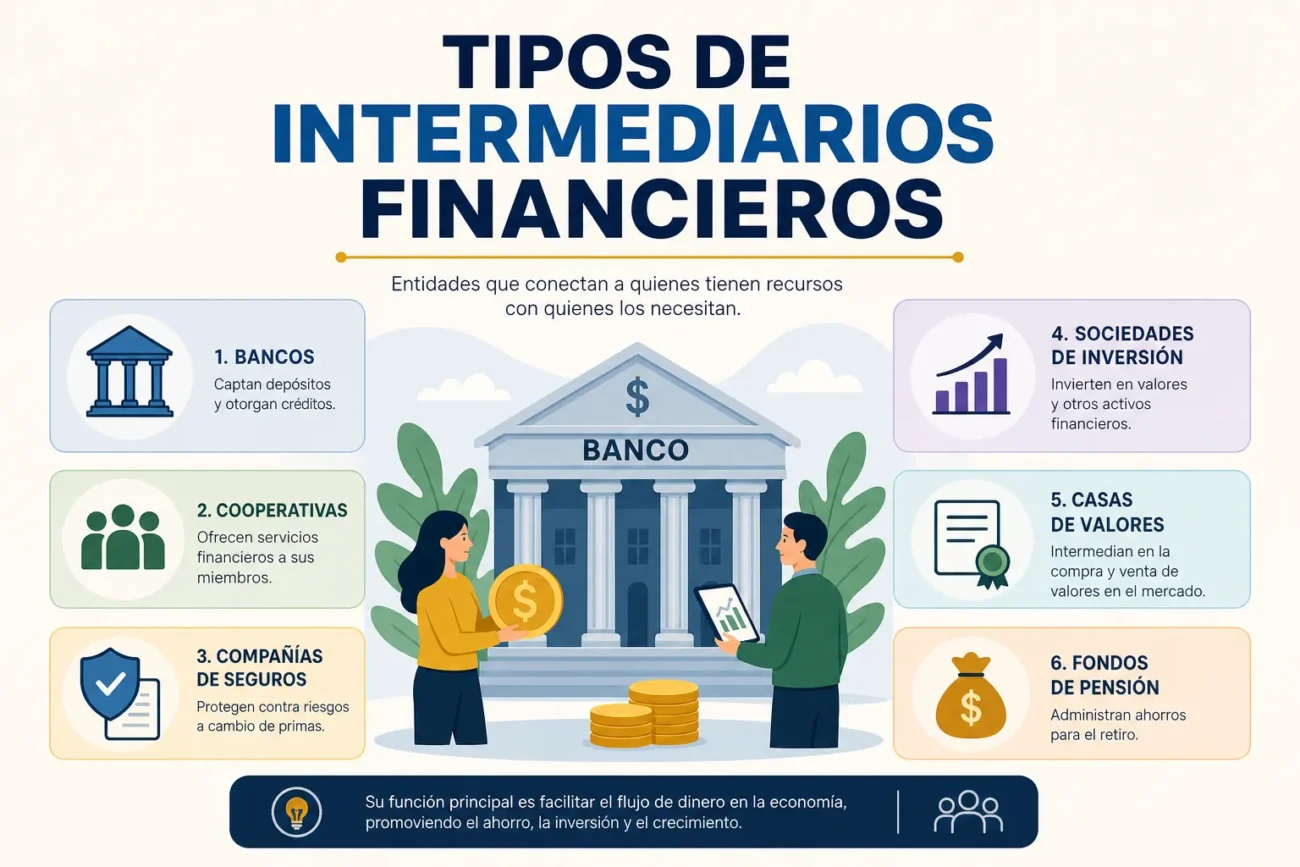
Los intermediarios financieros son entidades que conectan a quienes tienen excedentes de recursos (ahorradores o inversores) con quienes necesitan financiación (empresas, gobiernos o consumidores). Entre estos actores se incluyen bancos, cajas de ahorro, cooperativas de crédito, compañías aseguradoras, fondos de pensiones y fondos de inversión. Su función principal es canalizar el ahorro hacia la inversión, facilitando el flujo de capital en la economía sin que los agentes tengan que buscar contrapartes directas.
Sus funciones abarcan la movilización de ahorro, la asignación eficiente de capital, la transformación de plazos (maturity transformation), la gestión y diversificación del riesgo, y la provisión de servicios de pago y liquidez. Además actúan como recopiladores y procesadores de información financiera, reduciendo costes de búsqueda y monitorización; esto permite que el crédito llegue a proyectos con mayor potencial de rentabilidad y menor riesgo de selección adversa y riesgo moral.
Importan porque mejoran la eficiencia y estabilidad del sistema financiero y, por ende, del conjunto de la economía: facilitan el acceso al crédito para familias y empresas, promueven la inversión productiva, apoyan la inclusión financiera y amplifican el impacto de la política monetaria. Sin intermediarios, los costes de transacción y la incertidumbre aumentarían, limitando el crecimiento económico y la capacidad de gestionar shocks financieros.
Principales tipos de intermediarios financieros: bancos, cooperativas, aseguradoras, fondos y fintech
Los intermediarios financieros agrupan entidades con funciones distintas pero complementarias: captar recursos, canalizarlos hacia quien los necesita y gestionar riesgos. Entre los principales tipos se encuentran los bancos, las cooperativas, las aseguradoras, los fondos (de inversión y de pensiones) y las fintech, cada uno con modelos operativos y objetivos específicos dentro del sistema financiero.
Los bancos se centran en la captación de depósitos, la concesión de crédito y la prestación de servicios de pago y liquidación, actuando como pilares de la intermediación tradicional. Las cooperativas financieras comparten muchas funciones con los bancos pero operan bajo un modelo mutualista orientado a los socios, con énfasis en la proximidad local y objetivos de servicio más que de lucro.
Aseguradoras y fondos desempeñan roles clave en la transferencia y gestión colectiva del riesgo: las aseguradoras ofrecen contratos para proteger frente a contingencias y pérdidas, mientras que los fondos agrupan ahorros para inversión o jubilación buscando diversificación y gestión profesional. Las fintech complementan y a veces transforman estos servicios mediante tecnología: plataformas de pagos, préstamos digitales, gestión automatizada de inversiones y soluciones de distribución que aumentan la accesibilidad y eficiencia, con frecuencia colaborando con instituciones tradicionales.
Comparativa de tipos de intermediarios financieros según servicio, riesgo y público objetivo
Los intermediarios financieros se distinguen claramente por los servicios que ofrecen: bancos y cooperativas se centran en depósitos, pagos y crédito; fondos de inversión y gestores de activos en la gestión profesional y diversificación; aseguradoras en coberturas y transferencia de riesgo; y plataformas fintech y brokers en intermediación de pagos, inversiones y acceso digital. Esta segmentación por servicio condiciona la estructura de costos, la transparencia informativa y las herramientas tecnológicas que emplean, factores clave para el posicionamiento SEO alrededor de términos como “servicios financieros”, “gestión de activos” o “préstamos”.
El perfil de riesgo varía según el tipo de intermediario y su actividad: algunos riesgos relevantes son
- Riesgo de crédito: predominante en bancos y entidades de préstamo.
- Riesgo de mercado: asociado a fondos de inversión, gestores y brokers.
- Riesgo de liquidez: relevante tanto para bancos como para ciertos fondos y fintechs que facilitan pagos.
- Riesgo operacional y tecnológico: especialmente importante en plataformas digitales y fintech.
- Riesgo actuarial: típico en aseguradoras por la gestión de siniestros y provisiones.
Estos componentes de riesgo influyen en la regulación aplicable, las garantías exigidas y la comunicación hacia el cliente.
En cuanto al público objetivo, hay una diferenciación clara: el cliente minorista suele acudir a bancos, fintechs y aseguradoras por productos estándar y facilidad de acceso; las pymes buscan líneas de crédito, factoring y soluciones de pago de bancos y fintech; los inversores institucionales y de alto patrimonio prefieren fondos, gestores y brokers por la gestión profesional y productos sofisticados. La combinación servicio–riesgo–público objetivo determina la propuesta de valor de cada intermediario y las palabras clave útiles para posicionamiento SEO, como “servicios para pymes”, “inversión institucional” o “seguros para particulares”.
Cómo elegir el tipo de intermediario financiero adecuado: criterios prácticos y casos comunes
Elegir el tipo de intermediario financiero comienza por alinear el intermediario con tus objetivos y perfil: si buscas ahorro, inversión a largo plazo, trading activo o financiamiento para un negocio, cada necesidad encaja con distintos actores. Evalúa factores prácticos como el perfil de riesgo, el horizonte temporal, el volumen de operaciones, la transparencia de costos, la solvencia y regulación del intermediario y la disponibilidad de herramientas tecnológicas y servicio al cliente.
Checklist práctico
- Define objetivo financiero y horizonte temporal.
- Verifica la regulación, licencia y reputación del intermediario.
- Compara comisiones, spreads y otros costos asociados.
- Revisa la oferta de productos y la profundidad de mercado (liquidez).
- Valora la accesibilidad, plataformas y soporte postventa.
En casos comunes, clientes con montos pequeños o necesidades cotidianas suelen optar por bancos o fintech por facilidad y digitalización; inversores activos y traders buscan brokers o casas de bolsa por herramientas y comisiones; empresas requieren banca comercial o banca de inversión según financiamiento y estructura; para asesoramiento personalizado se recurre a asesores financieros o gestores patrimoniales. Escoger el intermediario adecuado implica comparar estos criterios frente al caso concreto.
Regulación, ventajas y riesgos de los distintos tipos de intermediarios financieros
La regulación de los intermediarios financieros persigue estabilidad macroprudencial, protección al consumidor y transparencia del mercado. Dependiendo del tipo de entidad —bancos, fondos de inversión, compañías de seguros, corredores y fintech— aplican normas distintas: requisitos de capital y liquidez, normas de solvencia y provisiones, reglas de conducta y transparencia, supervisión administrativa y, en muchos casos, esquemas de garantía de depósitos o solvencia. Estas medidas condicionan cómo operan los intermediarios y el alcance de los servicios que ofrecen.
Ventajas según tipo
- Bancos: ofrecen liquidez, infraestructura de pagos y almacenamiento seguro de depósitos, facilitando intermediación crediticia a gran escala.
- Fondos e instituciones de inversión: aportan diversificación y gestión profesional de activos, permitiendo acceso a mercados y economías de escala.
- Aseguradoras: transfieren y mutualizan riesgos, protegiendo a hogares y empresas frente a eventos adversos.
- Fintech y corredores: mejoran el acceso, reducen costos y aumentan la rapidez mediante innovación tecnológica y modelos alternativos de distribución.
Riesgos y desafíos regulatorios
- Riesgo sistémico y de contraparte: los bancos y grandes intermediarios pueden propagar shocks financieros si carecen de capital o supervisión adecuada.
- Liquidez y descalce temporal: fondos y plataformas de crédito pueden sufrir retiros masivos o iliquidez por mismatch entre activos y pasivos.
- Riesgo operacional y ciberseguridad: fintech y corredores dependen de tecnología y datos, elevando vulnerabilidades operativas y regulatorias.
- Conflictos de interés y protección al cliente: ciertos modelos de negocio (comisiones, gestión) exigen reglas de transparencia y gobernanza para evitar prácticas perjudiciales.
La heterogeneidad regulatoria entre clases de intermediarios genera ventajas competitivas pero también riesgo de arbitraje regulatorio; por ello, los marcos prudenciales buscan equilibrar innovación, eficiencia y protección mediante supervisión, requisitos prudenciales y exigencias de transparencia.