¿Qué son las sociedades de servicios financieros y cuál es su función?
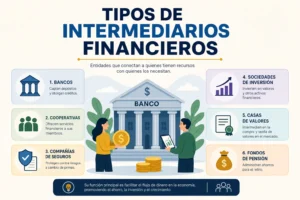
Las sociedades de servicios financieros son empresas y entidades dedicadas a ofrecer productos y soluciones relacionadas con el manejo del dinero, el crédito, la inversión y la gestión de riesgos. Incluyen bancos, sociedades de inversión, aseguradoras, casas de bolsa, gestores de activos y muchas fintechs; su actividad principal es intermediar entre oferentes y demandantes de recursos financieros, así como prestar servicios especializados como custodia, corretaje y asesoría financiera.
Sus funciones se centran en facilitar operaciones y procesos financieros clave para individuos, empresas e instituciones. Entre las tareas más habituales destacan:
- Intermediación financiera: captar ahorro y otorgar crédito.
- Gestión de inversiones: administrar carteras y fondos.
- Servicios de pago y liquidación: procesar transacciones y transferencias.
- Transferencia y cobertura de riesgos: mediante seguros y derivados.
- Asesoría y banca de inversión: estructurar operaciones de capital y fusiones.
Además de prestar productos, las sociedades de servicios financieros cumplen la función económica de mejorar la asignación de capital, proporcionar liquidez y facilitar la inclusión financiera. Para operar, suelen estar sujetas a marcos regulatorios y obligaciones de cumplimiento que buscan proteger a los clientes y mantener la estabilidad del sistema financiero.
Tipos y ejemplos de sociedades de servicios financieros: banca, fintech, asesoría y outsourcing
Tipos y ejemplos de sociedades de servicios financieros
La banca reúne a las entidades tradicionales que ofrecen servicios financieros básicos y especializados: banca comercial (captación de depósitos y crédito al consumo), banca minorista (servicios para particulares) y banca de inversión (financiación corporativa, mercados de capitales y custodia). Estas sociedades se caracterizan por redes de sucursales, canales digitales, gestión de riesgo crediticio y servicios de pago, siendo pilares del sistema financiero tradicional.
Las fintech son sociedades que aplican tecnología para optimizar productos financieros: plataformas de pagos y remesas, neobancos con experiencia 100% digital, marketplaces de préstamos y crowdlending, robo-advisors para gestión automatizada de carteras y soluciones basadas en blockchain para liquidación o tokenización. Su ventaja competitiva suele ser la agilidad, integración vía API y enfoque en la experiencia de usuario.
Las sociedades de asesoría y outsourcing complementan el ecosistema ofreciendo servicios especializados: asesoría financiera y fiscal, gestión patrimonial, cumplimiento normativo y consultoría de riesgos; y outsourcing para procesos operativos y tecnológicos. Ejemplos típicos incluyen:
- Asesoría financiera y fiscal: planificación patrimonial, auditoría y cumplimiento.
- Outsourcing de procesos (BPO): back-office, atención al cliente y gestión de operaciones.
- Servicios de cumplimiento y KYC: prevención de lavado de dinero y control regulatorio.
- Outsourcing tecnológico: desarrollo de plataformas, gestión de infraestructuras y ciberseguridad.
Ventajas, riesgos y beneficios de operar con sociedades de servicios financieros
Operar con sociedades de servicios financieros ofrece claras ventajas como el acceso a especialización técnica y experiencia regulatoria que muchas empresas no poseen internamente. Estas entidades suelen aportar eficiencia operativa mediante plataformas tecnológicas, economías de escala y procesos estandarizados que facilitan la gestión de productos financieros, la conciliación contable y el cumplimiento normativo, mejorando la capacidad de concentración en el negocio principal.
Sin embargo, también existen riesgos relevantes: la dependencia de terceros incrementa el riesgo de contraparte, la exposición a fallos operativos o ciberataques y potenciales problemas de cumplimiento si la sociedad no mantiene estándares adecuados. Otros riesgos incluyen la concentración de proveedores, pérdida de control sobre procesos críticos, costes ocultos por comisiones y la posibilidad de impactos reputacionales derivados de prácticas inadecuadas del proveedor.
Los beneficios prácticos combinan reducción de costes, transferencia de cargas operativas y acceso a servicios especializados que optimizan la gestión de riesgos y la velocidad de entrada al mercado. Para maximizar esos beneficios es imprescindible realizar debida diligencia, establecer contratos con SLA y cláusulas de responsabilidad, implementar controles de supervisión continua, límites de exposición y medidas de contingencia y recuperación, de modo que las ventajas superen los riesgos inherentes.
Requisitos legales, licencias y obligaciones de cumplimiento para sociedades de servicios financieros
Las sociedades de servicios financieros deben obtener autorización y registrarse ante el organismo supervisor competente para operar legalmente; esto incluye evaluaciones de idoneidad de los administradores, requisitos de gobierno corporativo y el cumplimiento de las exigencias prudenciales como capital mínimo y solvencia. Los requisitos legales varían por actividad y jurisdicción, pero en todos los casos implican obligaciones formales de inscripción, designación de responsables de cumplimiento y establecimiento de políticas internas documentadas. Mantener la autorización exige además controles de gestión de riesgos y procedimientos de auditoría interna y externa.
Licencias y registros habituales
- Licencias para servicios de pago y emisión de medios de pago.
- Autorizaciones para servicios de inversión, asesoramiento y gestión de carteras.
- Registros para gestión de activos, custodia y administración de valores.
- Inscripciones específicas para actividad aseguradora, crédito y cambio de divisas.
Las obligaciones de cumplimiento incluyen programas de prevención de blanqueo de capitales y financiación del terrorismo (AML/CTF), con procedimientos de KYC (conocimiento del cliente), diligencia debida, monitorización de transacciones y comunicación de operaciones sospechosas. Además, deben implementarse controles de sanciones internacionales, políticas anti‑soborno y sistemas de registro y conservación de datos que permitan la trazabilidad exigida por reguladores.
En términos operativos, las sociedades deben presentar informes periódicos y estados financieros auditados, cumplir con requisitos de liquidez y capital, y aplicar normativas de protección de datos y de defensa del consumidor. Asimismo, es esencial mantener formación continua del personal, revisiones de cumplimiento independientes y cooperación con inspecciones regulatorias, ya que el incumplimiento conlleva sanciones administrativas, civiles y penales según la jurisdicción.
Cómo constituir y elegir la mejor sociedad de servicios financieros: pasos prácticos y criterios clave
Constituir y elegir la mejor sociedad de servicios financieros requiere alinear el modelo de negocio con la regulación aplicable, el capital necesario y una estructura jurídica adecuada. Antes de iniciar trámites, define claramente los productos o servicios, el mercado objetivo y el modelo de ingresos; estos elementos condicionarán la forma societaria, los requisitos de autorización y las necesidades de gobierno corporativo y compliance.
Pasos prácticos
- Definir actividad y plan de negocio: alcance de servicios, clientes objetivo, proyecciones financieras y políticas de riesgo.
- Elegir forma jurídica: comparar ventajas de S.A., S.R.L. u otras según responsabilidad, fiscalidad y capital mínimo.
- Redactar estatutos y pactos: cláusulas sobre gobierno, administración y derechos de socios.
- Capital y financiación: determinar aportes iniciales, reservas y necesidades de liquidez.
- Licencias y registro: preparar la documentación para la autoridad financiera competente y cumplir requisitos de KYC/AML.
- Implementar governance y compliance: políticas internas, control interno y funciones de cumplimiento.
- Seleccionar tecnología y proveedores: plataformas, seguridad de datos y continuidad operativa.
Criterios clave
- Cumplimiento regulatorio: historial del país/regulador y facilidad para obtener licencias.
- Solvencia y capitalización: niveles de capital exigidos y buffers para estrés financiero.
- Experiencia del equipo: trayectoria en finanzas, riesgo y cumplimiento.
- Tecnología y seguridad: capacidad para escalar y proteger datos sensibles.
- Transparencia y reputación: reporting, auditoría y controles externos.
- Escalabilidad y costes operativos: viabilidad económica a medio plazo.
Evalúa estos puntos mediante due diligence y asesoría legal/financiera especializada para tomar una decisión informada sobre la constitución y selección de la sociedad.