Impacto de la tecnología en cómo escalar una fintech: beneficios, velocidad y ventajas competitivas
Palancas tecnológicas que facilitan el crecimiento
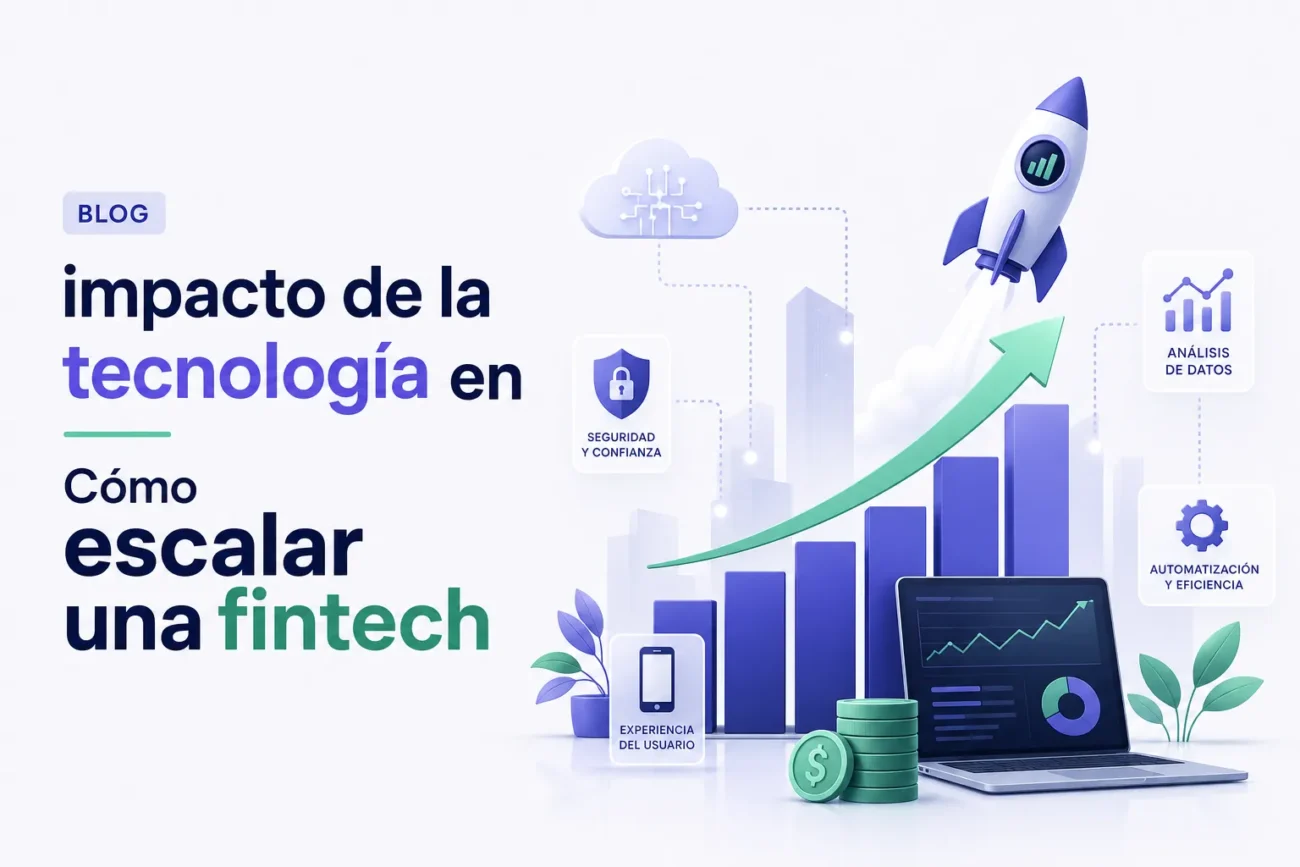
La tecnología es el motor principal para escalar una fintech, permitiendo reducir costes operativos y mejorar la experiencia del cliente mediante arquitectura en la nube, microservicios y APIs. Estas soluciones facilitan la modularidad y la replicabilidad de productos financieros, lo que acelera la expansión a nuevos mercados sin necesidad de grandes inversiones en infraestructura física. Además, la automatización de procesos repetitivos (KYC, onboarding, conciliación) disminuye errores y libera recursos para focalizarse en crecimiento y producto.
La capacidad de desplegar cambios con rapidez es crítica: prácticas como DevOps, CI/CD y plataformas serverless aumentan la velocidad de lanzamiento de nuevas funcionalidades y la capacidad de responder a demanda variable. El uso de analítica avanzada e inteligencia artificial permite decisiones de riesgo y pricing en tiempo real, mejorando el time-to-market de nuevos servicios y optimizando la asignación de capital para escalar de forma sostenible.
En términos de ventajas competitivas, la tecnología habilita diferenciadores difíciles de replicar, como personalización basada en datos, seguridad integrada (encriptación, gestión de identidades) y cumplimiento automatizado de regulaciones. Las integraciones con ecosistemas (open banking, partners financieros) y la capacidad para ofrecer APIs abiertas generan efectos de red que amplifican el crecimiento y consolidan barreras de entrada frente a competidores tradicionales.
Estrategias tecnológicas para escalar una fintech: cloud, microservicios y APIs abiertas
El uso de la cloud es la piedra angular para escalar una fintech: permite elasticidad bajo demanda, despliegue global y optimización de costes mediante instancias spot, autoscaling y arquitecturas serverless. Adoptar modelos multicloud o híbridos facilita cumplir requisitos regulatorios y de residencia de datos, mientras que servicios gestionados de base de datos, colas y caché aceleran el time-to-market sin sacrificar seguridad ni disponibilidad. Integrar controles de seguridad nativos en la nube y cifrado en tránsito y reposo es imprescindible para mantener la confianza del cliente y el cumplimiento normativo.
Microservicios y despliegue ágil
Una arquitectura de microservicios permite escalar funcionalidades críticas de forma independiente, reducir el blast radius y acelerar iteraciones mediante contenedores y orquestadores como Kubernetes. Combinar microservicios con pipelines CI/CD, pruebas automatizadas y políticas de rollback mejora la resiliencia operativa y la capacidad de respuesta ante picos de demanda. Además, el diseño por bounded contexts y contratos claros entre servicios facilita la evolución productiva sin generar deuda técnica masiva.
El diseño de APIs abiertas es clave para crecer en ecosistemas fintech: APIs REST/GraphQL bien documentadas, versionadas y con un gateway que aplique autenticación (OAuth2/OpenID), throttling y monitoreo permiten integrar socios, PSPs y agregadores. Las APIs favorecen modelos de negocio basados en partners, data-sharing y monetización, siempre apoyadas en portales de desarrolladores, SDKs y sandbox para acelerar la adopción externa sin comprometer la seguridad.
En producción, las fintech deben combinar observabilidad (logs, métricas, tracing), SRE y gestión de costes para escalar sosteniblemente, junto a gobernanza de APIs y control de accesos. Priorizar pruebas de carga, chaos engineering y planes de recuperación ante desastres reduce riesgos operativos; mientras que políticas de cumplimiento (PCI, GDPR, local) y acuerdos de nivel de servicio (SLA) garantizan que la escalabilidad técnica se traduzca en continuidad y confianza para clientes y reguladores.
Tecnologías clave que impulsan el crecimiento (IA, datos, blockchain y pagos) en una fintech
La aplicación de IA y datos en una fintech permite segmentar usuarios, personalizar productos y automatizar decisiones de crédito y prevención de fraude mediante análisis predictivo y modelos de machine learning. Estos sistemas mejoran la eficiencia operativa al reducir la intervención manual en procesos clave (evaluación de riesgo, scoring, detección de anomalías) y optimizan la adquisición y retención de clientes mediante recomendaciones y ofertas personalizadas basadas en comportamiento y atributos financieros.
La adopción de blockchain aporta trazabilidad, inmutabilidad y transparencia en transacciones y registros, facilitando auditorías y reduciendo el riesgo de manipulación; además, los contratos inteligentes permiten automatizar liquidaciones y condiciones contractuales. En paralelo, las soluciones de pagos modernos —pagos en tiempo real, tokenización de tarjetas y rails alternativos— aceleran la monetización, reducen fricciones en cobros y devoluciones, y abren la puerta a servicios transfronterizos más eficientes y seguros.
La combinación de estas tecnologías impulsa el crecimiento al habilitar nuevos modelos de negocio basados en datos, mejorar la experiencia del cliente y escalar operaciones con menor coste incremental. Integrar IA, big data, blockchain y capacidades de pagos mediante APIs y arquitecturas modulares permite a las fintech lanzar productos más rápidamente, cumplir requisitos regulatorios con mayor trazabilidad y explotar oportunidades de mercado mediante innovación continua.
Retos técnicos y regulatorios al escalar una fintech y soluciones prácticas para mitigarlos
Escalabilidad técnica: Al crecer, una fintech suele enfrentar cuellos de botella en rendimiento, latencia y disponibilidad por el aumento de transacciones y usuarios. Las soluciones prácticas pasan por adoptar una arquitectura API-first y basada en microservicios, migración a cloud con autoscaling, uso de caché y CDNs, y despliegues automatizados mediante CI/CD. Complementar con observabilidad (tracing, métricas y logs), pruebas de carga y prácticas de SRE permite identificar y mitigar puntos únicos de fallo antes de que impacten al cliente.
Desafíos regulatorios: Cumplir requisitos como KYC/AML, protección de datos (por ejemplo, GDPR), normativas de pagos (p. ej. PCI DSS o PSD2 según mercado) y obligaciones de reporte complica la internacionalización y la operativa diaria. Mitigaciones prácticas incluyen implementar privacy-by-design y security-by-design (encriptación en tránsito y reposo, tokenización), sistemas automatizados de KYC/AML, gestión de consentimiento, y frameworks de cumplimiento que integren pruebas de auditoría, políticas de retención de datos y contratos con proveedores que garanticen cumplimiento.
Estrategias combinadas y operativas: Para armonizar lo técnico y lo regulatorio, es clave incorporar cumplimiento en el ciclo de desarrollo (compliance-as-code), automatizar reporting regulatorio y mantener trazabilidad con registros de auditoría y control de accesos por roles. Otras medidas prácticas son aprovechar sandboxes regulatorios y asociaciones con bancos/licenciatarios locales, realizar auditorías externas periódicas (SOC2/ISO) y establecer un programa de gestión de proveedores y respuesta a incidentes que permita adaptar la arquitectura y los procesos a cambios normativos sin frenar la escalabilidad.
Métricas y KPIs para medir el impacto de la tecnología al escalar una fintech y demostrar ROI
La medición del impacto tecnológico al escalar una fintech exige definir métricas que conecten rendimiento técnico, eficiencia operativa y resultados financieros. Estas métricas deben alinearse con objetivos de negocio (crecimiento de usuarios, reducción de costos, cumplimiento y experiencia del cliente) para poder cuantificar y comunicar el ROI tecnológico de forma clara y accionable.
KPIs clave
- Rendimiento técnico: uptime, latencia promedio, transacciones por segundo (TPS) y tiempo de respuesta de APIs.
- Operaciones y entrega: Mean Time To Recovery (MTTR), tempo de despliegue/CI-CD y porcentaje de procesos automatizados.
- Adopción y experiencia cliente: tasa de conversión, coste de adquisición por canal (CAC), churn, activación temprana y NPS.
- Financieros para ROI: ingresos recurrentes medios (ARPU), lifetime value (LTV), ratio LTV/CAC y reducción de coste operativo total (TCO).
- Seguridad y cumplimiento: número de incidentes críticos, tiempo medio de detección y porcentaje de cumplimiento regulatorio.
Para demostrar ROI al escalar una fintech, hay que traducir mejoras técnicas en impactos económicos: menor latencia y mayor disponibilidad reducen pérdida de ingresos por downtime; mayor automatización y menores MTTR bajan costes operativos; y mejoras en conversión y retención aumentan ingresos por cliente. Medir estos efectos requiere ventanas temporales y análisis por cohortes, así como metodologías de atribución (p. ej. multi-touch) que vinculen inversiones tecnológicas concretas con variaciones en CAC, LTV y margen, permitiendo reportes de ROI claros para inversión y priorización.