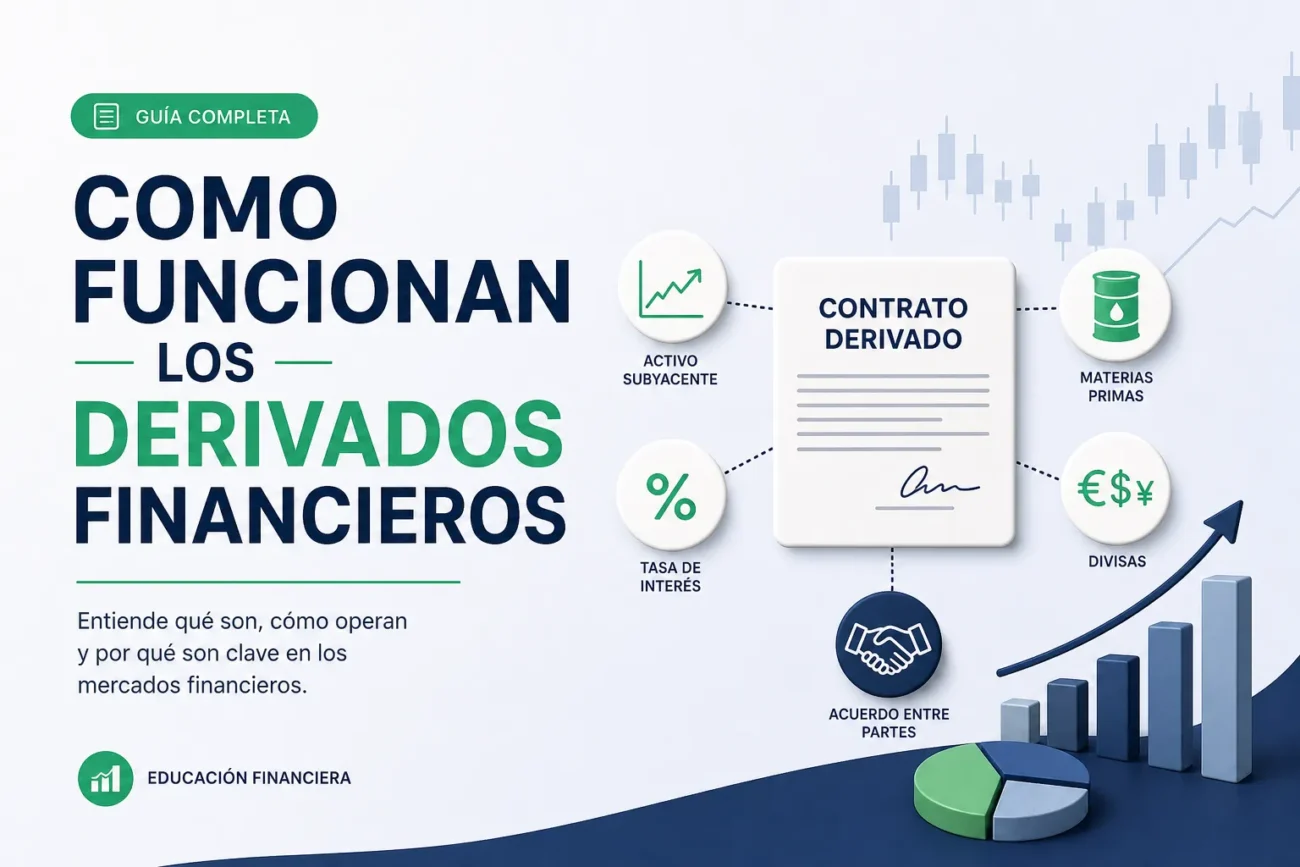
Como funcionan los derivados financieros: definición y conceptos clave
Los derivados financieros son contratos cuyo valor se deriva del comportamiento de un activo subyacente (acciones, bonos, divisas, commodities, índices). Funcionan como acuerdos entre partes para intercambiar pagos vinculados a la evolución del precio del subyacente en una fecha futura, permitiendo separar la exposición económica al activo de la tenencia física del mismo. Su estructura puede ser estandarizada y negociada en mercados organizados (futuros, opciones) o personalizada y negociada de forma bilateral (OTC).
El funcionamiento práctico implica la determinación de condiciones clave: precio de ejercicio o referencia, vencimiento, tamaño del contrato y mecanismos de liquidación. Muchos derivados requieren margen inicial y ajustes periódicos (mark-to-market) en contratos de futuros, lo que introduce apalancamiento —pequeños movimientos en el subyacente generan variaciones amplificadas en la posición. Los principales tipos son futuros, forwards, opciones y swaps, cada uno con reglas distintas sobre derechos, obligaciones y liquidación.
Conceptualmente, los derivados se usan para cobertura, especulación y arbitraje, y su valoración depende de variables como el precio spot del subyacente, la volatilidad, el tiempo hasta el vencimiento y las tasas de interés. Modelos de precios y prácticas de gestión de riesgo permiten estimar primas y requerimientos de colateral, pero la complejidad y el apalancamiento implican riesgos de mercado, crédito y liquidez que deben gestionarse activamente.
Tipos de derivados financieros (futuros, opciones, forwards y swaps) y cómo funcionan
Los derivados financieros son contratos cuyo valor se basa en el precio de un activo subyacente (acciones, índices, tipos de interés, divisas, materias primas). Su función principal es transferir y gestionar riesgos, además de facilitar la especulación y la formación de precios; entre los tipos más comunes están los futuros, opciones, forwards y swaps.
Los futuros son contratos estandarizados negociados en bolsa para comprar o vender un activo a un precio y fecha futuros; implican exigencia de margen, liquidación diaria (mark-to-market) y menor riesgo de contraparte por la cámara de compensación. Los forwards son contratos OTC personalizados con las mismas obligaciones de entrega a vencimiento, pero no tienen liquidación diaria ni estandarización, por lo que conllevan mayor riesgo de contraparte y mayor flexibilidad en términos.
Las opciones otorgan al comprador el derecho, pero no la obligación, de comprar (call) o vender (put) el activo a un precio acordado (strike) hasta o en una fecha determinada; el comprador paga una prima al emisor, y la asimetría de pago permite limitar pérdidas mientras se mantiene potencial de ganancia. Existen variantes según el estilo de ejercicio (por ejemplo, americano vs europeo) y se usan para coberturas, estrategias de ingreso y apalancamiento.
Los swaps son acuerdos OTC para intercambiar flujos de caja entre dos partes según fórmulas predefinidas; los más comunes son los swaps de tipos de interés (intercambio de flujos fijo por flotante) y los swaps de divisas (intercambio de principal e intereses en diferentes monedas). Suelen utilizarse para gestionar exposiciones a tipos de interés y divisas, ajustando vencimientos y características a las necesidades de las contrapartes.
Cómo se valoran los derivados financieros: métodos, fórmulas y ejemplos prácticos
Métodos principales
Los derivados financieros se valoran principalmente mediante tres enfoques complementarios: modelos analíticos (p. ej. Black–Scholes para opciones europeas), mallas discretas (p. ej. modelo binomial/trinomial con inducción hacia atrás) y simulación numérica (Monte Carlo). Todos descansan en el principio de no-arbitraje y en descontar el valor esperado bajo la medida neutra al riesgo; la elección depende de la complejidad del payoff, la naturaleza del subyacente y las restricciones de mercado.
Fórmulas clave
Para una opción europea de compra (call) bajo Black–Scholes: C = S·N(d1) − K·e^(−rT)·N(d2), con d1 = [ln(S/K) + (r + σ²/2)T] / (σ√T) y d2 = d1 − σ√T, donde N(·) es la función de distribución normal acumulada, S es el precio spot, K el strike, r la tasa libre de riesgo, σ la volatilidad y T el tiempo a vencimiento. En un paso del modelo binomial, la prima se obtiene por inducción: p = (e^{rΔt} − d)/(u − d) y Precio = e^{−rΔt}[p·C_u + (1−p)·C_d], donde u y d son los factores de subida y bajada y C_u, C_d son los valores en los nodos posteriores. Para Monte Carlo, la valoración es la expectativa descontada: Precio = e^{−rT}·E_Q[Payoff(S_T)], estimada por el promedio de muchas trayectorias simuladas bajo Q.
Ejemplos prácticos (procedimiento)
Ejemplo práctico sin valores numéricos: para valorar una call europea con Black–Scholes, 1) obtener S, K, r, σ, T; 2) calcular d1 y d2; 3) evaluar N(d1) y N(d2); 4) aplicar la fórmula C = S·N(d1) − K·e^{−rT}·N(d2). Con un contrato exótico o path‑dependent se suele construir una malla binomial/trinomial o simular N trayectorias Monte Carlo, computar el payoff en cada trayectoria, promediar y descontar; si es necesario, se calibra σ implícita o parámetros de salto para que el modelo reproduzca precios de mercado.
Riesgos, ventajas y regulación: qué debes saber antes de operar derivados financieros
Operar con derivados financieros implica varios riesgos que conviene conocer: el riesgo de mercado por movimientos adversos del precio, el efecto del apalancamiento que puede amplificar pérdidas, las exigencias de margen y las llamadas de margen, además del riesgo de contraparte en operaciones OTC y el riesgo de liquidez si el activo subyacente no permite cerrar posiciones rápidamente. También existen riesgos operativos y de modelo (errores en valoración o en parámetros) que pueden traducirse en pérdidas reales, por lo que una gestión activa del riesgo y límites claros son imprescindibles.
Entre las principales ventajas de los derivados financieros destacan la posibilidad de cobertura (hedging) para protegerse ante variaciones de precios, la eficiencia de capital al acceder a exposiciones con menor inmovilización de recursos gracias al apalancamiento, y la mejora en el descubrimiento de precios y la liquidez de mercados subyacentes. Además, los derivados permiten estrategias de especulación y arbitraje que pueden optimizar la rentabilidad o gestionar riesgos específicos (divisas, tipos de interés, commodities), siempre considerando que los beneficios potenciales van acompañados de mayor complejidad y riesgos.
La regulación de derivados varía según el mercado y el tipo de contrato: existen mercados organizados con contrapartida central y OTC con mayor exposición bilateral. Las autoridades aplican requisitos como compensación centralizada, reporting de transacciones, reglas de margen y capital, y supervisión para aumentar la transparencia y reducir el riesgo sistémico; marcos como EMIR y MiFID II en Europa o Dodd‑Frank en EE. UU. son ejemplos de estas medidas. Antes de operar, es esencial verificar el régimen regulatorio aplicable, la solvencia de la contraparte y las obligaciones de reporte y margen que afectarán coste y operativa.
Guía paso a paso para invertir y utilizar derivados financieros de forma segura
Antes de invertir en derivados financieros, aprende y comprende cada instrumento: futuros, opciones, swaps y contratos por diferencia tienen mecanismos, vencimientos y riesgos distintos. Define tus objetivos financieros, horizonte temporal y tolerancia al riesgo; realiza formación específica sobre estrategias básicas (cobertura vs. especulación) y consulta el folleto informativo del producto. La educación y la claridad de objetivos son el primer paso para usar derivados de forma segura.
A la hora de ejecutar operaciones, sigue pasos prácticos: elige un bróker regulado y comprueba requisitos de margen y comisiones; practica con cuentas demo antes de operar con capital real; establece reglas de tamaño de posición y límites de pérdida (stop-loss) y evita apalancamientos que no entiendas. Mantén documentación de cada operación, entiende el impacto de la volatilidad y los costes de financiación, y prepara un plan para hacer frente a llamadas de margen o ajustes de colaterales.
Gestiona el riesgo de forma continua: monitoriza las posiciones y el mercado, revisa y rebalancea coberturas cuando cambien las condiciones, y emplea herramientas de gestión como órdenes condicionales y análisis de sensibilidad (delta, gamma, vega en opciones) para evaluar escenarios. Respeta obligaciones fiscales y normativas locales, y actualiza tu formación y protocolos internos para que la utilización de derivados siga siendo coherente con tu perfil de riesgo y objetivos.