¿Qué desafíos enfrentan las empresas al adoptar Ventajas de blockchain en las finanzas?
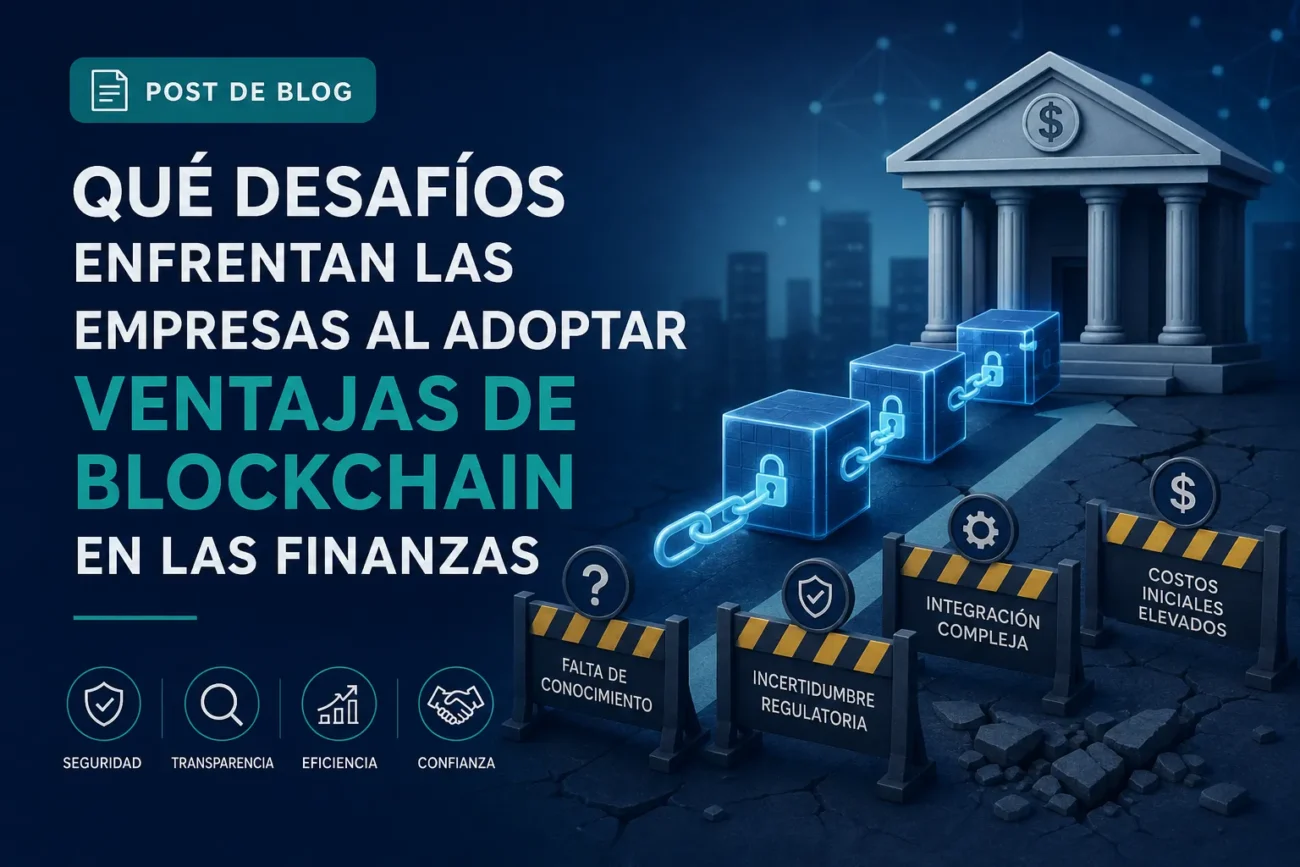
Adoptar las Ventajas de blockchain en las finanzas no está exento de obstáculos regulatorios: la falta de marcos legales claros o la variabilidad entre jurisdicciones genera incertidumbre sobre cumplimiento, protección del consumidor y tratamiento contable. Muchas empresas deben afrontar adaptaciones continuas para cumplir con normativas KYC/AML, privacidad de datos y requisitos fiscales, lo que retrasa proyectos y eleva el riesgo legal.
En el plano técnico, la integración con sistemas financieros legados y la interoperabilidad entre cadenas son desafíos clave. Las soluciones blockchain pueden presentar limitaciones de escalabilidad y rendimiento para operaciones de alto volumen, además de trade-offs entre transparencia y privacidad. A esto se suman riesgos de seguridad como errores en contratos inteligentes y vulnerabilidades en implementaciones, que requieren auditorías y controles adicionales.
También existen barreras organizativas y económicas: los costes iniciales de implementación, mantenimiento y migración pueden ser elevados, mientras que el ecosistema aún carece de estándares maduros y prácticas consolidadas. La escasez de talento con experiencia en blockchain y la resistencia al cambio interno dificultan la adopción masiva de las ventajas de blockchain en las finanzas por parte de muchas empresas.
Retos técnicos y de integración: interoperabilidad, escalabilidad y seguridad en soluciones blockchain
Interoperabilidad en soluciones blockchain sigue siendo un reto técnico clave: la coexistencia de múltiples protocolos, formatos de datos y modelos de cuenta dificulta la transferencia fiable de activos y la ejecución coordinada de procesos entre cadenas. La falta de estándares consolidados obliga a crear puentes y capas de middleware personalizados que añaden complejidad, latencia y puntos de fallo; además, la transformación y validación de datos entre redes plantea problemas de compatibilidad que afectan directamente a la integración con sistemas legacy y APIs empresariales.
La escalabilidad se manifiesta en límites de throughput, aumento de latencia y costes por transacción que se disparan con el uso masivo, lo que condiciona la adopción en aplicaciones de alto rendimiento. Las soluciones como capas 2, sharding o rollups alivian la carga pero introducen desafíos adicionales de coordinación, seguridad y experiencia de usuario; igualmente, el crecimiento del estado de la cadena y la necesidad de sincronización entre nodos incrementan los requisitos de infraestructura y complican la integración con arquitecturas distribuidas existentes.
La seguridad abarca vulnerabilidades en contratos inteligentes, ataques a oráculos, gestión de claves y vectores de ataque en puentes e integraciones externas, por lo que las implementaciones requieren auditorías, pruebas formales, controles de acceso robustos y monitorización continua. Integrar blockchain en entornos empresariales exige diseñar flujos seguros de intercambio de datos, políticas de gobernanza y planes de recuperación ante incidentes que mitiguen riesgos operativos y preserven la confidencialidad, integridad y disponibilidad de los activos digitales.
Regulación y cumplimiento: cómo afectan las leyes y normativas a la adopción de blockchain en finanzas
La regulación y el cumplimiento son factores determinantes para la adopción de blockchain en el sector financiero: la existencia de marcos normativos claros reduce la incertidumbre jurídica y facilita que bancos, fintech y mercados de capitales integren soluciones distribuidas. Sin embargo, la naturaleza transfronteriza de muchas cadenas de bloques y la falta de armonización entre jurisdicciones generan riesgo regulatorio, lo que puede frenar inversiones y despliegues a gran escala.
Los requisitos de cumplimiento impactan directamente en el diseño técnico y operativo de las plataformas blockchain en finanzas. Obligaciones como KYC y AML, protección de datos personales y normas sobre custodia y segregación de activos obligan a incorporar controles de identidad, trazabilidad y auditoría, aumentando la complejidad y los costes de implementación. Entre las áreas recurrentes de exigencia están:
- Identidad y onboarding (KYC/EDD)
- Prevención de blanqueo y monitoreo de transacciones (AML/CFT)
- Protección de datos y privacidad (GDPR-equivalentes)
- Requisitos de licencias, capital y gobernanza
La respuesta regulatoria influye también en la innovación: la disponibilidad de entornos controlados como sandboxes regulatorios, orientación de supervisores y estándares comunes puede acelerar la adopción al permitir pruebas con mitigación de riesgos. Por el contrario, exigencias excesivamente rígidas o tardías en adaptarse a modelos descentralizados pueden desincentivar la experimentación y empujar a actores a soluciones privadas o fuera del alcance regulatorio, con implicaciones de seguridad y confianza para el sistema financiero.
Costes, retorno de la inversión y modelos de negocio para aprovechar las ventajas de blockchain en finanzas
La adopción de blockchain en finanzas implica evaluar cuidadosamente los costes iniciales y recurrentes: infraestructura (nodos, almacenamiento, gas/consumo de red en redes públicas), integración con sistemas legacy, desarrollo de smart contracts, auditorías de seguridad y gastos regulatorios/compliance. Además de los costes técnicos, hay costes operativos derivados de la gobernanza de la red, la formación de personal y la posible necesidad de soluciones híbridas (on‑chain/off‑chain) que aumentan el TCO. Identificar estos elementos es clave para estimar el presupuesto y diseñar un plan de despliegue escalable.
Para medir el retorno de la inversión (ROI) conviene establecer KPIs financieros y operativos antes del piloto: reducción de tiempos de liquidación, ahorro en conciliaciones y errores, disminución del capital inmovilizado, costes por transacción y mejora en la trazabilidad que reduce costes de auditoría. Herramientas habituales son el periodo de recuperación, el VAN/NPV y el coste total de propiedad (TCO); al combinar ahorros operativos con nuevas fuentes de ingresos se obtiene una visión completa del ROI esperado.
KPI y métricas
- Coste por transacción y por operación
- Tiempo medio de liquidación
- Reducción de errores y reclamaciones
- Capital liberado por menor necesidad de garantías
- Ingresos generados por tarifas o servicios añadidos
Los modelos de negocio viables en finanzas incluyen plataformas de tokenización de activos (comisiones por emisión y trading), servicios de custodia y wallet, settlement-as-a-service para liquidaciones instantáneas, marketplaces que cobran fees por intermediación, suscripciones SaaS para acceso a redes permissionadas y modelos basados en tokenomics para incentivar la liquidez. Las implementaciones en consorcios financieros o mediante Blockchain-as-a-Service permiten repartir costes y gobernanza entre participantes, mientras que la elección entre redes públicas y permissionadas influye directamente en la estructura de ingresos y en los requisitos regulatorios y de escalabilidad.
Cómo superar los desafíos: buenas prácticas, gobernanza y casos de éxito en la implementación financiera de blockchain
Superar los desafíos de la implementación financiera de blockchain requiere abordar simultáneamente aspectos técnicos, regulatorios y organizativos. Las organizaciones deben priorizar la interoperabilidad, la seguridad criptográfica y la gestión de la privacidad para reducir riesgos operativos. Además, integrar equipos multidisciplinares que incluyan expertos en cumplimiento, tecnología y negocio facilita la identificación temprana de obstáculos y la alineación con objetivos estratégicos.
Buenas prácticas
Las buenas prácticas incluyen pilotos controlados, auditorías de seguridad continuas y diseño modular que permita iterar sin afectar sistemas legados. Impulsar estándares abiertos y adoptar procedimientos de gestión de riesgos que cubran gobernanza de claves, pruebas de penetración y revisiones de código ayuda a mantener la resiliencia. También es clave establecer métricas claras de éxito (rendimiento, costes, cumplimiento) para evaluar la viabilidad antes de escalado.
En materia de gobernanza, los modelos híbridos que combinan reglas on-chain con marcos contractuales off-chain suelen equilibrar transparencia y flexibilidad. La inclusión de comités multilaterales, políticas de actualización de protocolos y cláusulas de cumplimiento normativo facilita la aceptación por parte de reguladores e inversores. Asimismo, definir responsabilidades, procesos de resolución de disputas y mecanismos de actualización reduce conflictos y mejora la sostenibilidad a largo plazo.
Los casos de éxito en el sector financiero tienden a concentrarse en proyectos que empezaron con pilotos sectoriales (por ejemplo, pagos transfronterizos, trade finance y tokenización de activos) y escalaron tras demostrar beneficios medibles en eficiencia y reducción de costes. Estos ejemplos muestran la importancia de comenzar con objetivos limitados, recoger evidencia empírica y documentar impactos operativos y regulatorios para replicar aprendizajes en otras áreas.