¿Qué son los estados financieros proporcionales? Definición y conceptos clave
Estados financieros proporcionales son aquellos en los que una empresa incorpora en sus estados financieros una porción proporcional —según su porcentaje de participación— de los activos, pasivos, ingresos y gastos de una entidad en la que participa bajo control conjunto (joint venture). En la práctica se realiza una agregación línea por línea de las partidas de la entidad participada, incluyendo únicamente la fracción que corresponde al socio, en lugar de presentar la inversión como una sola cifra agregada.
Conceptos clave: participación proporcional (porcentaje aplicado a cada partida), control conjunto (decisión compartida sobre políticas financieras y operativas), y agregación línea por línea. También es esencial la eliminación de operaciones intercompañía entre la entidad y la investida en la proporción correspondiente, para evitar duplicidades. Estos estados afectan indicadores financieros y obligaciones de presentación porque muestran la porción proporcional de activos y pasivos en el balance y de ingresos y gastos en la cuenta de resultados.
En el marco normativo, la consolidación proporcional fue una práctica reconocida en normas anteriores (por ejemplo, IAS 31) pero su uso ha cambiado en algunas jurisdicciones con la adopción de IFRS 11, que favorece el método de la participación para joint ventures; no obstante, la técnica y sus efectos contables siguen siendo un concepto relevante para entender diferencias frente al método de la participación, donde la inversión se refleja como una única línea en lugar de la agregación proporcional.
Importancia y usos de los estados financieros proporcionales en consolidación y joint ventures
Los estados financieros proporcionales son relevantes porque permiten reflejar, de manera proporcional a la participación, los activos, pasivos, ingresos y gastos derivados de operaciones conjuntas, aportando una visión más fiel del impacto económico real en procesos de consolidación y en estructuras de joint ventures. Esta técnica contable mejora la transparencia y la comparabilidad entre entidades que comparten control o riesgos, facilitando que inversores y analistas comprendan qué parte del negocio pertenece efectivamente al grupo consolidado.
Su principal uso es apoyar la toma de decisiones financieras y de gestión: sirve para calcular ratios de liquidez, apalancamiento y rentabilidad ajustados por la participación, evaluar exposiciones por línea de negocio y preparar reportes internos y externos que reflejen la contribución proporcional de sociedades controladas o asociadas. Además, es útil en procesos de due diligence y valoración, ya que muestra el impacto económico directo de la inversión conjunta sin incorporar la totalidad de los saldos de la contraparte.
En la práctica, la aplicación de estados financieros proporcionales exige ajustes operativos: armonizar políticas contables entre las partes, realizar eliminaciones por transacciones intercompañía y documentar claramente las bases de reparto de activos y pasivos. También implica considerar limitaciones como la disponibilidad de información consolidable por parte de la contraparte y la necesidad de acuerdos contractuales que permitan el acceso a datos, aspectos que condicionan su utilidad para el seguimiento del desempeño y el cumplimiento informativo.
Cómo elaborar estados financieros proporcionales paso a paso: metodología y cálculos
Metodología y cálculos básicos
Para elaborar estados financieros proporcionales, primero determine el porcentaje de participación en la entidad o proyecto y el alcance consolidable (activos, pasivos, ingresos y gastos). Reúna los estados financieros individuales comparables y asegúrese de aplicar las mismas políticas contables y periodos. El principio esencial es convertir cada partida a su importe proporcional mediante la fórmula: Importe proporcional = Importe total × % de participación.
A continuación aplique el cálculo línea por línea: multiplique activos y pasivos por el porcentaje de participación, haga lo mismo con ingresos y gastos, y registre las participaciones resultantes en las cuentas consolidadas. El paso crítico es la eliminación de saldos y operaciones intercompañía (ventas internas, cuentas por cobrar/pagar, dividendos) para evitar duplicidades; también considere ajustes por diferencias de valor razonable o provisiones que deban reconocerse proporcionalmente.
- Determinar % de participación y alcance.
- Uniformar políticas y periodo.
- Multiplicar cada partida por el % (fórmula arriba).
- Eliminar operaciones y saldos intercompañía.
- Registrar ajustes y notas explicativas.
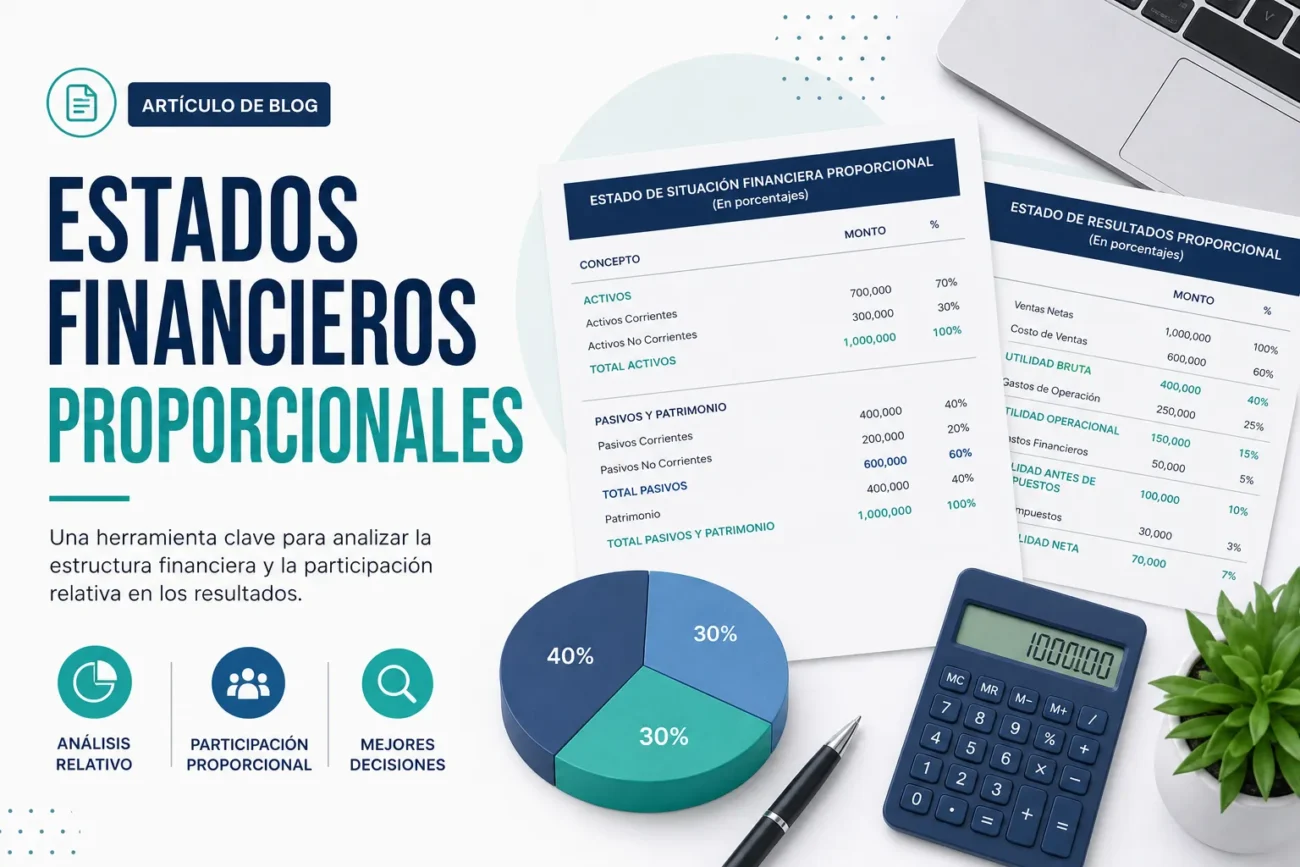
Finalmente, presente los resultados en un formato consolidado proporcional con columnas y subtotales que reflejen el importe proporcional de cada línea y las eliminaciones aplicadas. Acompañe los estados con notas y conciliaciones que expliquen la metodología, el porcentaje usado, los criterios de eliminación y cualquier ajuste significativo (p. ej., diferencias de valoración o pasivos contingentes), de modo que los usuarios puedan reproducir y entender los cálculos realizados.
Ejemplo práctico y plantilla de estados financieros proporcionales (balance, PyG y flujo de efectivo)
Para preparar un ejemplo práctico y una plantilla de estados financieros proporcionales (balance, PyG y flujo de efectivo) conviene seguir el método de aplicar el porcentaje de participación a cada rúbrica relevante de la filial o negocio conjunto. En términos generales, se identifica el porcentaje de interés económico, se aplica ese factor a las partidas del balance (activos y pasivos), a las líneas de la PyG (ingresos y gastos) y a los flujos reportados en el estado de flujo de efectivo, manteniendo consistencia en moneda y periodos para garantizar comparabilidad.
En la práctica, los pasos clave son: 1) determinar el porcentaje de participación a consolidar; 2) aplicar ese porcentaje a cada línea contable del estado fuente; 3) ajustar las partidas intragrupo o saldos intercompañía que correspondan; y 4) presentar las columnas o líneas resultantes como estados proporcionales junto a notas que expliquen el criterio aplicado. Este enfoque facilita el análisis proporcional de exposición patrimonial, resultado y generación de caja sin introducir cifras adicionales que no provengan de los estados originales.
Plantilla básica (rúbricas a aplicar proporcionalmente)
- Balance: Activo corriente, Activo no corriente, Pasivo corriente, Pasivo no corriente, Patrimonio atribuible.
- PyG: Ingresos de explotación, Coste de ventas, Gastos operativos, Resultado operativo, Resultado neto.
- Flujo de efectivo: Flujo de operaciones, Flujo de inversión, Flujo de financiación, Variación neta de caja.
Normativa, criterios contables y errores comunes al preparar estados financieros proporcionales
Normativa aplicable: al preparar estados financieros proporcionales es esencial remitirse al marco normativo vigente, tanto a las normas internacionales como a la regulación local que rija consolidación y arreglos conjuntos. Dependiendo del marco, la obligación de presentar información proporcional o mediante el método de la participación variará; por ello, se debe verificar si el instrumento jurídico que define la relación exige reconocimiento de la participación en activos, pasivos, ingresos y gastos en proporción a la participación económica. La normativa también exige revelaciones claras sobre la base de preparación y limitaciones del método utilizado.
Criterios contables clave: aplicar la consolidación proporcional exige identificar correctamente la naturaleza del acuerdo (control conjunto, control exclusivo o influencia significativa) y cuantificar con precisión el porcentaje de participación. Es imprescindible homogeneizar políticas contables entre las entidades, convertir monedas funcionales cuando proceda y aplicar los mismos periodos de información. También deben registrarse los activos y pasivos en la proporción correspondiente y documentarse los criterios de medición y reconocimiento adoptados para activos estratégicos y provisiones.
Errores comunes
- Aplicar el método incorrecto: consolidación total en vez de proporcional o usar la participación cuando la normativa exige otra presentación.
- Duplicación o falta de eliminaciones: no eliminar partidas intercompañía o duplicar ingresos/gastos al sumar participaciones.
- No unificar políticas: diferencias en criterios de valoración, depreciación o reconocimiento que distorsionan las cifras proporcionales.
- Errores en conversiones y periodos: no adaptar moneda funcional o periodos contables, generando desajustes temporales o de tipo de cambio.
Controles y documentación: para minimizar riesgos, es recomendable establecer controles de reconciliación, mantener soporte documental sobre la determinación del porcentaje de participación y preparar divulgaciones detalladas que permitan a los usuarios entender los ajustes proporcionales aplicados.