Qué regulaciones afectan la adopción de las ventajas de blockchain en las finanzas: panorama general
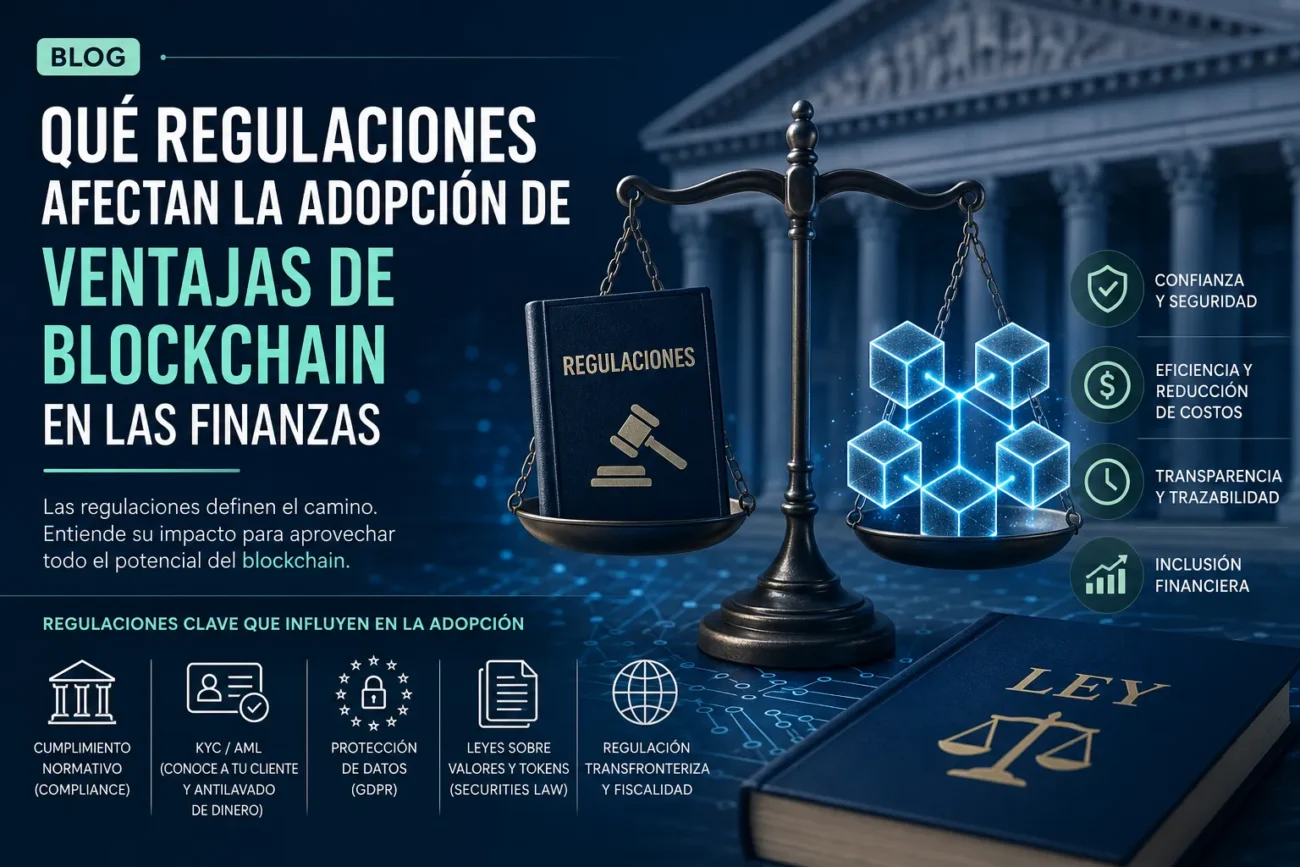
La adopción de las ventajas de blockchain en las finanzas está condicionada por múltiples marcos regulatorios que afectan desde la forma en que se identifican los usuarios hasta cómo se clasifican los activos digitales. Normas sobre prevención de blanqueo y conocimiento del cliente (AML/KYC), protección de datos, regulación de valores y reglas para servicios de pago son especialmente relevantes, ya que determinan requisitos de trazabilidad, custodia y tratamiento de información personal que influyen directamente en la arquitectura técnica y los modelos de negocio.
Áreas regulatorias clave
- AML/KYC y guía del GAFI: obligaciones de identificación, reporte y la aplicación de la «travel rule» para transferencias de criptoactivos.
- Regulación de valores: clasificación de tokens como valores y cumplimiento de normativa de oferta y negociación según marcos nacionales y supranacionales.
- Protección de datos (p. ej. GDPR): límites sobre el tratamiento y almacenamiento de datos personales en registros distribuidos.
- Normas de pagos y licencias: requisitos para proveedores de pago y plataformas de intercambio, incluyendo licencias y autorización para operar.
- Fiscalidad y reporting: obligaciones tributarias y de reporte de operaciones con activos digitales.
- Regulación prudencial e infraestructuras de mercado: requisitos de capital, custodia y supervisión aplicables a bancos y entidades que integren DLT.
Además, los marcos regulatorios varían entre jurisdicciones, lo que crea desafíos de interoperabilidad y cumplimiento transfronterizo; por ello muchas entidades recurren a enfoques como ledgers permisados, capas de privacidad y sandboxes regulatorios para conciliar innovación con requisitos legales. La necesidad de coordinar supervisores, estándares internacionales y actualizaciones normativas sigue siendo un factor determinante en la velocidad y alcance de la adopción financiera de blockchain.
Regulaciones clave que frenan o condicionan la adopción: AML/KYC, normativa de valores y supervisión financiera
La implementación de requisitos de AML/KYC, la clasificación de productos como valores y la supervisión prudencial son factores regulatorios que condicionan directamente la adopción de nuevas tecnologías financieras. Estas obligaciones elevan los costes operativos y de cumplimiento de proveedores y plataformas, obligan a procesos de identificación y vigilancia continuada y pueden retrasar lanzamientos o limitar funcionalidades cuando las reglas no están claras o son excesivamente estrictas.
En concreto, las obligaciones de prevención de blanqueo y conoce a tu cliente (KYC) exigen controles de identidad, monitorización de transacciones y reportes a autoridades, lo que aumenta la fricción para usuarios y reduce el anonimato característico de algunas tecnologías. Por su parte, la normativa de valores puede reclasificar ciertos tokens o instrumentos como instrumentos financieros sujetos a registro, información previa y restricciones de oferta y comercialización, condicionando la posibilidad de listar, comerciar o distribuir activos digitales sin cumplir requisitos de mercado de capitales.
La supervisión financiera y la fragmentación jurisdiccional añaden incertidumbre normativa y costes de cumplimiento que muchas empresas traducen en medidas conservadoras (limitación geográfica, listado restringido, requerimiento de licencias). Entre las consecuencias prácticas más comunes se encuentran:
- Mayor coste de entrada: licencias, auditorías y controles internos.
- Fricción para el usuario: procesos de onboarding más largos y verificación continua.
- Restricción de productos: prohibición o limitación de ciertos instrumentos o servicios.
Protección de datos y privacidad (GDPR/LOPDGDD) y su impacto en las ventajas de blockchain en finanzas
La aplicación del RGPD (GDPR) y la LOPDGDD introduce límites y obligaciones que afectan directamente a las ventajas típicas de la blockchain en el sector financiero. Derechos como el de acceso, rectificación y supresión entran en tensión con la inmutabilidad de los registros distribuidos; además, principios como la minimización de datos, la limitación de la finalidad y la responsabilidad proactiva condicionan el tratamiento de datos personales en redes donde la transparencia y la trazabilidad son ventajas competitivas.
Para compatibilizar cumplimiento y beneficios tecnológicos, las entidades financieras suelen aplicar medidas técnicas y organizativas que mitiguen riesgos y respeten el marco legal:
- Pseudonimización y cifrado de identificadores en cadena;
- Almacenamiento off-chain de datos personales con solo huellas/hash on-chain;
- Uso de blockchains permissioned y gobernanza reforzada para controlar accesos;
- Tecnologías de privacidad como pruebas de conocimiento cero (ZK) para validar sin revelar datos.
Además, la normativa exige identificar responsabilidades (responsable y encargado), contar con una base jurídica válida y realizar Evaluaciones de Impacto en Protección de Datos (DPIA) cuando el tratamiento sea de alto riesgo, lo que añade carga documental y operativa a proyectos financieros basados en blockchain.
El resultado es que algunas ventajas —como la visibilidad total y la inmutabilidad absoluta— se ven matizadas para cumplir el GDPR y la LOPDGDD. La auditoría y trazabilidad pueden mantenerse mediante diseños híbridos, pero con costes y complejidad adicionales; las transferencias internacionales de datos y la necesidad de salvaguardas contractuales pueden limitar la escalabilidad global de soluciones descentralizadas. Al mismo tiempo, la LOPDGDD, al adaptar el RGPD al contexto español, introduce matices prácticos que las entidades financieras deben incorporar en su gobernanza y políticas de privacidad para preservar tanto la ventaja competitiva de la blockchain como la protección de los derechos de los titulares.
Impuestos, clasificación de criptoactivos y reporting obligatorio: riesgos y costes para la adopción
Impuestos, clasificación de criptoactivos y reporting obligatorio son factores determinantes en la adopción de criptoactivos: la ambigüedad sobre si un activo se considera moneda, valor mobiliario o un bien imponible incrementa la incertidumbre fiscal y eleva el coste del cumplimiento. Las empresas y usuarios enfrentan la necesidad de interpretar normativas fiscales cambiantes, lo que suele traducirse en mayor gasto en asesoría, controles contables y sistemas de trazabilidad para cumplir con obligaciones de reporting.
Riesgos principales
La clasificación imprecisa conlleva riesgos como la doble imposición, errores en la declaración de ganancias y la posibilidad de sanciones por incumplimiento del reporting obligatorio. Además, la obligación de reportar transacciones y titularidades puede afectar la privacidad y desalentar a ciertos usuarios, mientras que la falta de armonización internacional genera fricciones transfronterizas que aumentan los costes operativos.
Los costes para la adopción incluyen inversión en tecnología para registrar y reportar operaciones, capacitación interna, y la contratación de expertos fiscales y legales. Asimismo, la carga administrativa puede reducir la liquidez y la competitividad de proyectos emergentes, incrementando especialmente la barrera de entrada para pymes y plataformas que no pueden absorber fácilmente los gastos asociados al cumplimiento fiscal y al reporting obligatorio.
Estrategias de cumplimiento y recomendaciones regulatorias para acelerar la adopción de las ventajas de blockchain en el sector financiero
Para acelerar la adopción de las ventajas de blockchain en el sector financiero es esencial establecer estrategias de cumplimiento que ofrezcan claridad regulatoria y seguridad jurídica. Las autoridades y las entidades deben promover marcos normativos basados en el riesgo que permitan la innovación controlada, combinando supervisión proporcional con criterios técnicos sobre interoperabilidad, estándares de datos y gobernanza de redes distribuidas. Fomentar la colaboración entre reguladores, operadores financieros y desarrolladores facilita la definición de requisitos comunes y reduce la incertidumbre que frena la inversión y la integración de soluciones basadas en blockchain.
Recomendaciones prácticas
Impulsar herramientas regulatorias como los sandboxes y los marcos de prueba controlada, adoptar estándares abiertos para tokenización y contratos inteligentes, y promover procesos de certificación técnica mejora la confianza de las instituciones financieras. Además, integrar obligaciones de cumplimiento en fase temprana —por ejemplo, mecanismos automáticos de reporte, trazabilidad y auditoría en cadena— acelera la adopción al reducir costes de cumplimiento y simplificar la supervisión. La armonización internacional de criterios regulatorios y de protección del consumidor es clave para permitir soluciones cross-border y atraer financiación.
En el plano operativo, las entidades deben incorporar controles de KYC/AML compatibles con tecnologías distribuidas, aplicar privacidad por diseño y realizar auditorías de seguridad y de gobernanza periódicas. Reforzar la capacitación regulatoria interna, establecer canales de comunicación continuos con supervisores y documentar métricas de riesgo facilita la supervisión prudencial y demuestra cumplimiento. Estas prácticas, unidas a políticas regulatorias flexibles y estandarizadas, reducen fricciones y potencian las ventajas competitivas de blockchain en el sector financiero.


