¿Qué son las aplicaciones de servicios financieros y cómo funcionan?
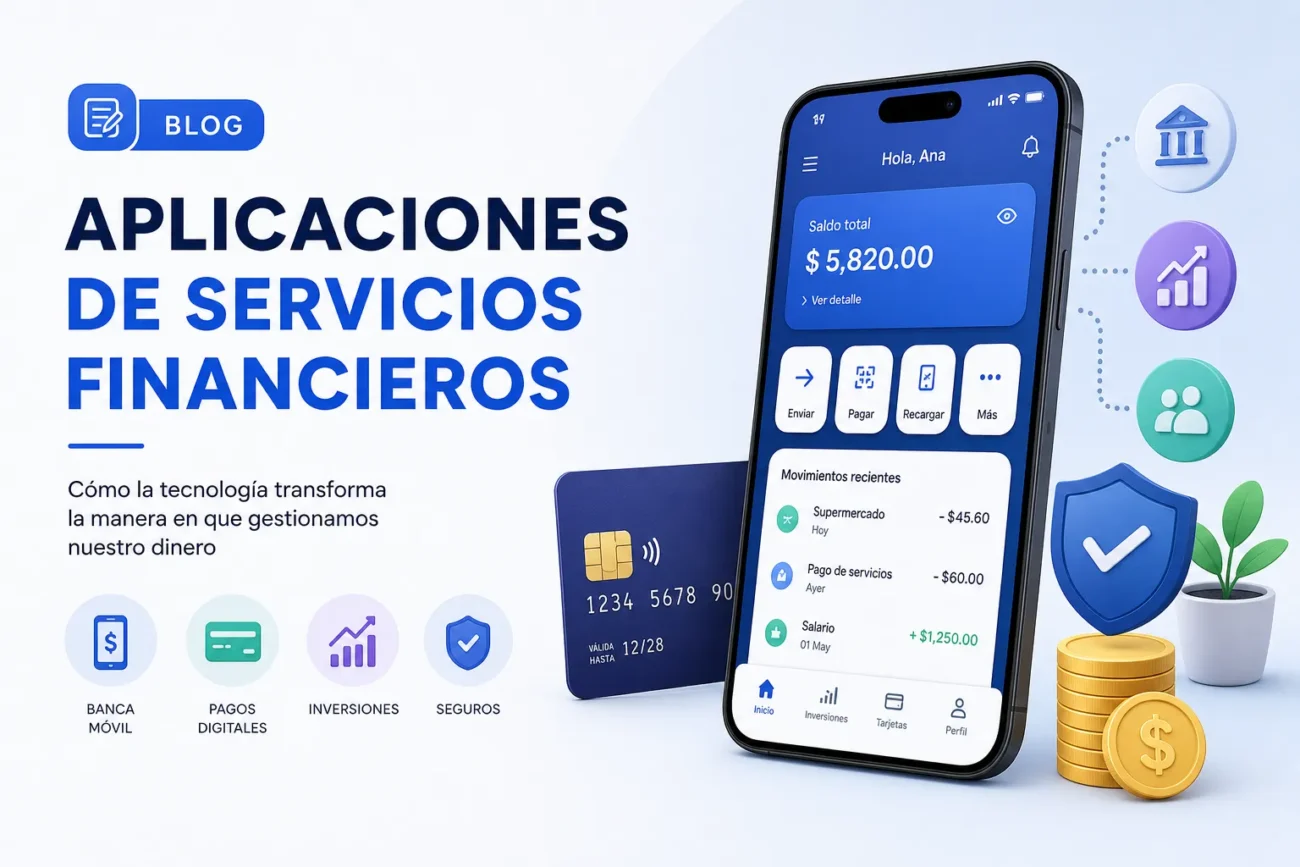
Las aplicaciones de servicios financieros son plataformas digitales diseñadas para gestionar operaciones monetarias y productos financieros —como banca móvil, billeteras electrónicas, plataformas de inversión, préstamos y seguros— desde un dispositivo conectado. Su objetivo principal es facilitar accesos, transacciones y consultas en tiempo real para usuarios y empresas, sustituyendo o complementando canales tradicionales mediante interfaces intuitivas y procesos automatizados.
En cuanto a su funcionamiento, estas aplicaciones combinan un front-end (interfaz de usuario) y un back-end (servidores, bases de datos y motores de negocio) que se comunican mediante APIs con sistemas bancarios, pasarelas de pago y proveedores externos. Los flujos típicos incluyen registro y verificación de identidad (KYC), autorización de pagos, encriptación de datos, conciliación de transacciones y generación de estados y notificaciones. Asimismo, incorporan mecanismos de autenticación multifactor y cifrado para proteger las credenciales y las transacciones.
Componentes clave
- Interfaz de usuario (UI): móviles o web para consulta y operaciones.
- APIs e integraciones: conexión con bancos, pasarelas y terceros.
- Módulo de pagos y contabilidad: procesamiento y conciliación de transacciones.
- Seguridad y cumplimiento: cifrado, autenticación, cumplimiento regulatorio y gestión de fraude.
- Analítica y riesgo: scoring, automatización y monitorización en tiempo real.
Mejores aplicaciones de servicios financieros: comparativa, funciones y precios
Al buscar las mejores aplicaciones de servicios financieros conviene centrar la comparativa en rendimiento, seguridad y costes. Una buena descripción SEO para este apartado debe incluir palabras clave como comparativa, funciones y precios, y destacar de forma breve qué tipo de producto ofrece cada app (banca, inversión, gestión de gastos, pagos y transferencias). Presenta la comparativa con métricas claras: facilidad de uso, velocidad de las transacciones y grado de cumplimiento normativo.
Funciones clave a comparar
- Gestión de cuentas: consolidación de saldos, categorización de gastos y conciliación automática.
- Herramientas de inversión: acceso a mercados, tipos de órdenes y análisis.
- Pagos y transferencias: comisiones, velocidad y límites internacionales.
- Seguridad y autenticación: cifrado, 2FA y protección contra fraudes.
En cuanto a precios, las aplicaciones suelen ofrecer modelos mixtos: freemium con funciones básicas, suscripciones mensuales/anuales y comisiones por operación. Al comparar tarifas, analiza no solo el coste nominal sino también posibles cargos por mantenimiento, retiros o cambio de divisa, así como promociones o periodos de prueba. La transparencia en la política de precios es un criterio clave en la valoración.
Para optimizar la elección en la comparativa, prioriza la compatibilidad con tus bancos y herramientas, la calidad del soporte al cliente y las valoraciones reales de usuarios. Valora también la frecuencia de actualizaciones y la claridad en la documentación sobre seguridad y condiciones tarifarias antes de decidirte por una app concreta.
Cómo elegir la mejor aplicación de servicios financieros para tu empresa o finanzas personales
Al elegir la mejor aplicación de servicios financieros para tu empresa o finanzas personales, prioriza la seguridad, la compatibilidad con tu banco y la facilidad de uso. Evalúa que ofrezca autenticación multifactor, cifrado de datos y cumplimiento normativo (p. ej., protección de datos y regulaciones financieras). Considera también la disponibilidad móvil y la capacidad de integrar automáticamente transacciones bancarias para ahorrar tiempo en conciliaciones.
Funciones clave según uso
- Para empresas: facturación electrónica, gestión de gastos, conciliación bancaria automatizada, control presupuestario, generación de informes fiscales y soporte para múltiples usuarios con permisos.
- Para finanzas personales: presupuestos, seguimiento de gastos, categorización automática, alertas de vencimientos y herramientas para planificar ahorro o inversiones.
Valora el modelo de precios, la existencia de periodo de prueba y la calidad del soporte técnico, así como la capacidad de escalar la herramienta según crezcan tus necesidades. Revisa opiniones de usuarios, verifica exportación de datos en formatos estándar (CSV, XLSX) y comprueba si la aplicación ofrece APIs o integraciones con otras plataformas contables o de gestión que ya utilices.
Seguridad, privacidad y regulación en aplicaciones de servicios financieros
En aplicaciones de servicios financieros, la seguridad y la privacidad son requisitos críticos para proteger activos, evitar fraude y mantener la confianza del cliente. Estos servicios enfrentan amenazas como robo de credenciales, accesos no autorizados, intercepción de datos y exfiltración de información sensible, por lo que combinar controles técnicos y políticas regulatorias es imprescindible para reducir riesgos operativos y reputacionales.
Controles técnicos esenciales
- Cifrado fuerte en tránsito y en reposo para datos sensibles.
- Autenticación multifactor (MFA) y autenticación basada en riesgos para mitigar acceso fraudulento.
- Tokenización y enmascaramiento de datos de pago para limitar la exposición de información crítica.
- APIs seguras, gestión de claves, pruebas de penetración regulares y monitorización continua para detección temprana de incidentes.
- Registro y auditoría de eventos, y controles de acceso basados en el principio de privilegio mínimo.
En el plano regulatorio y de cumplimiento, las aplicaciones financieras deben alinearse con marcos y obligaciones como el GDPR en la Unión Europea para la protección de datos personales, PSD2 y SCA en el contexto de Open Banking, estándares de tarjetas como PCI DSS para datos de pago y requisitos de AML/KYC para prevención de blanqueo y financiación del terrorismo. La conformidad suele complementarse con certificaciones y auditorías (por ejemplo, ISO 27001 o SOC 2) y con políticas internas de gobernanza y gestión de riesgos.
Las prácticas de privacidad —como el diseño por defecto (privacy-by-design), la minimización y retención limitada de datos, el consentimiento informado y la transparencia en las políticas de tratamiento— son igualmente esenciales. Además, contar con planes de respuesta a incidentes, notificación de brechas conforme a la normativa aplicable y equipos dedicados a cumplimiento y seguridad ayuda a mitigar impactos legales y a mantener la confianza de usuarios y reguladores.
Beneficios y casos de uso: cómo las aplicaciones de servicios financieros optimizan pagos, gestión y crédito
Las aplicaciones de servicios financieros optimizan los pagos al agilizar transferencias, automatizar cobros recurrentes y reducir la fricción en el checkout. Mediante tokenización, pagos en tiempo real y pasarelas integradas, las empresas logran procesos más rápidos y menos errores en conciliación, además de facilitar cobros internacionales y métodos alternativos (carteras digitales, tarjetas, débito directo). Estos casos de uso incluyen suscripciones, marketplaces y comercios electrónicos que necesitan una experiencia de pago fluida y segura.
En cuanto a la gestión financiera, las apps ofrecen dashboards en tiempo real, conciliación automática y herramientas de previsión de caja que permiten a pymes y grandes empresas tomar decisiones basadas en datos. La automatización de facturación, la integración con ERP y la centralización de cuentas reducen el trabajo manual, mejoran la eficiencia operativa y permiten controlar costes, flujos de efectivo y liquidez desde una misma plataforma.
Para el ámbito del crédito, las soluciones digitales habilitan scoring alternativo, evaluación de riesgo en tiempo real y procesos de underwriting automatizados que aceleran la concesión de préstamos y permiten ofertas personalizadas. Casos de uso típicos son préstamos instantáneos a consumidores, financiación a proveedores, crédito para pymes y modelos BNPL; además, la monitorización continua y el análisis predictivo ayudan a reducir morosidad y a optimizar políticas de riesgo sin perder cumplimiento regulatorio.