Definición de servicios financieros: qué son y cómo funcionan
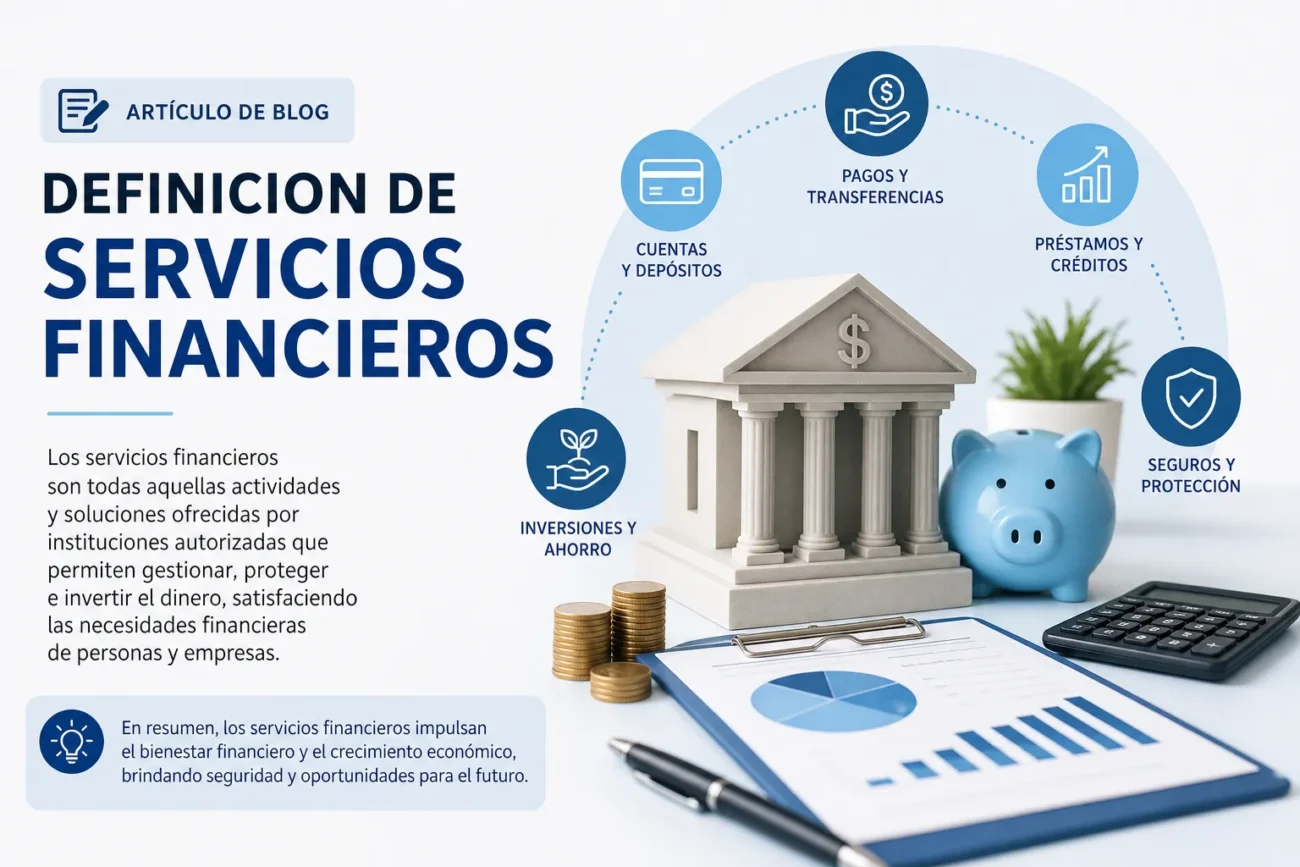
Los servicios financieros son productos y actividades prestadas por instituciones para gestionar, transferir y proteger el dinero y los activos de personas y empresas. Incluyen operaciones bancarias (cuentas, depósitos y préstamos), servicios de pago y transferencia, productos de inversión (fondos, valores), seguros, gestión patrimonial y asesoría financiera. Su propósito es facilitar el acceso a crédito, la inversión y la protección frente a riesgos financieros mediante contratos y mecanismos estandarizados.
En cuanto a su funcionamiento, los servicios financieros actúan como intermediarios entre quienes tienen excedentes de capital (ahorradores e inversores) y quienes necesitan recursos (empresas, consumidores y gobiernos). Proveen liquidez y mecanismos de pago, evalúan y gestionan el riesgo mediante análisis crediticio y pólizas de seguro, y fijan precios por medio de tasas de interés, comisiones y precios de mercado. Además, emplean procesos de cumplimiento normativo y controles para garantizar seguridad y confianza en las transacciones.
Las entidades que ofrecen estos servicios —bancos, aseguradoras, corredores, fondos de inversión y plataformas fintech— operan dentro de un marco regulatorio y tecnológico que condiciona su oferta y acceso. La digitalización ha cambiado canales y velocidad de ejecución, pero los principios básicos siguen siendo la intermediación de capital, la gestión del riesgo y la provisión de instrumentos que permiten a clientes ahorrar, financiar proyectos, efectuar pagos y protegerse frente a incertidumbres financieras.
Tipos de servicios financieros: banca, seguros, inversión y fintech
Los tipos de servicios financieros incluyen la banca, los seguros, la inversión y las fintech, y constituyen el núcleo del ecosistema económico al ofrecer soluciones para pagos, ahorro, crédito y protección. Estos servicios financieros son esenciales para particulares y empresas, y su posicionamiento en buscadores suele girar en torno a términos como banca digital, seguros de vida y patrimonios, plataformas de inversión y soluciones fintech.
Principales tipos de servicios financieros
- Banca: servicios de cuentas, pagos, tarjetas, préstamos y financiación empresarial, con énfasis en banca digital y banca minorista.
- Seguros: productos de protección para personas y activos, incluyendo seguros de vida, salud, autos, y soluciones corporativas de riesgo.
- Inversión: gestión de patrimonios, fondos, corretaje y asesoramiento financiero para optimizar rendimientos y planificación a largo plazo.
- Fintech: empresas tecnológicas que innovan en pagos, préstamos online, insurtech, robo-advisors y plataformas que facilitan el acceso y la eficiencia de los servicios financieros.
La creciente digitalización conecta banca, seguros, inversión y fintech, favoreciendo la integración de servicios, mejora de la experiencia de usuario y optimización de costes. En términos SEO, es clave combinar palabras clave transversales como servicios financieros, banca online, seguros digitales, inversión y fintech para captar búsquedas relacionadas con soluciones de ahorro, crédito, protección e inversión.
Funciones y ejemplos prácticos de los servicios financieros
Funciones principales de los servicios financieros incluyen la intermediación entre ahorradores e inversores, la provisión de medios de pago y liquidez, la gestión y transferencia de riesgo, así como la custodia y administración de activos. Estas funciones permiten canalizar recursos hacia proyectos productivos, facilitar el comercio mediante pagos seguros y acelerados, y ofrecer protección frente a pérdidas a través de productos aseguradores y mecanismos de cobertura.
Ejemplos prácticos
- Cuentas de ahorro y depósitos: almacenan liquidez y permiten pagos o transferencias.
- Préstamos personales e hipotecarios: financian consumo y vivienda, redistribuyendo el coste en plazos.
- Medios de pago electrónicos y tarjetas: facilitan transacciones inmediatas y aceptación en comercios.
- Fondos de inversión y gestión patrimonial: agrupan ahorro para diversificar y profesionalizar la inversión.
- Seguros de vida, salud y bienes: transfieren y compensan riesgos financieros a cambio de primas.
- Factoring, leasing y cartas de crédito: apoyan la liquidez y el comercio tanto nacional como internacional.
En la práctica, empresas utilizan estos servicios para optimizar flujo de caja (por ejemplo, factoring o cuentas corrientes), mientras que hogares recurren a créditos y seguros para cubrir necesidades y proteger su patrimonio. La digitalización y las plataformas fintech han ampliado el acceso y la rapidez de estos servicios, conservando las funciones básicas de canalización del ahorro, provisión de crédito, gestión de riesgos y facilitación de pagos.
Importancia y beneficios de los servicios financieros para empresas y consumidores
Los servicios financieros son cruciales porque facilitan la asignación eficiente del capital y permiten tanto a empresas como a consumidores transformar ingresos y activos en oportunidades de crecimiento. Al ofrecer instrumentos de crédito, ahorro, inversión y seguros, estas soluciones sostienen la actividad económica, mejoran la liquidez del mercado y favorecen la estabilidad financiera al gestionar riesgos y canalizar el ahorro hacia proyectos productivos.
Para las empresas, los beneficios incluyen acceso a financiamiento para expansión, herramientas de gestión de tesorería que optimizan la liquidez, y productos de cobertura que reducen la volatilidad de ingresos. Además, los servicios financieros impulsan la digitalización de procesos de cobro y pago, mejoran la eficiencia operativa y facilitan la planificación financiera y la inversión en innovación, lo que a su vez mejora competitividad y resiliencia.
Para los consumidores, los servicios financieros representan acceso a crédito responsable, opciones de ahorro e inversión, y mecanismos de protección como seguros y planes de pensiones que aumentan la seguridad económica. También promueven inclusión financiera mediante canales digitales y sistemas de pago rápidos, permitiendo una mejor gestión del presupuesto, mayor capacidad de consumo planificado y acceso a oportunidades de crecimiento personal y familiar.
Riesgos, regulación y cómo elegir un proveedor de servicios financieros
Riesgos: contratar servicios financieros implica exposición a riesgos de mercado, crédito y liquidez, así como riesgos operativos, tecnológicos y de fraude. También existen riesgos de cumplimiento y reputacionales si el proveedor no sigue las normativas aplicables o carece de controles internos. Identificar y entender estos riesgos ayuda a valorar la tolerancia que se debe tener y las medidas de mitigación necesarias.
Regulación: los proveedores deben estar sujetos a supervisión y contar con las autorizaciones y registros exigidos por la autoridad competente en su jurisdicción. La regulación busca proteger al cliente mediante requisitos de transparencia, solvencia, protección de datos y mecanismos de reclamación. Es recomendable verificar públicamente la licencia del proveedor, la existencia de auditorías independientes y las políticas de protección al consumidor antes de contratar.
Criterios para elegir
- Licencia y supervisión: comprobar que la entidad esté registrada y supervisada por la autoridad financiera correspondiente.
- Solidez y transparencia: revisar estados financieros, políticas de riesgo y divulgación de condiciones y comisiones.
- Seguridad tecnológica: asegurarse de medidas de encriptación, gestión de accesos y protección de datos personales.
- Condiciones contractuales: leer cláusulas sobre comisiones, penalizaciones y procedimiento de bajas o reclamaciones.
- Atención al cliente y reputación: valorar tiempos de respuesta, canales de soporte y opiniones verificables de otros clientes.