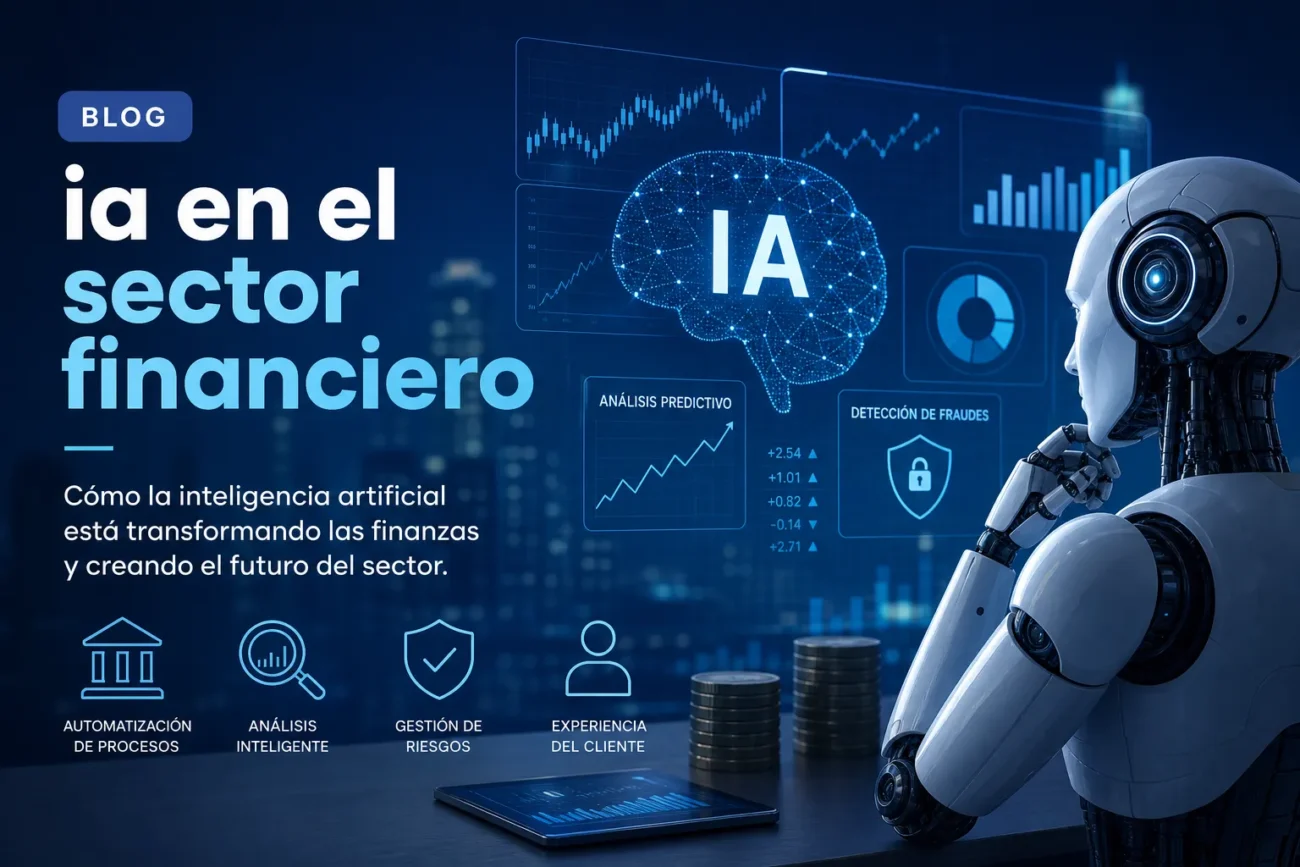
¿Qué es la IA en el sector financiero y por qué está revolucionando la banca?
La IA en el sector financiero se refiere al uso de modelos de aprendizaje automático, procesamiento de lenguaje natural, visión por computador y automatización inteligente para analizar datos, tomar decisiones y ejecutar tareas propias de la banca. En la práctica, la inteligencia artificial en la banca permite transformar flujos de trabajo tradicionales en procesos más rápidos y basados en datos, integrándose tanto en sistemas internos como en soluciones de cara al cliente.
- Detección de fraude: análisis de patrones y anomalías en tiempo real.
- Evaluación de riesgo y scoring crediticio: modelos predictivos que mejoran la precisión del crédito.
- Automatización de procesos (RPA): reducción de tareas manuales y costes operativos.
- Atención al cliente: chatbots y asistentes virtuales para consultas y soporte 24/7.
La adopción de IA está revolucionando la banca porque mejora la eficiencia operativa y la velocidad de respuesta, permitiendo procesar grandes volúmenes de datos y detectar riesgos con mayor rapidez. Al automatizar tareas repetitivas y enriquecer la toma de decisiones con análisis predictivo, las entidades financieras pueden optimizar costes, reducir errores humanos y responder antes a incidentes como fraudes o incumplimientos.
Además, la IA facilita la personalización de productos y servicios financieros mediante el análisis del comportamiento y las necesidades de los clientes, lo que impulsa la retención y satisfacción. También aporta herramientas avanzadas para el cumplimiento normativo y la gestión del riesgo, integrando modelos que ayudan a monitorizar operaciones y reportar eventos relevantes de forma más precisa.
Principales casos de uso de la IA en el sector financiero: detección de fraude, scoring crediticio y trading algorítmico
La IA en el sector financiero potencia procesos clave mediante modelos predictivos y análisis de datos en tiempo real. Entre sus principales aplicaciones destacan la detección de fraude, el scoring crediticio y el trading algorítmico, áreas donde la automatización y el aprendizaje automático permiten mayor precisión, escalabilidad y capacidad de adaptación frente a nuevos patrones de riesgo.
Detección de fraude
Los sistemas de detección de fraude basados en IA combinan técnicas de anomaly detection, redes neuronales y análisis de comportamiento para identificar transacciones inusuales y patrones encubiertos. Estos modelos permiten monitorizar grandes volúmenes de datos en tiempo real, reducir falsos positivos mediante aprendizaje continuo y facilitar investigaciones mediante visualización de relaciones entre cuentas, dispositivos y ubicaciones.
Scoring crediticio
En el scoring crediticio, la IA mejora la evaluación del riesgo incorporando fuentes alternativas de datos, segmentación dinámica y modelos de clasificación que estiman la probabilidad de impago con mayor granularidad. Esto posibilita procesos de underwriting más rápidos, decisiones de crédito personalizadas y la actualización periódica de puntuaciones conforme cambian los comportamientos financieros de los solicitantes.
Trading algorítmico
El trading algorítmico usa algoritmos de IA para generar señales, optimizar la ejecución y gestionar carteras con criterios cuantitativos y tácticas de gestión del riesgo. Modelos de series temporales, aprendizaje profundo y técnicas de optimización permiten identificar oportunidades, automatizar órdenes y realizar backtesting para validar estrategias en distintos escenarios de mercado.
Beneficios concretos de la IA en el sector financiero: eficiencia operativa, reducción de costes y mejora de la experiencia del cliente
La adopción de IA en el sector financiero impulsa la eficiencia operativa al automatizar tareas repetitivas y procesos de back-office, permitiendo el procesamiento directo (straight-through processing) y la orquestación inteligente de flujos de trabajo. Modelos de machine learning agilizan la toma de decisiones en scoring crediticio y gestión de riesgos, reduciendo errores manuales y acortando los tiempos de respuesta en operaciones clave.
En cuanto a la reducción de costes, la IA disminuye la necesidad de intervención manual en procesos rutinarios y optimiza la asignación de recursos, lo que reduce gastos operativos y mejora la productividad por empleado. Además, sistemas predictivos y de detección de fraude basados en IA ayudan a minimizar pérdidas y reclamaciones, y la automatización de procesos administrativos reduce costes por transacción y tiempos de gestión.
La mejora de la experiencia del cliente proviene de la personalización y la disponibilidad inmediata: motores de recomendación, onboarding automatizado (KYC) y asistentes virtuales ofrecen respuestas 24/7 y procesos más ágiles. Estas capacidades reducen la fricción en pagos, consultas y contratación de productos, mejoran la retención y permiten ofrecer servicios adaptados al perfil y comportamiento de cada cliente.
Aplicaciones concretas
- Detección de fraude: análisis en tiempo real de transacciones para identificar patrones anómalos.
- Scoring y suscripción: evaluación crediticia automatizada con modelos predictivos.
- Atención al cliente: chatbots y asistentes virtuales para soporte 24/7 y resolución de consultas.
- Automatización de procesos: RPA y workflows inteligentes para reducir tiempos y errores operativos.
- Personalización: recomendaciones y ofertas personalizadas basadas en comportamiento y datos históricos.
Retos, riesgos y regulación de la IA en el sector financiero: privacidad, sesgos y cumplimiento normativo
La implantación de IA en el sector financiero plantea retos importantes de privacidad y protección de datos: el tratamiento de información financiera y personal exige políticas de minimización, anonimización y control de accesos para cumplir con marcos como el RGPD y las exigencias de los supervisores. Las entidades deben integrar medidas técnicas y organizativas desde el diseño del sistema (privacy by design), asegurar consentimiento cuando proceda y mantener registros que permitan demostrar conformidad en auditorías regulatorias.
Los sesgos algorítmicos representan un riesgo operativo y reputacional que puede traducirse en discriminación en la concesión de crédito, precios o alertas de fraude. Para mitigarlos es necesario validar y monitorizar modelos con datasets representativos, aplicar técnicas de fairness y explicabilidad, y establecer procedimientos de revisión humana y documentación reproducible de decisiones automatizadas para facilitar la trazabilidad y la reparación de errores.
En cuanto al cumplimiento normativo, los reguladores financieros exigen gobernanza, gestión de riesgo de modelos y auditorías independientes; además, las obligaciones de AML/KYC, transparencia y control de proveedores terceros obligan a integrar controles de ciberseguridad, continuidad operativa y evaluación de terceros. Implementar marcos de gobernanza de datos, políticas de gestión de modelos, pruebas de estrés y reporting continuo ayuda a demostrar adherencia a la normativa y a reducir riesgos legales y de negocio asociados al uso de IA.
Cómo implementar IA en el sector financiero: herramientas, mejores prácticas y medición del ROI
Para implementar IA en el sector financiero es clave empezar por identificar casos de uso con impacto claro (detección de fraude, scoring crediticio, automatización de procesos KYC, gestión de riesgos) y validar la disponibilidad y calidad de datos. Definir objetivos medibles y un plan de piloto permite reducir riesgos y comprobar viabilidad técnica y regulatoria antes de escalar. La gobernanza de datos, la trazabilidad de modelos y el cumplimiento normativo (protección de datos, explicabilidad) deben integrarse desde el diseño para que la implementación sea sostenible.
Herramientas y frameworks
- Plataformas cloud de ML: servicios gestionados para entrenamiento, despliegue y monitorización (p. ej. AWS SageMaker, Azure ML, Google Vertex AI) que aceleran la puesta en producción.
- Frameworks open source: TensorFlow, PyTorch y scikit-learn para desarrollar modelos, y herramientas de MLOps como MLflow o Kubeflow para trazabilidad y CI/CD.
- Stack de datos: data lakes/warehouses, herramientas ETL e ingestion (Airflow, dbt) y catálogos de datos para garantizar calidad y gobernanza.
Mejores prácticas incluyen formar equipos multidisciplinares (negocio, datos, cumplimiento), priorizar proyectos con retorno rápido, aplicar pipelines reproducibles y pruebas robustas (validación out-of-sample, pruebas de sesgo), y establecer monitorización continua de rendimiento y deriva del modelo. Es fundamental documentar decisiones, habilitar explicabilidad para modelos que afectan a clientes y asegurar cifrado y control de accesos para datos sensibles.
Para medir el ROI de la IA en el sector financiero, combine métricas cuantitativas y experimentos controlados: antes/después en reducción de costes operativos, incremento de ingresos por mejores conversiones, mejoras en tasas de detección de fraude (precision/recall) y reducción en tiempos de decisión. Use A/B testing o grupos de control para aislar el efecto del modelo y calcule ROI con indicadores como ahorro anualizado frente a inversión inicial y costos operativos. Monitorice KPIs clave (tiempo de respuesta, tasa de falsos positivos, coste por alerta, tasa de aprobación crediticia) y ajuste modelos y procesos en función de resultados.