Griegas opciones financieras: qué son y por qué importan
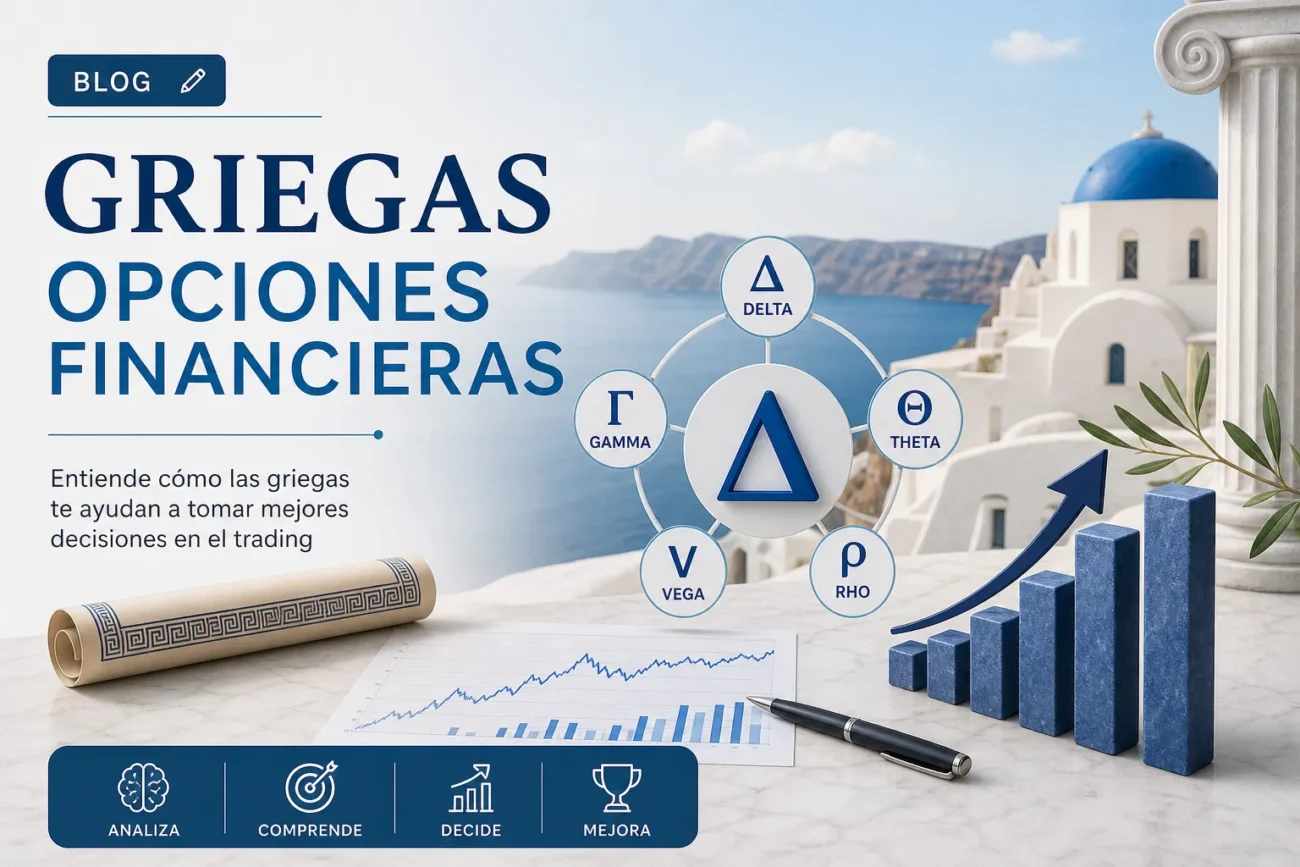
Las «griegas» en opciones financieras son medidas de sensibilidad que cuantifican cómo cambia el precio de una opción ante variaciones en parámetros clave: precio del subyacente, volatilidad implícita, tiempo hasta el vencimiento y tipos de interés. Estas métricas —expresadas mediante letras griegas— permiten traducir el riesgo y la exposición de una posición en términos numéricos, lo que facilita la valoración, la comparación entre contratos y la toma de decisiones de trading y cobertura.
Principales griegas
- Delta: sensibilidad del precio de la opción respecto al precio del subyacente.
- Gamma: tasa de cambio de la delta cuando varía el precio del subyacente.
- Theta: pérdida de valor temporal de la opción por el paso del tiempo.
- Vega: sensibilidad del precio de la opción frente a cambios en la volatilidad implícita.
- Rho: sensibilidad del precio de la opción ante variaciones en los tipos de interés.
Las griegas importan porque permiten gestionar el riesgo de forma precisa: los operadores las usan para diseñar coberturas (por ejemplo, delta-hedging), ajustar carteras ante cambios de volatilidad o temporalidad y calibrar modelos de valoración. Además, ayudan a anticipar cómo reaccionará una posición ante escenarios de mercado y a optimizar estrategias que buscan explotar desequilibrios entre precio, volatilidad y tiempo.
Las principales griegas en opciones financieras (Delta, Gamma, Vega, Theta, Rho): significado y fórmulas
Las «griegas» miden la sensibilidad del precio de una opción a las variables clave del modelo. Para las fórmulas clásicas se usa la notación Black‑Scholes para opciones europeas sobre activos sin dividendos, con d1 = [ln(S/K)+(r+σ²/2)T]/(σ√T) y d2 = d1 − σ√T; N(·) es la función de distribución normal acumulada y n(·) su densidad. Estas métricas ayudan a gestionar riesgo: Delta (sensibilidad al subyacente), Gamma (curvatura frente al subyacente), Vega (sensibilidad a la volatilidad), Theta (decadencia temporal) y Rho (sensibilidad al tipo de interés).
Delta: indica cuánto cambia el precio de la opción por un pequeño movimiento del subyacente. Fórmulas Black‑Scholes:
- Delta (call) = N(d1)
- Delta (put) = N(d1) − 1
Gamma: mide la variación de Delta respecto al subyacente (misma para call y put):
- Gamma = n(d1) / (S σ √T)
Vega: sensibilidad al cambio en la volatilidad implícita (por 1 punto porcentual de volatilidad):
- Vega = S · n(d1) · √T
Theta: pérdida de valor con el paso del tiempo (por unidad temporal, normalmente años):
- Theta (call) = −(S n(d1) σ)/(2√T) − r K e^{−rT} N(d2)
- Theta (put) = −(S n(d1) σ)/(2√T) + r K e^{−rT} N(−d2)
Rho: sensibilidad al tipo de interés sin riesgo:
- Rho (call) = K T e^{−rT} N(d2)
- Rho (put) = −K T e^{−rT} N(−d2)
Cómo calcular y monitorizar las griegas en opciones financieras paso a paso
Preparar datos y elegir el modelo
Para calcular las griegas en opciones comienza por recopilar los inputs: precio del activo subyacente (S), precio de ejercicio (K), volatilidad implícita (σ), tipo de interés libre de riesgo (r), tiempo hasta el vencimiento (T) y dividendos (q) si aplican. Elige un modelo apropiado (por ejemplo Black‑Scholes para opciones europeas) o un método numérico para derivados exóticos; la precisión de las griegas depende directamente de la calidad de estos datos.
Método paso a paso para calcular
Calcula las griegas usando fórmulas analíticas cuando existan (Delta = ∂C/∂S, Gamma = ∂²C/∂S², Vega = ∂C/∂σ, Theta = ∂C/∂t, Rho = ∂C/∂r) o, si no hay fórmula cerrada, aproxima con diferencias finitas. Por ejemplo:
- Delta ≈ (C(S+ΔS) − C(S−ΔS)) / (2ΔS)
- Gamma ≈ (C(S+ΔS) − 2C(S) + C(S−ΔS)) / (ΔS)²
- Vega ≈ (C(σ+Δσ) − C(σ−Δσ)) / (2Δσ)
Implementa estos cálculos en herramientas como Python, R, Excel o plataformas de trading que proporcionen griegas. Para mayor robustez, valida las griegas con escenarios de stress (shocks de precio y volatilidad) y compara resultados analíticos versus numéricos.
Para monitorizar, automatiza la actualización de inputs y crea alertas cuando las griegas excedan umbrales predefinidos; mantén dashboards que muestren Delta neto, exposición Gamma y Vega agregada, y registra cambios diarios para detectar desviaciones. Integra reglas de re‑hedging basadas en triggers de Delta/Gamma y realiza pruebas de sensibilidad periódicas para ajustar parámetros y estrategias de cobertura.
Usar las griegas para gestionar el riesgo y optimizar estrategias con opciones financieras
Las griegas son métricas que cuantifican la sensibilidad de una opción a factores clave del mercado y, por tanto, son herramientas esenciales para gestionar el riesgo y optimizar estrategias con opciones financieras. Conocer el comportamiento de Delta (sensibilidad al precio del subyacente), Gamma (cambios en delta), Vega (sensibilidad a la volatilidad), Theta (decadencia temporal) y Rho (sensibilidad a tipos) permite trasladar riesgos implícitos en primas a decisiones de cobertura y posición.
En la práctica, las griegas guían la construcción y ajuste de estrategias: por ejemplo, delta hedging para neutralizar exposición direccional, gestionar gamma para controlar la convexidad en entornos volátiles, y ajustar posiciones con alta vega cuando se espera un cambio en la volatilidad implícita. Theta es clave para estrategias que buscan captar ingreso por decadencia temporal, mientras que rho tiene más peso en mercados sensibles a tipos.
- Spreads y collare para limitar riesgo direccional
- Straddles/strangles para exposición a volatilidad
- Covered calls y calendar spreads para manejar theta
Para optimizar una cartera de opciones se suman y monitorean las griegas agregadas, fijando límites de exposición y realizando reequilibrios según escenarios de estrés y cambios de mercado. Herramientas de cálculo y simulación permiten evaluar cómo pequeñas variaciones en precio, volatilidad o tiempo afectan el P&L y, con ello, diseñar ajustes dinámicos que mejoren la relación riesgo/rendimiento sin depender únicamente de la intuición.
Ejemplos prácticos y herramientas recomendadas para analizar las griegas en opciones financieras
Para poner en práctica el análisis de las griegas en opciones, un ejemplo sencillo es calcular el delta y el gamma de una opción europea de compra usando el modelo de Black‑Scholes: introducir precio del subyacente, strike, tiempo a vencimiento, volatilidad e interés, aplicar la fórmula y derivar para obtener las sensibilidades. Este flujo básico se puede implementar en Excel con fórmulas y tablas de sensibilidad para ver cómo cambian delta, gamma, vega y theta ante variaciones del precio y la volatilidad, o en un script de Python que automatice el cálculo y genere gráficos de las superficies de volatilidad y de las griegas.
Herramientas recomendadas
- Plataformas profesionales: terminales y plataformas de brokers (Bloomberg, Refinitiv/Eikon, Thinkorswim, Interactive Brokers) para cálculos y visualizaciones en tiempo real.
- Bases de datos y backtesting: proveedores como OptionMetrics u ORATS para series históricas de opciones y análisis de coberturas.
- Bibliotecas y lenguajes: QuantLib, py_vollib, RQuantLib, y paquetes en Python/R para cálculos reproducibles y modelado avanzado.
- Excel y complementos: plantillas Black‑Scholes, macros VBA y complementos para análisis rápido y tablas de sensibilidad.
Un flujo práctico habitual combina estas herramientas: calcular las griegas con una biblioteca (QuantLib/py_vollib), visualizar superficies e indicadores en una plataforma o dashboard, ejecutar escenarios y stress tests (variación de precio y volatilidad) y, si procede, simular coberturas mediante backtesting con datos históricos. Para opciones exóticas o estrategias complejas suele emplearse simulación Monte Carlo y calibración de modelos de volatilidad, mientras que para trading intradía y gestión de riesgo en tiempo real se priorizan plataformas con datos y alertas en vivo.