Ventajas de blockchain en las finanzas: seguridad, transparencia y reducción de costes
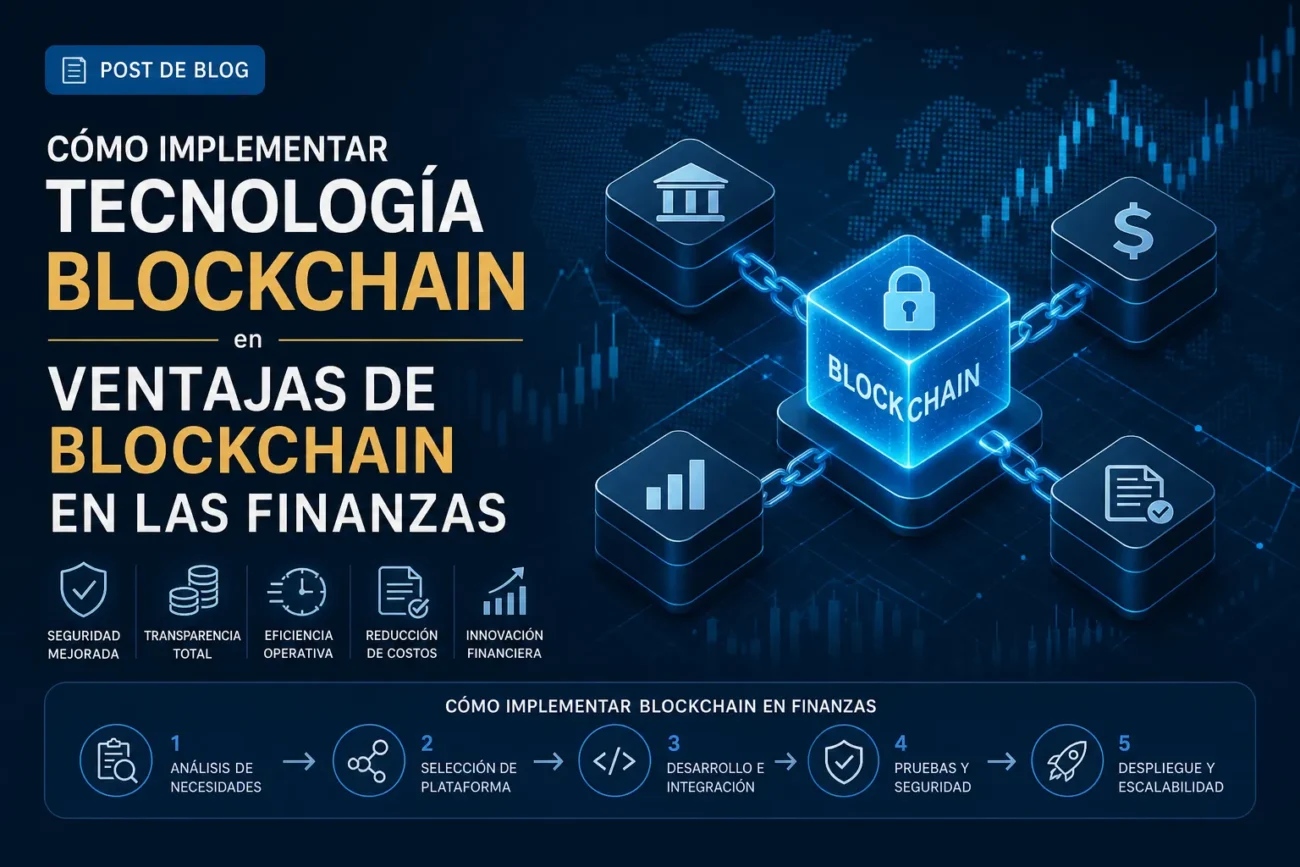
Ventajas de blockchain en las finanzas se traducen primero en una mayor seguridad: la combinación de criptografía, registros inmutables y mecanismos de consenso dificulta la manipulación de los datos y reduce el riesgo de fraude y acceso no autorizado. Al eliminar puntos únicos de fallo y permitir la validación distribuida de transacciones, las instituciones financieras mejoran la integridad de los registros y la confidencialidad de la información sensible.
Otra ventaja clave es la transparencia y trazabilidad que aporta un libro mayor compartido; cada movimiento queda registrado y puede auditarse en tiempo real por las partes autorizadas, facilitando el cumplimiento normativo y la detección de actividades sospechosas. Esta visibilidad mejora la confianza entre contraparte y reguladores, y simplifica procesos de verificación que tradicionalmente consumen tiempo y recursos.
En términos de reducción de costes, blockchain permite la desintermediación y la automatización de procesos mediante contratos inteligentes, lo que disminuye costos operativos, tiempos de liquidación y la necesidad de reconciliaciones manuales. La eficiencia derivada de transacciones más rápidas y procesos estandarizados repercute directamente en menores gastos administrativos y en una estructura financiera más ágil.
Cómo implementar tecnología blockchain en las finanzas: guía paso a paso para instituciones
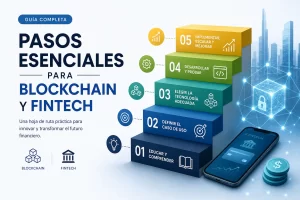
Implementar tecnología blockchain en las finanzas requiere un enfoque estructurado: comenzar con un análisis interno de procesos, identificar casos de uso (pagos, liquidación, gestión de activos, trazabilidad) y evaluar impacto en riesgo y coste. Las instituciones financieras deben priorizar soluciones permissionadas cuando buscan control y cumplimiento, y definir objetivos medibles (reducción de tiempos, transparencia, ahorro operativo) antes de seleccionar arquitectura y socios tecnológicos.
Pasos prácticos
- Evaluación de viabilidad: mapear procesos, requisitos regulatorios y stakeholders.
- Diseño del caso de uso: especificar datos on-chain/off-chain, contratos inteligentes y criterios de éxito.
- Selección tecnológica: elegir red (permissioned vs public), consorcio, proveedores y APIs.
- Prueba de concepto (PoC): desarrollar piloto acotado para validar integraciones y rendimiento.
- Escalado e integración: planificar migración, interconexión con sistemas core y gestión de datos.
Durante toda la implementación es imprescindible incorporar controles de seguridad (criptografía, gestión de claves), políticas de cumplimiento (KYC/AML, protección de datos) y un marco de gobernanza para definir permisos, roles y resolución de disputas en la red. La interoperabilidad con sistemas legacy y la gestión de datos sensibles deben resolverse mediante arquitecturas híbridas que mantengan la privacidad y trazabilidad requeridas por reguladores y auditores.
Finalmente, planifica formación interna, acuerdos contractuales con proveedores, métricas de rendimiento y un ciclo de mejora continua tras la implementación del piloto para ajustar contratos inteligentes, escalabilidad y modelos de negocio. Mantén documentación técnica y procesos de auditoría para asegurar transparencia y continuidad operativa durante el despliegue en producción.
Casos de uso financieros: pagos, liquidación, préstamos y tokenización de activos
La tecnología de registro distribuido impulsa varios casos de uso financieros clave, especialmente en pagos, liquidación, préstamos y tokenización de activos. Estos casos de uso aprovechan la transparencia y la inmutabilidad del registro para reducir fricciones operativas, automatizar flujos mediante smart contracts y mejorar la trazabilidad de transacciones y garantías.
En pagos y liquidación, la DLT facilita la compensación y liquidación casi en tiempo real, disminuyendo el riesgo de contraparte y los costes de reconciliación entre entidades. Esto se traduce en procesos más rápidos para transferencias transfronterizas, liquidación de valores y conciliación de posiciones, con mayor visibilidad del estado de las transacciones a lo largo del ciclo de pago.
Los casos de préstamos incluyen plataformas que permiten préstamos colateralizados, originación y ejecución automática de condiciones crediticias mediante smart contracts, y modelos de crédito alternativos que mejoran el acceso al financiamiento. La tokenización de garantías y la automatización reduce la fricción en la administración de colaterales y facilita la ejecución de eventos como liquidaciones o ajustes de margen.
La tokenización de activos convierte activos tradicionales y alternativos en activos digitales fraccionables, promoviendo mayor liquidez y acceso a mercados secundarios. Esto permite propiedad fraccionada, transferencias más ágiles y una trazabilidad mejorada, siempre considerando requisitos de cumplimiento normativo y custodia para integrar tokens con infraestructuras financieras existentes.
Aspectos técnicos y arquitectónicos para implementar blockchain en entornos financieros
La implementación de blockchain en entornos financieros exige decisiones arquitectónicas claras: redes permissionadas suelen ser preferibles por su control de identidades y cumplimiento regulatorio, definiendo roles como validadores, nodos de ordenamiento y clientes. La selección del mecanismo de consenso (p. ej. PBFT, Raft o variantes de proof-of-authority) condiciona latencia, tolerancia a fallos y escalabilidad; igualmente hay que definir el despliegue (on‑premises, cloud o híbrido) y la topología de red para garantizar alta disponibilidad y segregación de datos entre participantes.
Los requisitos de privacidad y seguridad obligan a integrar técnicas como canales privados, cifrado selectivo, pruebas de conocimiento cero (ZKP) o computación multipartita (MPC), además de políticas robustas de gestión de claves y custodia (HSM, KMS). Es crucial diseñar la separación entre datos on‑chain y off‑chain para almacenar información sensible en repositorios controlados, garantizar trazabilidad y facilitar auditoría sin exponer datos críticos en el ledger público.
Para mantener rendimiento y compatibilidad con sistemas legacy hay que planificar escalado horizontal (sharding, canales paralelos, soluciones layer‑2) y mecanismos de interoperabilidad mediante APIs, adaptadores y estándares (por ejemplo, integración con mensajería financiera y feeds de oráculo). En el plano de contratos inteligentes se recomiendan lenguajes y prácticas que permitan verificación formal y pruebas automatizadas, junto con capacidades de monitorización, logging, recuperación ante desastres y gobernanza que permitan actualizar protocolos y gestionar permisos sin comprometer la integridad del sistema.
Retos, cumplimiento regulatorio y mejores prácticas al implementar blockchain en finanzas
La implementación de blockchain en finanzas enfrenta retos técnicos y regulatorios que las instituciones deben anticipar. Entre los principales desafíos están la fragmentación normativa entre jurisdicciones, la obligación de cumplir con reglas de AML/KYC y protección de datos (por ejemplo, compatibilidad con GDPR), y la tensión entre la inmutabilidad del libro distribuido y derechos como el de olvido. A nivel técnico, la seguridad de claves y custodias, la posibilidad de errores en smart contracts, la escalabilidad de las redes y la interoperabilidad con sistemas legados son riesgos recurrentes que afectan la viabilidad operativa y el cumplimiento regulatorio.
Para lograr cumplimiento regulatorio es recomendable adoptar un enfoque de “compliance by design”: mapear requisitos legales por jurisdicción, integrar soluciones de AML/KYC y monitoreo transaccional, y escoger modelos de ledger (permissioned vs permissionless) en función del marco regulatorio y de gobernanza deseado. Las instituciones deben realizar auditorías de seguridad y de código, aplicar gestión robusta de claves y custodias, emplear técnicas de privacidad cuando sea necesario (por ejemplo, cifrado y pruebas de conocimiento cero) y mantener líneas de comunicación con reguladores —incluyendo participación en sandboxes regulatorios— para validar modelos de negocio y requisitos de reporte.
Mejores prácticas
- Realizar un mapeo jurídico-regulatorio previo por país y producto.
- Integrar controles AML/KYC y monitoreo continuo desde el diseño.
- Someter smart contracts y arquitecturas a auditorías externas.
- Implementar gestión de claves, custodias y planes de recuperación de incidentes.
- Adoptar estándares (por ejemplo ISO/TC 307) y protocolos de interoperabilidad.
- Usar técnicas de privacidad cuando la regulación o el negocio lo exijan.
- Colaborar con reguladores y aprovechar sandboxes para validar soluciones.
Estas prácticas reducen riesgos operativos y ayudan a demostrar cumplimiento regulatorio al desplegar blockchain en finanzas.