Qué son los 10 productos financieros y por qué son clave para tu planificación económica
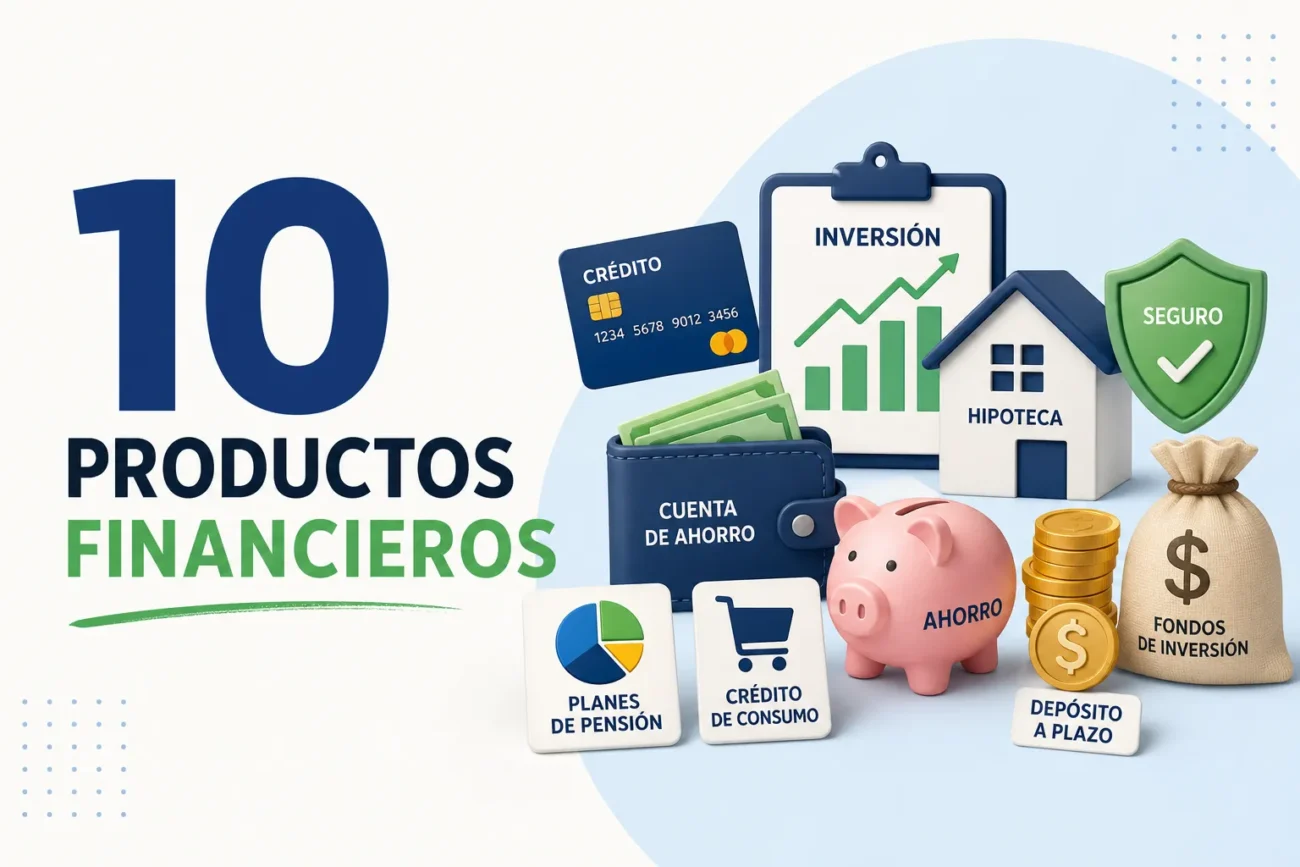
Los «10 productos financieros» se refieren a un conjunto representativo de instrumentos bancarios y de inversión que cubren las necesidades básicas de gestión del dinero: ahorro, liquidez, crédito, inversión y protección. Entender qué es cada producto, sus ventajas, costes y condiciones te permite tomar decisiones informadas y alinear los instrumentos con objetivos concretos como montar un fondo de emergencia, comprar una vivienda o planificar la jubilación.
Son clave para tu planificación económica porque cada producto cumple una función distinta en la gestión del riesgo y la búsqueda de rentabilidad. Una combinación adecuada mejora la resiliencia financiera: por ejemplo, cuentas y depósitos para liquidez, productos de crédito para proyectos de largo plazo y vehículos de inversión para hacer crecer el patrimonio. Conocer costos, fiscalidad y horizonte temporal de cada opción evita sorpresas y optimiza resultados.
Ejemplos habituales de categorías que suelen integrar esos diez productos:
- Cuenta de ahorro — liquidez y seguridad.
- Cuenta corriente — gestión diaria y pagos.
- Depósito a plazo — ahorro con rendimiento fijo a corto/medio plazo.
- Tarjeta de crédito — financiación y flexibilidad de pagos.
- Préstamo personal/hipoteca — financiación de consumo o vivienda.
- Fondos de inversión — diversificación y acceso a mercados.
- Inversiones en renta fija y variable — equilibrio entre riesgo y retorno.
- Planes de pensiones — ahorro a largo plazo con ventajas fiscales.
- Seguros (vida, hogar, salud) — protección frente a imprevistos.
- Cuenta de valores/bolsa — inversión directa en acciones y ETFs.
Integrar estos productos en tu planificación implica evaluar horizonte temporal, tolerancia al riesgo y objetivos financieros, además de revisar periódicamente costes y fiscalidad. La elección y el peso de cada instrumento deben ajustarse a tu situación personal y modificarse conforme cambian tus metas o el entorno económico, y en muchos casos es recomendable buscar asesoramiento profesional para optimizar la combinación.
Lista completa: los 10 productos financieros más populares y cómo funcionan
A continuación, una lista completa de los 10 productos financieros más populares y cómo funcionan, pensada para ayudar a entender diferencias clave como liquidez, riesgo, rentabilidad y comisiones. Este repaso breve facilita la comparación entre opciones habituales en bancos y mercados para distintos objetivos financieros.
- Cuenta de ahorro: depósito a la vista que permite guardar dinero con liquidez inmediata y rendimiento variable; suele usarse para reservas o emergencias.
- Cuenta corriente: destinada a la operativa diaria (ingresos, pagos y domiciliaciones), con poca o nula rentabilidad y alta liquidez.
- Depósito a plazo: inversión con vencimiento fijo que ofrece rendimiento pactado si el dinero permanece bloqueado durante el plazo acordado.
- Fondos de inversión: vehículo colectivo que reúne aportaciones para invertir en activos diversos; su funcionamiento implica participación en la rentabilidad y riesgo proporcional.
- ETF (fondos cotizados): similar a un fondo pero cotiza en bolsa; replica índices y ofrece diversificación con costes y liquidez de mercado.
- Acciones: compra de participaciones en empresas; generan rentabilidad por revalorización y dividendos y presentan mayor volatilidad y riesgo.
- Bonos: títulos de deuda emitidos por gobiernos o empresas que pagan intereses periódicos y devuelven el principal al vencimiento.
- Tarjeta de crédito: instrumento de pago con crédito revolvente; permite aplazar compras pero puede generar intereses y comisiones si no se cancela a tiempo.
- Préstamo personal: financiación a plazo para consumo o proyectos, con cuotas y tipo de interés definidos; reduce liquidez inmediata a cambio de disponer de capital adelantado.
- Hipoteca: préstamo a largo plazo para la compra de vivienda garantizado con el propio inmueble, con plazos extensos y condiciones de amortización específicas.
Al evaluar estos productos financieros, considera factores clave como horizonte temporal, tolerancia al riesgo, costes (comisiones e impuestos) y la necesidad de liquidez, y compara alternativas antes de decidir. Si buscas optimizar objetivos concretos (ahorro, inversión, financiación), prioriza la combinación que equilibre rentabilidad y seguridad según tu perfil.
Comparativa práctica de los 10 productos financieros: rentabilidad, riesgos y comisiones
En esta comparativa práctica de los 10 productos financieros se analizan de forma directa las variables clave para cualquier decisión: rentabilidad esperada frente a riesgos asumidos y el impacto de las comisiones. Se prioriza la comparación homogénea —horizonte temporal, liquidez y perfil de riesgo— para que la evaluación refleje la rentabilidad neta real y no solo la cifra bruta anunciada.
10 productos financieros analizados
- Cuentas de ahorro: muy líquidas, bajo riesgo y rentabilidad mínima, comisiones habitualmente bajas o nulas.
- Depósitos a plazo: rentabilidad fija a corto/medio plazo, riesgo casi nulo y comisiones escasas.
- Fondos indexados: baja comisión de gestión, buena diversificación y exposición a mercado con volatilidad según el índice.
- Fondos gestionados: comisiones más altas por gestión activa, posibilidad de batir al mercado pero con mayor incertidumbre.
- ETFs: similares a fondos indexados, con ventaja de cotizar en bolsa y costes de compraventa variables.
- Bonos (soberanos y corporativos): rentabilidad ligada a tipo de crédito y plazo; riesgo de crédito y de tipo de interés.
- Acciones: mayor potencial de rentabilidad a largo plazo, elevada volatilidad y comisiones por transacción.
- Fondos inmobiliarios / REITs: ingresos por alquileres y apreciación patrimonial, riesgo sectorial y comisiones de gestión.
- Planes de pensiones: ventajas fiscales y horizonte largo; comisiones y cierre limitado de liquidez hasta jubilación.
- Productos estructurados: rentabilidades condicionadas y perfiles de riesgo complejos; comisiones y costes ocultos a revisar.
Al comparar estos productos conviene centrar la evaluación en la rentabilidad neta (tras restar comisiones y costes), el tipo de riesgo predominante (mercado, crédito, liquidez) y la adecuación al horizonte temporal del inversor. Las comisiones pueden ser explícitas (gestión, custodia) o implícitas (spread, slippage) y es crucial integrarlas en la proyección de rendimiento para evitar sobreestimar beneficios.
Para una comparativa práctica, ordena alternativas por rentabilidad ajustada al riesgo y verifica la liquidez y restricciones fiscales de cada producto; presta especial atención a las comisiones recurrentes vs. comisiones únicas y cómo afectan el rendimiento compuesto a largo plazo. También revisa la diversificación entre clases de activos y el perfil inversor para alinear riesgo y objetivos sin basarse solo en rentabilidades pasadas.
Cómo elegir entre los 10 productos financieros según tu perfil (ahorro, inversión o protección)
Para elegir entre los 10 productos financieros según tu perfil es clave partir de objetivos claros (ahorro, inversión o protección), horizonte temporal y tolerancia al riesgo. Evalúa cada producto por sus características básicas: garantía de capital, potencial de rentabilidad, comisiones, liquidez y tratamiento fiscal. Cruzar estos criterios con tu situación personal —ingresos, obligaciones y necesidad de acceso a efectivo— te permitirá descartar opciones que no encajen con tu perfil.
Si tu perfil es de ahorro, prioriza la preservación del capital, liquidez y costes bajos; busca productos con riesgo mínimo y plazos cortos o flexibles. Para un perfil de inversión busca mayor potencial de rentabilidad, acepta volatilidad y apuesta por diversificación y horizonte largo, prestando atención a comisiones y rebalanceo. En un perfil orientado a protección debes valorar coberturas, beneficiarios, exclusiones y la solvencia del emisor, además del coste de la prima y cómo encaja la protección con tus otras necesidades financieras.
Checklist para comparar productos
- Objetivo y horizonte: ¿Para qué y cuándo necesitas el dinero?
- Riesgo y liquidez: ¿Aceptas pérdidas temporales? ¿Necesitas acceso inmediato?
- Rentabilidad vs. costes: Compara rentabilidad neta tras comisiones y gastos.
- Fiscalidad: Revisa implicaciones fiscales según tu país y plazo.
- Condiciones y solvencia: Lee exclusiones, penalizaciones y la solvencia del proveedor.
- Combinación de productos: Valora mezclar soluciones para equilibrar ahorro, inversión y protección.
Preguntas frecuentes sobre los 10 productos financieros y consejos para comenzar
En esta sección se responden las preguntas frecuentes más comunes sobre los 10 productos financieros: qué es cada producto, a quién conviene, nivel de riesgo, liquidez, comisiones y requisitos mínimos. Los usuarios suelen preguntar por la compatibilidad con su perfil de riesgo y el horizonte temporal; por eso es útil identificar de entrada si busca ahorro, inversión o protección y qué plazo tiene en mente.
Preguntas frecuentes típicas
- ¿Qué objetivo cumple este producto? (ahorro, inversión, protección)
- ¿Cuál es su nivel de riesgo y liquidez?
- ¿Qué comisiones y costes asociados tiene?
- ¿Cuáles son los requisitos de entrada y la fiscalidad aplicable?
- ¿Cómo se compara con opciones alternativas dentro de la misma categoría?
Para comenzar, define objetivos claros y tu perfil de riesgo, compara productos por comisiones y liquidez, y revisa la documentación oficial antes de invertir. Empieza con montos que puedas asumir y prioriza la diversificación y el uso de simuladores o asesoría profesional si tienes dudas; sigue el rendimiento periódicamente y ajusta según tu horizonte y cambios en tu situación financiera.