Qué es el sector financiero: definición clara y alcance
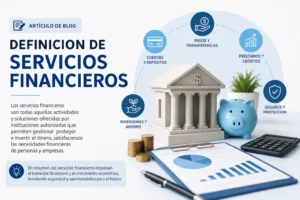
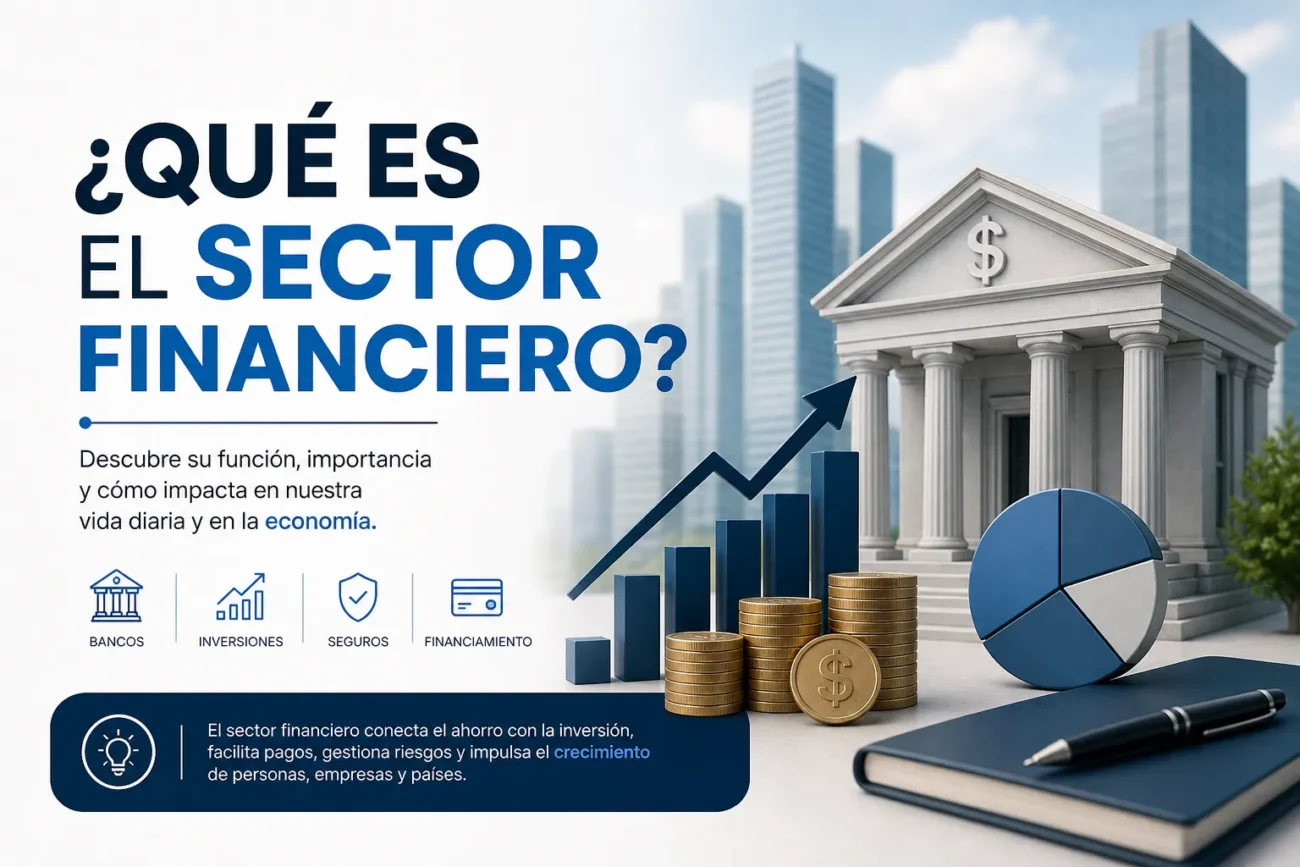
Sector financiero se refiere al conjunto de instituciones, mercados y servicios cuya función principal es la intermediación de recursos financieros entre ahorradores, prestatarios e inversores. Incluye actividades como la captación de depósitos, la concesión de créditos, la gestión de activos, la emisión y negociación de valores, y la provisión de seguros y servicios de pago, con el objetivo de facilitar la financiación, la inversión y la gestión de riesgos en la economía.
El alcance del sector financiero abarca diversas entidades: bancos comerciales, cooperativas y cajas, aseguradoras, fondos de inversión y de pensiones, sociedades gestoras, bolsas y mercados de capitales, así como nuevas firmas tecnológicas financieras (FinTech). También comprende infraestructuras y servicios auxiliares —por ejemplo, sistemas de pagos, cámaras de compensación y custodias— y agentes como intermediarios financieros, asesores y operadores de mercado.
Desde la perspectiva funcional y regulatoria, el sector financiero actúa como canal para la asignación eficiente del capital y la provisión de liquidez, además de gestionar y transferir riesgos. Está sujeto a supervisión por parte de bancos centrales y autoridades regulatorias para garantizar la estabilidad financiera, la protección del consumidor y el buen funcionamiento de mercados, mientras que la digitalización y la innovación están ampliando su alcance y modelos de negocio.
Principales instituciones y actores del sector financiero (bancos, seguros, mercados y fondos)
Principales instituciones y actores del sector financiero desempeñan funciones clave en la intermediación de recursos, la gestión de riesgos y el financiamiento de la economía. Estas instituciones facilitan el flujo de capital entre ahorradores e inversores, proporcionan medios de pago y liquidez, y contribuyen a la estabilidad sistémica mediante supervisión y regulación pública y privada.
Entre los actores más relevantes se encuentran:
- Bancos: entidades que captan depósitos, conceden créditos, ofrecen servicios de pago y gestionan liquidez para hogares y empresas.
- Compañías de seguros: proveedores de productos para transferir y gestionar riesgos, ofreciendo pólizas de vida, salud, patrimoniales y de responsabilidad.
Complementan el ecosistema los mercados y los fondos: los mercados financieros (bolsas de valores, mercados de renta fija y derivados) facilitan la negociación de instrumentos y la formación de precios, mientras que los fondos de inversión y los fondos de pensiones canalizan ahorro institucional hacia activos diversificados y gestionados profesionalmente, aportando profundidad y eficiencia a los mercados.
Funciones y servicios del sector financiero: cómo opera y qué ofrece a empresas y hogares
El sector financiero tiene funciones centrales que sostienen la economía: actúa como intermediario entre ahorradores e inversores, moviliza el ahorro hacia proyectos productivos, asigna capital eficientemente, facilita la gestión y transferencia de riesgos y proporciona liquidez y sistemas de pago seguros. Estas funciones permiten que empresas y hogares canalicen recursos, planifiquen gasto e inversión y mantengan estabilidad en transacciones cotidianas.
En cuanto a lo que ofrece a las empresas, el sector financiero proporciona productos para financiar operaciones y crecimiento, como préstamos y líneas de crédito, emisión de deuda y capital en mercados, servicios de banca de inversión, factoring y leasing, gestión de tesorería y soluciones de comercio exterior. También ofrece instrumentos de cobertura para tipos de interés y divisas que ayudan a administrar riesgos financieros y mejorar la planificación financiera corporativa.
Para los hogares los servicios incluyen cuentas de depósito y medios de pago, hipotecas y créditos personales, tarjetas de débito y crédito, productos de ahorro y planes de pensiones, seguros de vida y patrimonio, y asesoramiento financiero e inversión. Estos servicios permiten a los hogares acceder a vivienda, consumir a crédito, ahorrar para el futuro y protegerse frente a contingencias.
El sector opera a través de una red de intermediarios —bancos, cooperativas, aseguradoras, fondos de inversión, bolsas y plataformas fintech— y mercados organizados que facilitan la negociación de activos. Su funcionamiento depende de infraestructuras de pago y compensación, marcos regulatorios y supervisión que garantizan la solidez y la protección del consumidor, y de tecnologías digitales que optimizan procesos, reducción de costes y accesibilidad a servicios financieros.
Importancia e impacto del sector financiero en la economía y el desarrollo
El sector financiero actúa como intermediario fundamental entre ahorradores e inversores, movilizando recursos y canalizándolos hacia proyectos productivos que impulsan el crecimiento económico. Al facilitar sistemas de pago eficientes, provisión de crédito y gestión de riesgos, mejora la asignación de capital y la productividad de la economía, lo que favorece mayor inversión y creación de riqueza a mediano y largo plazo.
Además, el sector financiero influye directamente en el empleo, la innovación y el emprendimiento al ofrecer instrumentos y servicios financieros que permiten a empresas escalar operaciones, gestionar liquidez y acceder a mercados. La inclusión financiera amplía el alcance de estos beneficios, permitiendo que hogares y pequeñas empresas accedan a crédito, seguros y ahorro, reduciendo vulnerabilidades y contribuyendo al desarrollo social y económico.
La estabilidad y la confianza en las instituciones financieras son determinantes para que los mercados funcionen correctamente; una regulación y supervisión adecuadas garantizan la solvencia, la liquidez y la transparencia. Los mercados financieros también desempeñan un papel clave en la formación de precios y en la integración con economías globales, lo que facilita la financiación del desarrollo sostenible y la resiliencia frente a choques económicos.
Regulación, retos y tendencias del sector financiero: digitalización, sostenibilidad y riesgos
La regulación del sector financiero se orienta hoy a garantizar la estabilidad y la protección del cliente en un entorno cada vez más digital y globalizado. Los marcos regulatorios exigen cumplimiento en materia de privacidad de datos, prevención del blanqueo de capitales y requisitos de solvencia, al tiempo que incorporan obligaciones específicas para la resiliencia operativa y la supervisión de nuevos modelos de negocio como las plataformas digitales y las entidades no bancarias que prestan servicios financieros.
La digitalización impulsa tendencias clave como la adopción de APIs, la banca abierta, la automatización de procesos y el uso de IA para la personalización y gestión de riesgos, pero plantea retos importantes en ciberseguridad, interoperabilidad y gobernanza de datos. Los reguladores y supervisores exigen controles robustos para la protección del consumidor, pruebas de resiliencia y mecanismos de respuesta ante incidentes, lo que obliga a las instituciones a integrar seguridad por diseño y a invertir en talento y tecnología.
La sostenibilidad y los riesgos climáticos ya forman parte de la agenda regulatoria: hay una creciente demanda de transparencia en criterios ESG, información sobre impacto y evaluación de riesgos físicos y de transición. Estos requisitos obligan a incorporar métricas de sostenibilidad en la gestión de capital y en la toma de decisiones, así como a desarrollar marcos de evaluación que consideren tanto riesgos financieros tradicionales como los nuevos riesgos sistémicos derivados del cambio climático y de la transición hacia economías más verdes.