¿Qué son los bienes financieros? Definición y características clave
Los bienes financieros, también llamados activos financieros, son instrumentos o derechos que representan una reclamación sobre flujos de caja futuros o la propiedad de un activo subyacente. No son bienes físicos sino contratos o registros contables que documentan obligaciones o derechos entre partes; ejemplos típicos incluyen acciones, bonos, depósitos y derivados. Su función principal es canalizar el ahorro hacia la inversión, facilitar la transferencia de riesgos y ofrecer mecanismos de financiación y liquidez en los mercados.
Características clave
- Intangibilidad: existen como contratos, títulos o anotaciones en cuenta, no como objetos físicos.
- Generación de rentas: pueden producir ingresos periódicos (intereses, dividendos) o plusvalías por variación de precio.
- Riesgo y volatilidad: su valor está sujeto a riesgo de mercado, crédito y otros factores que generan fluctuaciones.
- Liquidez y negociabilidad: muchos se negocian en mercados organizados o extrabursátiles, lo que facilita su compra y venta.
- Plazo o vencimiento: algunos tienen fecha determinada (bonos), mientras que otros no tienen vencimiento fijo (acciones).
- Valoración: su precio refleja expectativas sobre flujos futuros, tasas de interés y el perfil de riesgo del emisor.
Como instrumentos regulados y contabilizados, los bienes financieros requieren evaluación según el objetivo del inversor —preservación de capital, generación de renta o especulación— y según el perfil de riesgo. Conocer sus características fundamentales ayuda a seleccionar y gestionar adecuadamente estos activos dentro de una cartera.
Tipos y ejemplos de bienes financieros: efectivo, valores, créditos y derivados
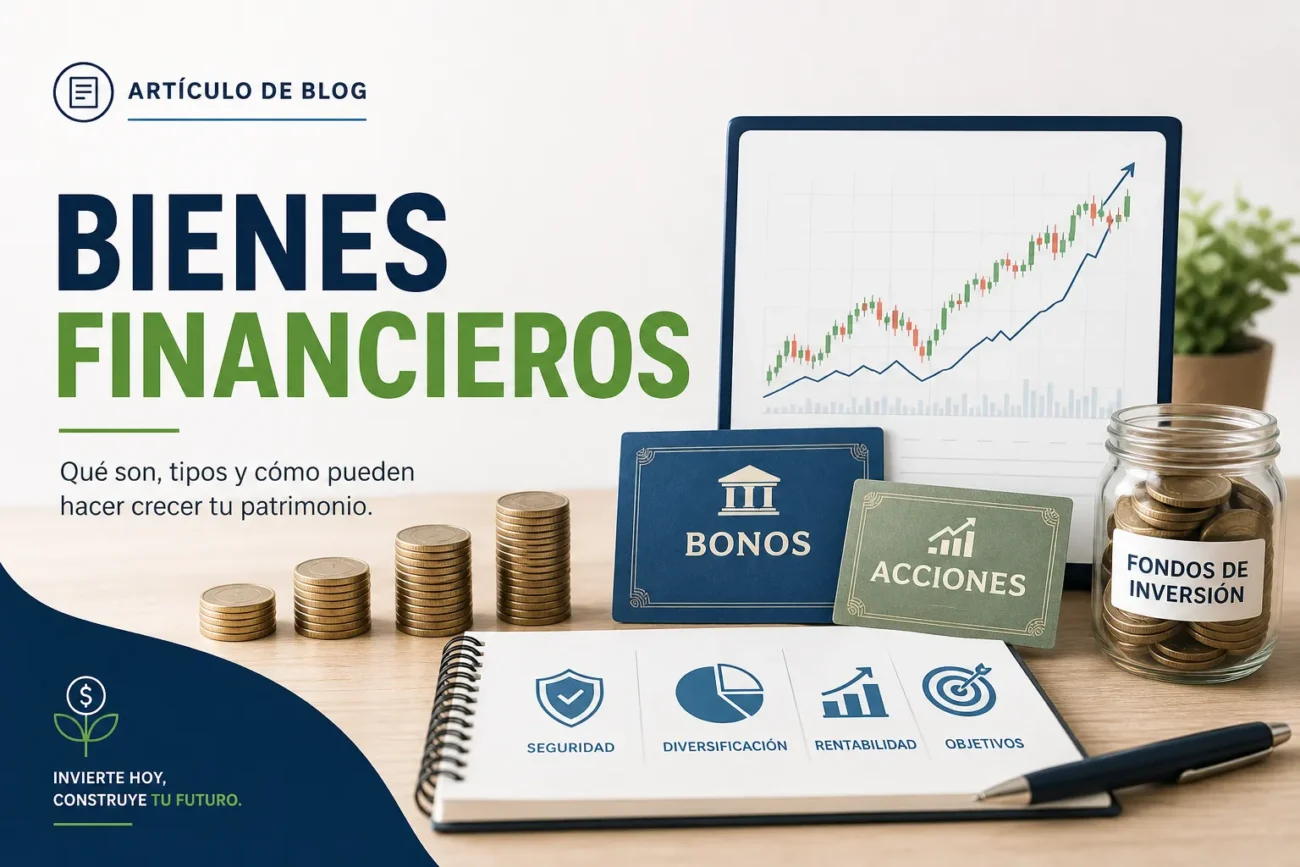
Tipos y ejemplos de bienes financieros incluyen efectivo, valores, créditos y derivados. El efectivo abarca billetes, monedas y equivalentes líquidos como depósitos a la vista y fondos en caja, caracterizados por alta liquidez y disponibilidad inmediata. Los valores son instrumentos negociables que representan derechos patrimoniales o de deuda; ejemplos comunes son acciones, bonos (gubernamentales y corporativos), fondos de inversión y certificados de depósito, que se diferencian por riesgo, horizonte y rentabilidad.
Los créditos son derechos de cobro derivados de préstamos y financiamientos: préstamos personales, hipotecas, líneas de crédito y cuentas por cobrar comerciales. Estos bienes financieros generan flujos de interés y su valoración depende del plazo, la tasa y la solvencia del deudor, siendo esenciales para la financiación de empresas y hogares.
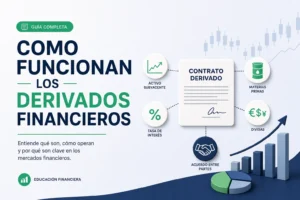
Los derivados son contratos cuyo valor se basa en un activo subyacente; ejemplos típicos incluyen futuros, opciones, swaps y forwards, negociados en mercados organizados o en mercados OTC. Su función principal es la cobertura de riesgos y la especulación, y presentan características como apalancamiento y mayor complejidad frente a efectivo, valores o créditos.
Cómo valorar y contabilizar los bienes financieros: métodos y normas aplicables
La valoración y contabilización de bienes financieros requiere determinar su clasificación inicial y su coste de adquisición: en general se registran al valor razonable en el reconocimiento inicial, añadiendo los costes de transacción cuando proceda. Según los criterios de clasificación (modelo de negocio y características de los flujos contractuales) se sitúan generalmente en tres categorías con tratamientos distintos: amortizado (coste amortizado), valor razonable con cambios en otro resultado integral (FVOCI) o valor razonable con cambios en resultados (FVTPL). Esta clasificación condiciona el criterio de medición posterior y el tratamiento de ingresos financieros.
Para la medición posterior, los bienes financieros valorados al coste amortizado se contabilizan mediante el método del interés efectivo, reconociendo ingresos por intereses y aplicando el modelo de pérdida crediticia esperada para el deterioro. Los instrumentos medidos a valor razonable se actualizan periódicamente al fair value, registrando las variaciones en la cuenta de pérdidas y ganancias o en otro resultado integral según corresponda. La medición al valor razonable debe apoyarse en la jerarquía de niveles de valor razonable (niveles 1–3) y en documentación que justifique las técnicas y entradas utilizadas; además, existen reglas específicas de baja en la contabilidad cuando se extinguen los derechos contractuales o se transfieren los riesgos y beneficios.
Normas y obligaciones de información
Las normas aplicables incluyen las NIIF/IFRS (especialmente IFRS 9 y, para valor razonable, IFRS 13) y la normativa contable nacional (por ejemplo, el Plan General de Contabilidad y su normativa de adaptación), que establecen criterios de clasificación, medición, deterioro, baja y exigencias de revelación en memoria. En la práctica contable es esencial documentar la política de clasificación, aplicar el modelo de pérdidas esperadas, mantener soporte para las valoraciones a valor razonable y cumplir las obligaciones de información y desglose exigidas por la normativa vigente y los auditores.
Cómo invertir y gestionar tus bienes financieros: estrategias y buenas prácticas
Para invertir y gestionar tus bienes financieros de forma eficiente es fundamental partir de objetivos claros (horizonte temporal y metas cuantificables) y conocer tu perfil de riesgo. Establecer un fondo de emergencia y determinar la liquidez necesaria ayuda a definir qué parte del patrimonio puede destinarse a inversiones de mayor volatilidad. La planificación inicial también debe contemplar la situación fiscal y las obligaciones a corto y largo plazo para evitar decisiones que comprometan la estabilidad financiera.
Las estrategias prácticas pasan por una correcta asignación de activos y la diversificación, combinando renta fija, renta variable, instrumentos alternativos y efectivo según tu tolerancia al riesgo. Mantener una política de reequilibrio periódico reduce el riesgo de concentración y controla la desviación respecto a la estrategia original. Prácticas recomendables incluyen:
- Establecer porcentajes objetivo por clase de activo y revisar anualmente.
- Priorizar costes bajos (comisiones y spreads) y eficiencia fiscal al elegir productos.
- Utilizar fondos indexados o ETFs para diversificación sencilla y económica.
La gestión continua exige monitorización regular, gestión del riesgo y disciplina emocional para evitar decisiones impulsivas en mercados volátiles. Documenta las decisiones de inversión, automatiza aportes periódicos cuando sea posible y revisa la planificación tras cambios significativos en tu vida o en la normativa fiscal. Considera el apoyo de asesoramiento profesional cualificado para diseñar y ajustar estrategias según objetivos y para asegurar buenas prácticas en la custodia y protección de tus activos.
Riesgos, regulación y fiscalidad de los bienes financieros: lo esencial para el inversor
Riesgos: Los bienes financieros implican distintos tipos de riesgo que el inversor debe evaluar antes de tomar decisiones: riesgo de mercado (volatilidad de precios), riesgo de crédito (incumplimiento del emisor), riesgo de liquidez (dificultad para vender sin pérdidas), y riesgos operativos y legales. La gestión de estos riesgos pasa por la diversificación, la evaluación del horizonte temporal y la comprensión del producto concreto (derivados, renta fija, fondos, etc.), así como por verificar la calidad de la información y la transparencia de la entidad oferente.
Regulación: La actividad financiera se rige por normativa nacional y europea que busca proteger al inversor mediante requisitos de transparencia, gobernanza, idoneidad y solvencia de entidades. Los supervisores obligan a la entidad a proporcionar ficha de producto, información periódica y análisis de riesgos, y exigen procedimientos de cumplimiento (KYC/anti‑blanqueo, protección de datos y controles internos) que reducen la asimetría informativa y los conflictos de interés entre gestor e inversor.
Fiscalidad: Los rendimientos de los bienes financieros tributan en función de su naturaleza: rendimientos por intereses y dividendos, y ganancias o pérdidas patrimoniales en la transmisión. Existen regímenes de retención, obligaciones formales de información y reglas específicas según la residencia fiscal del inversor y la estructura del producto (por ejemplo, fondos, planes de pensiones o estructuras cross‑border). La planificación fiscal y el correcto cumplimiento de las declaraciones son clave para optimizar el impacto fiscal sin incumplir la normativa.