
¿Cómo han evolucionado los modelos económicos y qué implican para la política fiscal?
La evolución de los modelos económicos ha transitado desde las aproximaciones clásicas y el keynesianismo hacia marcos con mayores microfundamentos y diversidad metodológica: síntesis neoclásica, modelos de expectativas racionales, modelos New Keynesian y los modernos DSGE conviven hoy con enfoques heterodoxos como la economía conductual, la teoría del crecimiento endógeno, modelos basados en agentes y propuestas de economía ecológica. Esta pluralidad refleja un desplazamiento hacia modelos que integran fricciones financieras, heterogeneidad de agentes y vínculos entre economía real, crédito y medio ambiente, lo que altera las hipótesis sobre cómo funcionan los choques y las políticas públicas.
En paralelo, los avances técnicos —incorporación de expectativas, fricciones nominales y reales, mercados incompletos y herramientas computacionales— han permitido estimar multiplicadores fiscales más condicionados al contexto: el tamaño del multiplicador depende del estado de la economía, la apertura comercial, la presencia de restricciones financieras y el régimen monetario. Además, la inclusión explícita de distribución de ingresos y capital financiero en los modelos ha mostrado que los efectos redistributivos y de demanda agregada de la política fiscal pueden ser sustanciales y persistentes, obligando a repensar la medición del impacto fiscal y sus canales.
Para la política fiscal esto implica varias consecuencias prácticas: mayor énfasis en la capacidad de la política para ser contracíclica mediante estímulos temporales cuando los multiplicadores son altos, la importancia de los estabilizadores automáticos, la necesidad de coordinar con la política monetaria y de tener en cuenta sostenibilidad fiscal y credibilidad a medio plazo. También demanda instrumentos más focalizados para abordar desigualdad y riesgos financieros, mayor uso de análisis de escenarios y políticas robustas frente a la incertidumbre, y la integración de objetivos ambientales (por ejemplo, fiscalidad verde) cuando los modelos incorporan externalidades ecológicas.
De la economía clásica al keynesianismo y más allá: evolución de los modelos económicos
La transición de la economía clásica a modelos posteriores comienza con la tradición clásica centrada en mercados autorregulados, productividad y teoría del valor, que dio paso a la revolución marginal y al nacimiento del enfoque neoclásico con mayor atención a la oferta, la utilidad y el equilibrio general. Estos desarrollos asentaron las bases microeconómicas de muchos modelos económicos posteriores y enfatizaron la eficiencia de los mercados en el largo plazo.
El keynesianismo supuso un giro macroeconómico al poner el foco en la demanda agregada, el desempleo involuntario y el papel estabilizador de la política fiscal, cristalizado en la obra de 1936 de John Maynard Keynes. En las décadas posteriores se construyó la síntesis neoclásica (IS-LM y enfoques similares) que integró elementos keynesianos sobre demanda con supuestos microeconómicos neoclásicos, configurando la práctica de política económica del periodo de posguerra.
A partir de los años 60–70 surgieron corrientes que cuestionaron o ampliaron el keynesianismo: el monetarismo resaltó la importancia de la oferta monetaria; la nueva escuela clásica introdujo las expectativas racionales y la crítica a la ineficacia de ciertas políticas; y los nuevos keynesianos desarrollaron modelos con rigideces nominales y microfundamentos, fomentando el uso de modelos DSGE y teorías de crecimiento endógeno para explicar dinámicas macroeconómicas más complejas.
Cómo la política fiscal afecta el desarrollo económico: canales de transmisión y efectos macroeconómicos
La política fiscal influye directamente en el desarrollo económico mediante la asignación de recursos públicos, la recaudación tributaria y el diseño del gasto público. A corto plazo, las variaciones en impuestos y gasto alteran la demanda agregada y pueden estabilizar ciclos económicos; a medio y largo plazo, las decisiones fiscales determinan la calidad de la infraestructura, la inversión en capital humano y la capacidad productiva del país, factores clave para un crecimiento sostenido.
Canales de transmisión
- Demanda agregada: cambios en gasto público e impuestos afectan consumo e inversión privada, modulando el PIB y el empleo.
- Inversión pública y privada: gasto en infraestructura y servicios públicos mejora la productividad y puede incentivar la inversión privada (o desplazarla si hay efecto crowding‑out).
- Capital humano: inversión en educación y salud incrementa productividad laboral y propicia desarrollo a largo plazo.
- Expectativas y confianza: políticas fiscales creíbles sostienen inversiones y reducen primas de riesgo; déficits persistentes pueden aumentar costos de financiamiento.
- Redistribución e inclusión: transferencias y subsidios alteran el poder adquisitivo de hogares vulnerables, impactando la desigualdad y la demanda interna.
Los efectos macroeconómicos dependen de la composición y la sostenibilidad fiscal: la eficiencia del gasto (capital vs. consumo corriente), la estructura tributaria y el nivel de endeudamiento condicionan el multiplicador fiscal y los riesgos de inflación o depreciación. Una política fiscal orientada a la inversión productiva y con reglas fiscales creíbles tiende a mejorar la convergencia hacia un mayor crecimiento potencial, mientras que déficits altos y mal dirigidos pueden presionar tasas de interés, desplazar inversión privada y limitar el desarrollo económico.
Comparativa histórica y por países: modelos económicos, reformas fiscales y resultados de desarrollo
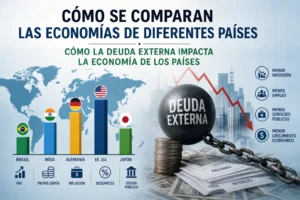
En una comparativa histórica y por países, los modelos económicos han oscilado entre enfoques de industrialización dirigida por el Estado, modelos de apertura orientada a la exportación y programas de liberalización y mercado. Cada fase histórica —desde la posguerra hasta las transiciones de las décadas finales del siglo XX— mostró prioridades distintas en inversión pública, regulación y comercio, que condicionaron las trayectorias de crecimiento y las capacidades estatales para recaudar y redistribuir.
Reformas fiscales habituales en los procesos de ajuste y modernización incluyen cambios estructurales que buscan ampliar la base impositiva y aumentar la eficiencia de la recaudación. Entre las medidas más frecuentes están:
- Introducción o ampliación del IVA y sustitución de impuestos selectivos.
- Re-estructuración de impuestos sobre la renta con mayor progresividad o simplificación.
- Reducción de exenciones y revisión de incentivos fiscales.
- Fortalecimiento de la administración tributaria y medidas contra la evasión.
- Descentralización fiscal y redefinición de transferencias intergubernamentales.
Los resultados de desarrollo asociados a dichos modelos y reformas varían según la calidad institucional, el contexto externo y las políticas sociales complementarias. En términos generales, reformas fiscales bien diseñadas pueden mejorar la sostenibilidad presupuestaria y financiar inversión pública, mientras que la combinación de modelo económico y políticas redistributivas determina efectos sobre el empleo, la desigualdad y la provisión de servicios básicos. El impacto final depende de factores como la capacidad estatal para implementar cambios, la coherencia macroeconómica y la respuesta de actores privados y mercados internacionales.
Lecciones y recomendaciones de política fiscal para adaptar modelos económicos y promover un desarrollo sostenible
Las lecciones de política fiscal para adaptar modelos económicos hacia un desarrollo sostenible subrayan la necesidad de alinear ingresos y gastos públicos con la internalización de externalidades ambientales y sociales. Una política fiscal eficaz debe integrar metas de largo plazo como la reducción de emisiones y la resiliencia climática en el diseño presupuestario, creando señales de mercado que orienten inversiones privadas y públicas hacia actividades bajas en carbono y de alto valor social. Además, la sostenibilidad fiscal exige evaluar riesgos climáticos y ambientales en la planificación macroeconómica para preservar el espacio fiscal y la estabilidad de las finanzas públicas.
Entre las recomendaciones específicas figuran instrumentos tributarios y de gasto que promuevan la transición energética y la conservación de ecosistemas: impuestos ambientales y precios al carbono, eliminación gradual de subsidios a combustibles fósiles, y la reorientación del gasto hacia inversión en infraestructura verde y servicios públicos esenciales. Es clave que los ingresos recaudados se destinen, parcial o totalmente, a programas de transición justa y protección social para mitigar impactos distributivos, garantizando equidad y aceptación social de las reformas fiscales.
La implementación requiere fortalecer instituciones y capacidades: mejorar la administración tributaria, incorporar el “green budgeting” en los procesos presupuestarios, establecer reglas fiscales que incorporen riesgos climáticos y metas de sostenibilidad, y mejorar la transparencia y rendición de cuentas. También es fundamental el uso de datos y contabilidad del capital natural para informar decisiones, así como la coordinación fiscal intergubernamental para evitar duplicidades y facilitar inversiones locales en adaptación y mitigación.
- Internalizar externalidades: diseñar impuestos ambientales y precios al carbono coherentes con objetivos climáticos.
- Reorientar gasto público: priorizar inversión en energía limpia, transporte sostenible y resiliencia urbana.
- Proteger la equidad: usar transferencias y programas sociales para compensar a los más vulnerables.
- Fortalecer gobernanza: aplicar green budgeting, vigilancia fiscal climática y mayor transparencia.